Gaceta Parlamentaria, año XXIX, número 7136-II-6, miércoles 30 de septiembre de 2026
- Que adiciona el artículo 104 de la Ley del Mercado de Valores, en materia de información pública sobre diferencias de remuneración entre mujeres y hombres, a cargo de la diputada Ivonne Aracelly Ortega Pacheco, del Grupo Parlamentario de Movimiento Ciudadano
- Que reforma y adiciona el artículo 43 de la Ley General de Educación, en materia de formación especializada y acompañamiento psicológico para el personal docente de escuelas multigrado, a cargo del diputado Sergio Gil Rullán, del Grupo Parlamentario de Movimiento Ciudadano
- Que reforma y adiciona el artículo 151 de la Ley del Impuesto sobre la Renta, en materia de deducción de gastos educativos en todos los niveles, a cargo del diputado Sergio Gil Rullán, del Grupo Parlamentario de Movimiento Ciudadano
- Que reforma y adiciona diversas disposiciones de la Ley Federal de Protección al Consumidor, en materia de protección de las personas consumidoras en espectáculos públicos, a cargo del diputado Sergio Gil Rullán, del Grupo Parlamentario de Movimiento Ciudadano
Que adiciona el artículo 104 de la Ley del Mercado de Valores, en materia de información pública sobre diferencias de remuneración entre mujeres y hombres, a cargo de la diputada Ivonne Aracelly Ortega Pacheco, del Grupo Parlamentario de Movimiento Ciudadano
Quien suscribe, diputada Ivonne Aracelly Ortega Pacheco, coordinadora del Grupo Parlamentario de Movimiento Ciudadano en la LXVI Legislatura de la Cámara de Diputados, con fundamento en los artículos 71, fracción II, de la Constitución Política de los Estados Unidos Mexicanos; así como 6, numeral 1, fracción I; 77 y 78 del Reglamento de la Cámara de Diputados, somete a consideración de esta soberanía, iniciativa con base en la siguiente
Exposición de Motivos
La información que las sociedades anónimas bursátiles divulgan al mercado permite conocer sus resultados y aspectos relevantes de su administración. Sin embargo, no existe una obligación específica de publicar de manera comparable las diferencias de remuneración entre las mujeres y los hombres que trabajan en esas sociedades, lo cual permitiría dar visibilidad a una de las más trascendentes brechas de género que persisten en la sociedad; el ingreso.
El artículo 123, Apartado A, fracción VII, de la Constitución Política de los Estados Unidos Mexicanos establece:
Artículo 123. Toda persona tiene derecho al trabajo digno y socialmente útil; al efecto, se promoverán la creación de empleos y la organización social del trabajo, conforme a la ley.
...
A. Entre los obreros, jornaleros, empleados domésticos, artesanos y de una manera general, todo contrato de trabajo:
...
VII. A trabajo igual corresponderá salario igual, sin tener en cuenta sexo, género ni nacionalidad. Las leyes establecerán los mecanismos tendientes a reducir y erradicar la brecha salarial de género .
...
Hacer visibles las diferencias mediante datos agregados constituye un mecanismo de información compatible con ese mandato al permitir reconocer dónde se requiere mayor examen y favorece el seguimiento de los avances , sin sustituir las obligaciones laborales de igualdad salarial.
La Ley General para la Igualdad Sustantiva entre Mujeres y Hombres define la brecha salarial de género así:
Artículo 5. Para los efectos de esta ley se entenderá por:
...
I Bis. Brecha salarial de género. Es la diferencia de retribución salarial entre mujeres y hombres por razones de género, respecto a la realización de un trabajo remunerado de igual valor;
...
El indicador de divulgación que aquí se plantea tiene como función describir estadísticamente remuneraciones de grupos de personas para contar con información actualizada para poder analizar el estado de los rezagos y los avances en su atención .
El resultado observado en una empresa puede variar según la distribución de mujeres y hombres entre puestos, jornadas, antigüedad, remuneraciones variables o responsabilidades y también puede coexistir con prácticas que ameriten revisión. Publicar un dato comparable ofrece un punto de partida verificable; identificar las causas exige análisis adicional y, cuando corresponda, la intervención de las autoridades competentes conforme a sus atribuciones.
La dimensión del problema en México justifica contar con mejores datos, pues en el Estudio Económico de México 20241 , la Organización para la Cooperación y el Desarrollo Económicos (OCDE) señaló que la diferencia promedio de remuneración mensual entre mujeres y hombres que trabajan a tiempo completo era de 17 por ciento en México, frente a 12 por ciento para el promedio de sus países miembros.
El Estudio Económico de México 2024 contiene una recomendación dirigida expresamente a nuestro país: establecer la publicación obligatoria de la brecha salarial en las empresas listadas en bolsa . Esta iniciativa traduce la recomendación en una obligación concreta de información anual y la inserta en el régimen de divulgación que ya rige a las emisoras.
La pertinencia de comenzar por las sociedades anónimas bursátiles responde a su relación con el mercado pues ya entregan reportes periódicos para difusión pública, por lo que un dato comparable sobre remuneraciones puede ayudar a inversionistas y a las propias emisoras a examinar cómo evoluciona la situación del personal y dónde se requieren explicaciones o cambios.
Existe evidencia nacional sobre la utilidad de ampliar la información que divulgan las empresas listadas. En Mujeres en las empresas 20252 , el Instituto Mexicano para la Competitividad (Imco) y Kiik Consultores estudiaron los reportes de 187 empresas listadas y encontraron que las mujeres ocupaban 14 por ciento de los lugares en los consejos de administración y 3 por ciento de las direcciones generales. Dichos porcentajes describen representación directiva y no miden las remuneraciones, por lo que las autoras proponen publicar y analizar las brechas salariales por nivel de puesto en los reportes anuales, mediante criterios homogéneos y revisión de la la Comisión Nacional Bancaria y de Valores ( CNBV):
4. Imco y Kiik Proponen
A las empresas grandes:
• Transparencia salarial. La opacidad en los salarios dentro de las empresas perpetúa las desigualdades, para lo cual es importante establecer mecanismos para que las empresas publiquen y analicen sus brechas salariales por nivel de puesto.
• Reporte de las brechas salariales en reporte anual o informes financieros, o bien, otorgar información salarial ante solicitud de colaboradores. Los cuales deberán ser revisados por alguna autoridad como la CNBV.
• Implementación gradual para facilitar la adopción de transparencia salarial y establecer periodos de consulta. Iniciar con empresas públicas o priorizar sectores económicos para promover la transparencia conjunta.
La Ley del Mercado de Valores ya prevé la vía apropiada en su artículo 104 que requiere la presentación de reportes anuales, así como la facultad de la comisión para expedir disposiciones de carácter general respecto de las condiciones que deberá cumplir la información que requiere este artículo:
Artículo 104. Las emisoras con valores inscritos en el Registro estarán obligadas a presentar a la Comisión y a la bolsa en la que listen sus valores, información relevantepara su difusión inmediata al público en general a través de esta última, mediante los reportes que a continuación se indican:
...
III. Reportes anuales que comprendan:
a) Los estados financieros anuales o sus equivalentes, en función de la naturaleza de la emisora, acompañados del dictamen de auditoría externa, así como de un informe que reúna los requisitos a que se refiere el artículo 86, fracciones II a IX, XI y XII, de esta ley.
Los reportes y el dictamen del auditor externo referidos en esta fracción, deberán cumplir, según corresponda, con los requisitos previstos en los artículos 87, fracción I, y 88, fracciones II y IV, de esta ley.
Cuando el informe a que se refiere esta fracción se presente a la aprobación de la asamblea de accionistas que se celebre con motivo del cierre del ejercicio social, podrá utilizarse en sustitución de aquél al que se refiere el artículo 172 de la Ley General de Sociedades Mercantiles, siempre que dicho informe contenga la información a que hace referencia la fracción IV del artículo 28 de esta Ley.
b) Lo establecido en el artículo 43 de esta ley, en relación con las actividades de los comités que desempeñen las funciones en materia de prácticas societarias y de auditoría.
...
La comisión expedirá las disposiciones de carácter general que establezcan los requisitos, términos y condiciones con que deberá cumplir la información a que se refiere este artículo.
La adición propuesta incorpora la obligación de hacer pública la información relativa a indicadores agregados sobre diferencias de remuneración entre mujeres y hombres mediante el mecanismo de los reportes anuales y permite que la comisión defina las características técnicas para que dicha información sea estadísticamente relevante, comparable y respetuosa de los datos personales de las personas trabajadoras.
Además, la regulación bursátil mexicana contempla un informe anual de sostenibilidad y ha incorporado estándares internacionales de información sobre sostenibilidad. Esa evolución demuestra la capacidad del régimen de emisoras para alojar nuevas categorías de información , sin que ello implique crear un sistema de presentación separado al ya existente.
La experiencia comparada aconseja que la información permita ir más allá de una cifra para toda la empresa, pues en un estudio de 20233 , la OCDE examinó 21 países que exigían reportes de remuneración por sexo en el sector privado; en 16 de ellos se requería desagregación por categorías de puestos. La organización advierte que un resultado general puede ocultar disparidades entre personas con puestos comparables y recomienda procurar un equilibrio entre el nivel de detalle y la carga administrativa de los reportes.
Por ejemplo, una diferencia en toda la plantilla puede reflejar que los hombres se concentran en puestos de mayor remuneración, mientras que una comparación entre funciones semejantes puede revelar otro patrón. Ambos planos ayudan a formular preguntas diferentes: el primero ilumina el acceso a niveles de responsabilidad y el segundo permite estudiar las retribuciones dentro de grupos comparables. Corresponderá a la CNBV decidir los desgloses viables para distintas emisoras y establecer cuándo la información disponible no permita una comparación significativa.
La comparabilidad también depende de decisiones técnicas ya que la referencia temporal de la remuneración, el tratamiento de las jornadas parciales, la inclusión de pagos variables, las medidas estadísticas y el periodo que abarca el reporte pueden alterar el resultado. La OCDE4 utiliza, por ejemplo, una diferencia no ajustada entre medianas en su indicador internacional, por ello, la ley debe fijar el deber de informar y la CNBV, mediante disposiciones de carácter general, debe precisar una metodología pública y uniforme susceptible de actualización.
Además, se debe tener en cuenta que una emisora puede contar con personal contratado directamente y con sociedades controladas que realizan actividades de su mismo grupo, por lo que considerar a ambas en la obligación legal evita que la organización de la nómina entre distintas sociedades deje fuera de la observación una parte relevante del empleo . La CNBV podrá definir el ámbito geográfico, la forma de consolidar datos y los demás criterios necesarios para que la información conserve sentido y no se duplique.
La transparencia debe ser compatible con la privacidad de las personas trabajadoras por lo que se propone publicar únicamente información agregada , ya que, en categorías con pocos integrantes, una cifra aparentemente colectiva podría revelar la remuneración de una persona o permitir inferirla. En ese sentido, las disposiciones generales deberán prever reglas de agrupación, umbrales de publicación y formatos, de acuerdo con la protección de datos personales.
Situar las especificaciones en la regulación secundaria permite flexibilidad para adecuarse a los cambios en las estructuras ocupacionales, las formas de pago y las herramientas de reporte , mientras que la obligación principal permanece estable. La CNBV está en posición de emitir criterios comunes, recibir la información bursátil y adecuar los formatos cuando la experiencia de aplicación revele dificultades. Dejar en la ley una fórmula cerrada limitaría esa capacidad de ajuste y podría generar resultados que parecieran comparables sin serlo.
El diseño propuesto también cuida la proporcionalidad pues las emisoras ya generan reportes anuales y conservan registros de personal y remuneraciones para cumplir otras obligaciones .La nueva información deberá prepararse con una metodología común y difundirse a través del mecanismo vigente. El plazo para dictar las disposiciones generales y el inicio diferido de su exigibilidad permitirán adaptar los sistemas de información y recopilar un ejercicio completo antes de efectuar la primera publicación.
Al crear una obligación de divulgación, la ausencia del apartado correspondiente o su entrega incompleta estará sujeta a las reglas generales aplicables a la información de las emisoras, mientras que los hallazgos derivados de la publicación no implican una sanción automática ni sustituyen los procedimientos laborales correspondientes , lo cual preserva la utilidad del indicador.
El objetivo de esta propuesta es generar información relevante para el diseño de políticas públicas más efectivas. En su análisis de 20265 , la OCDE examina los resultados de las políticas de transparencia salarial y señala la importancia del diseño institucional, la divulgación y la supervisión ; no presenta la publicación de datos como una solución suficiente por sí sola. La Organización Internacional del Trabajo6 también sitúa la transparencia salarial dentro de un conjunto más amplio de políticas para reducir las brechas.
Por ello, se propone adicionar un inciso a la fracción III del artículo 104 de la Ley del Mercado de Valores para que las sociedades anónimas bursátiles divulguen en sus reportes anuales información pública y agregada sobre las diferencias de remuneración entre mujeres y hombres . La CNBV determinará el alcance, los indicadores, su metodología y el desglose, con salvaguardas para los datos personales. Así, la obligación legislativa queda clara y duradera, mientras que sus detalles técnicos se fijan por la autoridad especializada.
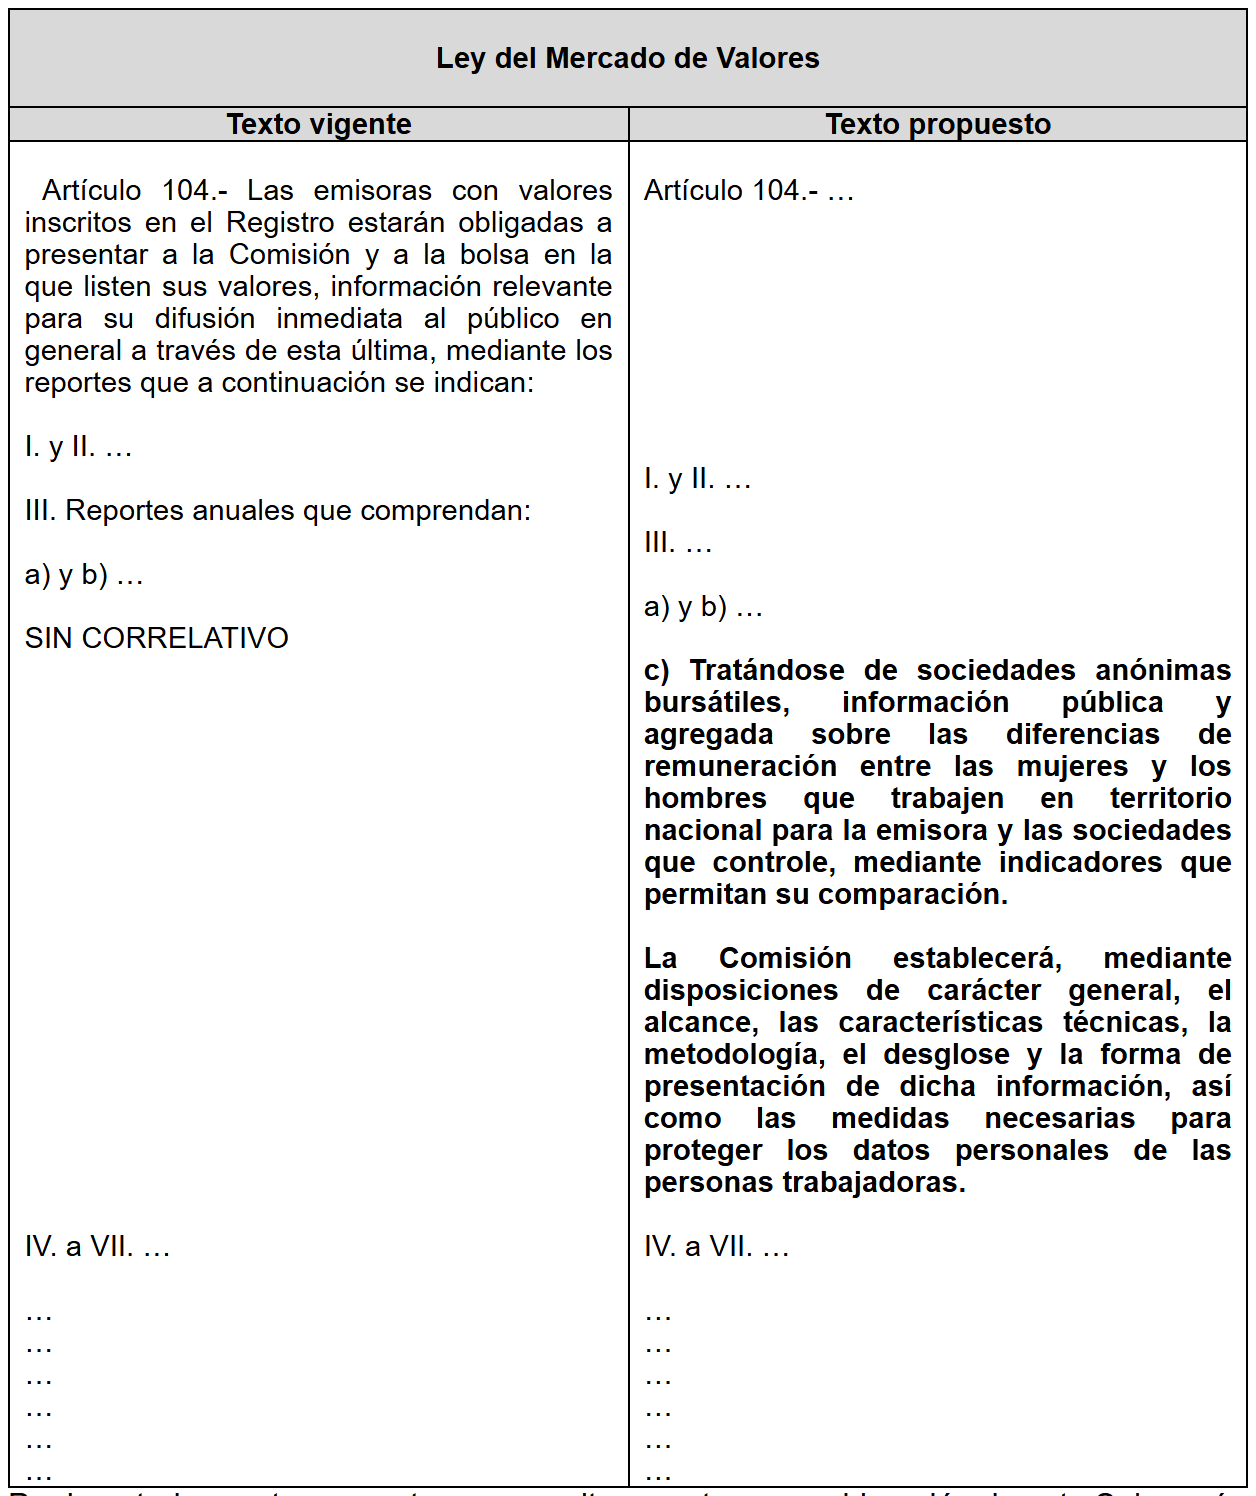
Para claridad de la propuesta, a continuación, se incluye un cuadro comparativo:
Por lo expuesto, me permito someter a consideración de esta soberanía, iniciativa con proyecto de:
Decreto por el que se adiciona un inciso c) a la fracción III del artículo 104 de la Ley del Mercado de Valores
Único. Se adiciona un inciso c) a la fracción III del artículo 104 de la Ley del Mercado de Valores, para quedar como sigue:
Artículo 104. ...
I. y II. ...
III. ...
a) y b) ...
c) Tratándose de sociedades anónimas bursátiles, información pública y agregada sobre las diferencias de remuneración entre las mujeres y los hombres que trabajen en territorio nacional para la emisora y las sociedades que controle, mediante indicadores que permitan su comparación.
La comisión establecerá, mediante disposiciones de carácter general, el alcance, las características técnicas, la metodología, el desglose y la forma de presentación de dicha información, así como las medidas necesarias para proteger los datos personales de las personas trabajadoras.
IV. a VII. ...
...
...
...
...
...
...
Transitorios
Primero. El presente decreto entrará en vigor el día siguiente al de su publicación en el Diario Oficial de la Federación.
Segundo. La Comisión Nacional Bancaria y de Valores expedirá las disposiciones de carácter general necesarias para aplicar el inciso c) de la fracción III del artículo 104 dentro de los ciento ochenta días siguientes a la entrada en vigor del decreto.
Tercero. La presentación de la información prevista en el inciso c) de la fracción III del artículo 104 será exigible por primera vez en el reporte anual correspondiente al primer ejercicio social completo que inicie transcurridos noventa días a partir de la entrada en vigor de las disposiciones a que se refiere el transitorio Segundo.
Notas
1 OCDE Disponible en: https://www.oecd.org/en/publications/oecd-economic-surveys-mexico-2024_ b8d974db-en/full-report/component-7.html
2 Imco. Disponible en: https://imco.org.mx/wp-content/uploads/2025/11/Reporte-Mujeres-en-las-e mpresas-2025.pdf
3 OCDE. Disponible en: https://www.oecd.org/content/dam/oecd/en/publications/reports/2023/06/r eporting-gender-pay-gaps-in-oecd-countries_82110f1a/ea13aa68-en.pdf
4 OCDE. Disponible en: https://www.oecd.org/en/data/indicators/gender-wage-gap.html
5 OCDE. Disponible en: https://www.oecd.org/content/dam/oecd/en/publications/reports/2026/04/p ay-transparency-in-progress_74817da8/121f268d-en.pdf
6 OIT. Disponible en: https://www.ilo.org/sites/default/files/wcmsp5/groups/public/%40ed_prot ect/%40protrav/%40travail/documents/publication/wcms_854276.pdf
Dado en el Palacio Legislativo de San Lázaro, 30 de septiembre de 2026.
Diputada Ivonne Aracelly Ortega Pacheco (rúbrica)
Que reforma y adiciona el artículo 43 de la Ley General de Educación, en materia de formación especializada y acompañamiento psicológico para el personal docente de escuelas multigrado, a cargo del diputado Sergio Gil Rullán, del Grupo Parlamentario de Movimiento Ciudadano
El que suscribe, Sergio Gil Rullán, diputado de la LXVI Legislatura de la honorable Cámara de Diputados, integrante del Grupo Parlamentario de Movimiento Ciudadano, con fundamento en los artículos 71, fracción II, de la Constitución Política de los Estados Unidos Mexicanos; así como 6, fracción I; 77 y 78 del Reglamento de la Cámara de Diputados, somete a consideración del pleno la siguiente iniciativa con proyecto de decreto por el que se reforma la fracción I y se adiciona una fracción V al artículo 43 de la Ley General de Educación, al tenor de la siguiente
Exposición de Motivos
I. Planteamiento del problema
La educación multigrado es una modalidad en la que, dentro de un misma aula o grupo, se atiende a estudiantes de diferentes grados académicos, niveles de desarrollo y conocimientos.1
Este modelo educativo surge como respuesta a la realidad de comunidades rurales, marginadas, dispersas e indígenas, donde la población estudiantil es reducida y los recursos son escasos.
“La primaria multigrado sostiene la cobertura donde ningún otro modelo llega: comunidades dispersas, de difícil acceso y con matrícula reducida. Con frecuencia opera en condiciones de precariedad estructural: escasez de materiales pertinentes, ausencia de formación docente específica, infraestructura deficiente y acompañamiento técnico-pedagógico insuficiente...”2
Para dimensionar la relevancia de las escuelas multigrado en el sistema educativo nacional, basta señalar que, durante el ciclo escolar 2023-2024, de las 226 mil 501 escuelas públicas de educación básica existentes en el país, 104 mil 933 operaron bajo esta modalidad, lo que representa aproximadamente 46 por ciento del total. En estos planteles cursaron sus estudios alrededor de 3.2 millones de alumnas y alumnos, equivalentes a 14 por ciento de la matrícula total de educación básica pública.3
La presencia de este modelo educativo es particularmente significativa en los niveles de preescolar y primaria: 57 por ciento de las escuelas públicas de preescolar y 49 por ciento de las primarias funcionan bajo un esquema multigrado.4
Para atender a esta población estudiantil se contó con 129 mil 731 docentes, de los cuales 52 mil 307 se desempeñaron en preescolar, 70 mil 636 en primaria y 6 mil 788 en secundaria.5
Las cifras son contundentes y dan cuenta de que, la educación multigrado es un componente fundamental del sistema educativo nacional, especialmente en las comunidades rurales y marginadas, donde en muchos casos constituye la única alternativa para garantizar el derecho a la educación.
El documento Volver la mirada al multigrado identifica los diversos desafíos que enfrentan las y los docentes que laboran en la modalidad multigrado, los cuales van desde aspectos del ámbito pedagógico hasta los relacionados con su formación profesional, las condiciones laborales, el acompañamiento institucional y los recursos disponibles para el desempeño de sus funciones:
• Falta de formación especializada: muchos docentes comienzan a impartir clase en un aula multigrado sin preparación previa para atender simultáneamente a estudiantes de distintos grados.
• Infraestructura y recursos insuficientes: en las aulas multigrado persisten carencias de materiales didácticos, equipamiento, servicios básicos y conectividad.
• Escaso acompañamiento técnico: los docentes cuentan con poca asesoría, supervisión y apoyo profesional para enfrentar las particularidades de esta modalidad.
• Sobrecarga de trabajo: además de atender varios grados, deben cumplir funciones administrativas, de gestión escolar y vinculación con las familias.
• Condiciones laborales complejas: muchas escuelas se ubican en comunidades rurales, marginadas o de difícil acceso, lo que dificulta la permanencia del personal docente.
• Aislamiento profesional: la distancia y la falta de redes institucionales limitan el intercambio de experiencias y buenas prácticas entre docentes.
• Falta de políticas específicas: la educación multigrado aún carece de apoyos permanentes que reconozcan sus necesidades pedagógicas y laborales particulares.
• Capacitación discontinua: los programas de formación y actualización suelen ser insuficientes o poco constantes, lo que dificulta fortalecer las capacidades docentes.
Un total de 2 mil 124 docentes (70.7 por ciento) respondió que durante su formación inicial no recibió capacitación para trabajar en escuelas multigrado.6 Esta falta de preparación obliga a las y los docentes a desarrollar sobre la marcha competencias complejas, como la planeación simultánea para varios grados, la adaptación de contenidos, la organización diferenciada del tiempo, la evaluación de aprendizajes diversos y la vinculación con comunidades rurales o indígenas. En muchos casos, el primer nombramiento representa también su primer contacto con la educación multigrado, por lo que deben aprender mediante la experiencia cotidiana, frecuentemente sin tutoría, acompañamiento técnico o materiales adecuados.
El problema no puede atribuirse a una deficiencia individual del personal docente, sino a una omisión estructural del sistema educativo. Si el Estado asigna maestras y maestros a escuelas multigrado, también debe garantizarles, antes de asumir sus funciones frente a grupo, una formación especializada que les permita responder adecuadamente a las características de esta modalidad.
Mantener la situación actual no solo coloca una carga desproporcionada sobre el personal, sino que también limita las posibilidades de aprendizaje de las niñas, niños y adolescentes que habitan en las comunidades con mayores condiciones de marginación y dispersión territorial.
La dirección de las escuelas multigrado comprende no solamente la dimensión pedagógica, sino también la administrativa, comunitaria y emocional. El docente debe organizar simultáneamente distintos grupos, adaptar los contenidos educativos, mantener una comunicación permanente con las familias, administrar recursos escasos y tomar decisiones que, en planteles de organización completa, corresponden a equipos de trabajo especializados.
A esta sobrecarga de responsabilidades se suman las condiciones territoriales en las que se desarrolla la educación multigrado. Muchas maestras y maestros desempeñan sus funciones en comunidades rurales, indígenas, dispersas o de difícil acceso, alejadas de sus redes familiares y sociales, con limitaciones de conectividad, transporte, infraestructura y acceso a servicios públicos. En determinados contextos también deben enfrentar condiciones de inseguridad, conflictos comunitarios o situaciones de aislamiento profesional.
Estas circunstancias pueden generar estrés laboral, agotamiento profesional, ansiedad, desgaste emocional y una sensación permanente de soledad frente a las responsabilidades del servicio educativo. Sin embargo, el sistema continúa depositando en la vocación, la capacidad de adaptación y la resistencia individual del personal docente la responsabilidad de enfrentar estas condiciones, sin proporcionarles mecanismos institucionales suficientes para proteger su salud mental y bienestar emocional.
El acompañamiento emocional representa una de las demandas urgentes de quienes participan en la educación multigrado. Esta necesidad no debe entenderse como una debilidad individual ni como una falta de capacidad profesional. Por el contrario, deriva de las condiciones extraordinarias en las que se ejerce la docencia y de la acumulación de responsabilidades pedagógicas, administrativas y comunitarias que recaen sobre una misma persona.
La salud emocional del personal docente tiene, además, una relación directa con el derecho a la educación de niñas, niños y adolescentes. Una maestra o maestro que recibe atención adecuada cuenta con mejores condiciones para organizar su trabajo, tomar decisiones, resolver conflictos, mantener vínculos saludables con la comunidad y acompañar los procesos de aprendizaje. Por ello, proteger el bienestar psicológico del personal también significa fortalecer la continuidad y la calidad del servicio educativo.
Actualmente, el artículo 43 de la Ley General de Educación dispone que las autoridades deben promover condiciones pedagógicas, administrativas, materiales, de seguridad e infraestructura para las escuelas multigrado. No obstante, no reconoce expresamente la obligación de atender las condiciones emocionales y los riesgos psicosociales que enfrenta su personal. Esta omisión mantiene fuera de la protección legal una dimensión fundamental del trabajo docente.
II. Justificación de la iniciativa
Las cifras que hemos analizado dan cuenta que la mayor parte de los docentes que imparten educación inicial no recibieron capacitación para trabajar en escuelas multigrado. Casi siete de cada diez maestras y maestros llegaron a estos planteles sin las herramientas necesarias para atender, en una misma aula, a estudiantes de distintos grados, edades y niveles de aprendizaje.
El Estado mexicano no puede seguir enviando docentes a las comunidades más apartadas para que aprendan solos y sobre la marcha. Si el Estado los asigna a una escuela multigrado, también debe garantizarles, antes de asumir el grupo, una formación especializada en planeación multinivel, adecuaciones curriculares, evaluación diferenciada y vinculación comunitaria.
Además, estos docentes suelen desempeñar al mismo tiempo funciones pedagógicas, administrativas, directivas y comunitarias. A ello se suman el aislamiento, la sobrecarga de trabajo, la falta de recursos y, en algunos casos, condiciones de inseguridad. Todo esto puede provocar estrés laboral, agotamiento profesional y desgaste emocional.
Por ello, la iniciativa también propone garantizar servicios gratuitos, oportunos y confidenciales de acompañamiento psicológico y psicosocial. Cuidar a quienes sostienen las escuelas multigrado no es una concesión: es una condición indispensable para que millones de niñas y niños reciban una educación digna, pertinente y de calidad.
III. Objeto de la iniciativa
La presente iniciativa tiene por objeto garantizar que el personal docente asignado a escuelas multigrado cuente, antes de iniciar sus funciones frente a grupo, con formación especializada para atender simultáneamente a estudiantes de distintos grados, niveles de desarrollo y ritmos de aprendizaje.
Asimismo, busca garantizar el acceso gratuito, oportuno, periódico y confidencial a servicios de acompañamiento psicológico y psicosocial para prevenir y atender el estrés laboral, el agotamiento profesional, el aislamiento, la sobrecarga de funciones y los demás riesgos derivados del ejercicio de la docencia multigrado.
Con esta reforma se pretende que ninguna maestra o maestro llegue sin preparación a una escuela multigrado y que quienes desempeñan esta labor cuenten con el respaldo institucional necesario para proteger su bienestar emocional y garantizar una educación digna y de calidad.
IV. Contenido de la iniciativa
La iniciativa propone reformar la fracción I y adicionar una fracción V al artículo 43 de la Ley General de Educación.
La reforma a la fracción I establece que el personal docente asignado a una escuela multigrado deberá acreditar, antes de iniciar sus funciones frente a grupo, una formación especializada para atender simultáneamente a estudiantes de distintos grados, niveles de desarrollo y conocimientos. Con ello se busca que ninguna maestra o maestro llegue a estos planteles sin las herramientas pedagógicas necesarias para cumplir adecuadamente con su responsabilidad.
Asimismo, se adiciona una fracción V para obligar a las autoridades educativas a garantizar al personal docente el acceso gratuito, oportuno, periódico y confidencial a servicios profesionales de acompañamiento psicológico y psicosocial.
Estos servicios estarán orientados a prevenir y atender el estrés laboral, el agotamiento profesional, el aislamiento, la sobrecarga de funciones y los demás riesgos psicosociales relacionados con el trabajo en escuelas multigrado.
La iniciativa reconoce que preparar y cuidar a las maestras y los maestros es indispensable para mejorar la educación multigrado y garantizar el derecho de niñas, niños y adolescentes a recibir una educación digna, pertinente y de calidad.
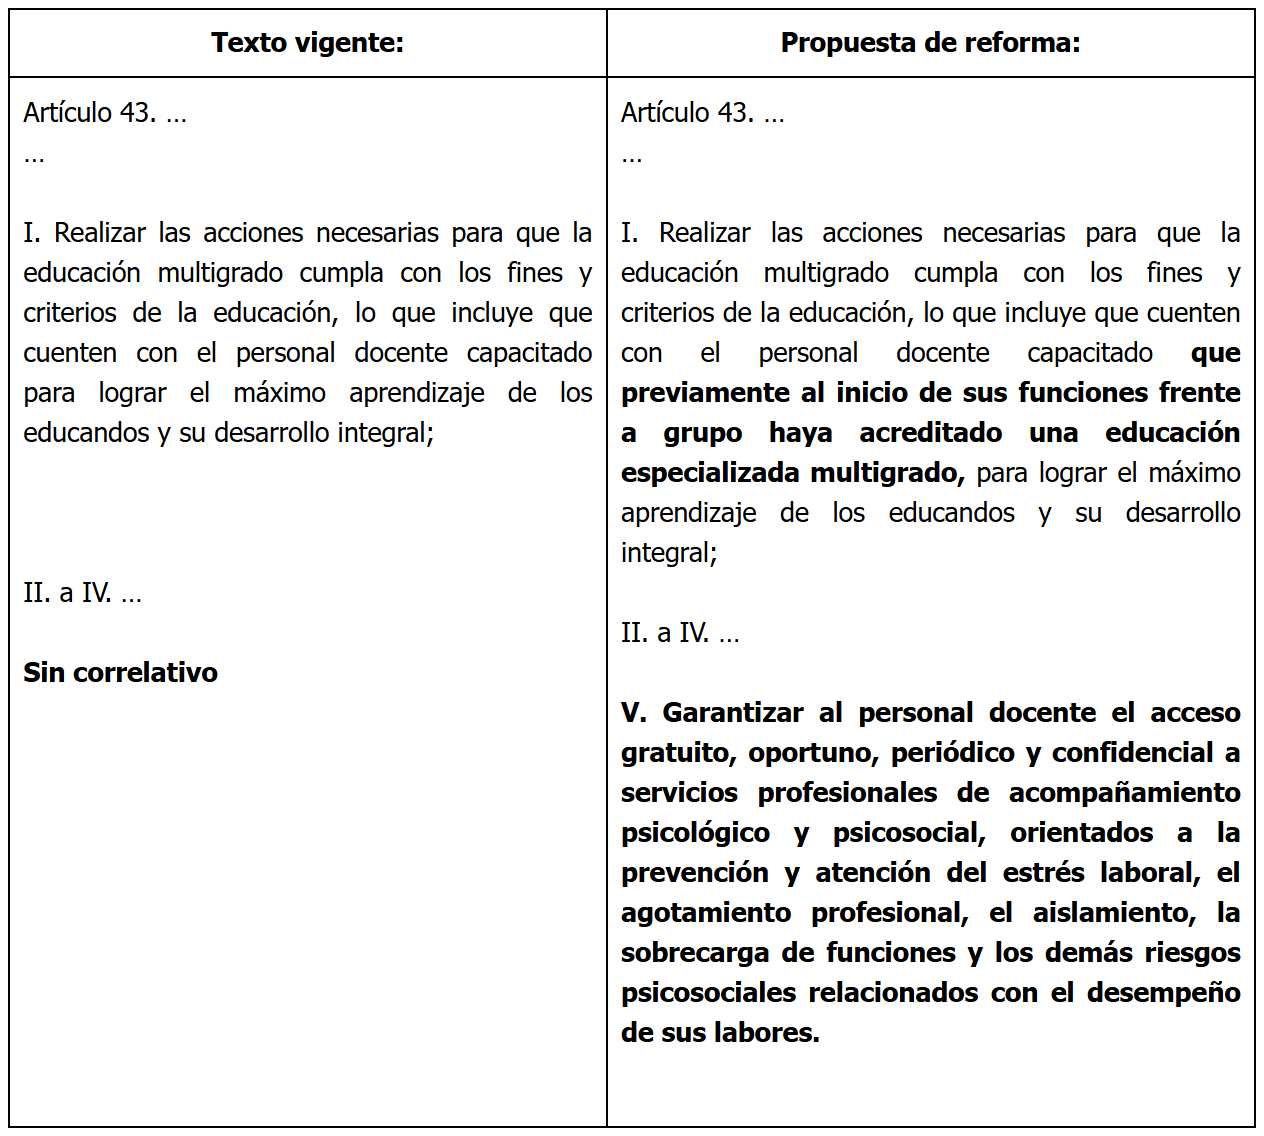
Para dar mayor claridad a nuestra propuesta presentamos el siguiente cuadro comparativo:
Ley General de Educación
Por lo expuesto y fundado, se somete a consideración de esta honorable asamblea el siguiente proyecto de
Decreto por el que se reforma la fracción I y se adiciona una fracción V al artículo 43 de la Ley General de Educación
Artículo Único. Se reforma la fracción I y se adiciona una fracción V al artículo 43 de la Ley General de Educación, para quedar como sigue
Artículo 43. ...
...
I. Realizar las acciones necesarias para que la educación multigrado cumpla con los fines y criterios de la educación, lo que incluye que cuenten con el personal docente capacitado que previamente al inicio de sus funciones frente a grupo haya acreditado una educación especializada multigrado, para lograr el máximo aprendizaje de los educandos y su desarrollo integral;
II. a IV. ...
V. Garantizar al personal docente el acceso gratuito, oportuno, periódico y confidencial a servicios profesionales de acompañamiento psicológico y psicosocial, orientados a la prevención y atención del estrés laboral, el agotamiento profesional, el aislamiento, la sobrecarga de funciones y los demás riesgos psicosociales relacionados con el desempeño de sus labores.
Artículo Transitorio
Único. El presente decreto entrará en vigor el día siguiente al de su publicación en el Diario Oficial de la Federación.
Notas
1 Artículo 43, Ley General de Educación <https://www.diputados.gob.mx/LeyesBiblio/pdf/LGE.pdf>
2 Mexicanos Primero, Volver la mirada al Multigrado. Voces Horizontes. Página 42. <https://www.mexicanosprimero.org/publicacion/volver-la-mirada-al-mu ltigrado>Consultado el 25 de septiembre de 2026.C
3 Íbid. Página36.
4 Íbid. Página 38.
5 Íbid. Página 57.
6 García, Esteban, Desafíos y necesidades en la formación inicial de docentes multigrado en México: hacia un modelo pertinente para contextos rurales. <https://www.scielo.org.mx/pdf/rlee/v56n1/2448-878X-rlee-56-01-105.p df>Consultado el 26 de septiembre de 2026.
Palacio Legislativo de San Lázaro, 30 de septiembre de 2026.
Diputado Sergio Gil Rullán (rúbrica)
Que reforma y adiciona el artículo 151 de la Ley del Impuesto sobre la Renta, en materia de deducción de gastos educativos en todos los niveles, a cargo del diputado Sergio Gil Rullán, del Grupo Parlamentario de Movimiento Ciudadano
El que suscribe, Sergio Gil Rullán, diputado de la LXVI Legislatura de la honorable Cámara de Diputados, integrante del Grupo Parlamentario de Movimiento Ciudadano, con fundamento en los artículos 71, fracción II, de la Constitución Política de los Estados Unidos Mexicanos; así como 6, fracción I; 77 y 78 del Reglamento de la Cámara de Diputados, somete a consideración del pleno, la siguiente iniciativa con proyecto de decreto por el que adiciona una fracción IX y se reforma el último párrafo al artículo 151 de la Ley del Impuesto sobre la Renta, al tenor de la siguiente
Exposición de Motivos
I. Planteamiento del problema
Con el propósito de “procurar el acceso a la educación de las familias mexicanas” en diciembre de 2013 el ejecutivo federal consideró oportuno mantener en el decreto que compila diversos beneficios fiscales y establece medidas de simplificación administrativa, el estímulo por los pagos por servicios de enseñanza correspondientes a los tipos de educación básico y medio superior en la Ley del Impuesto sobre la Renta.1
Con ello, el Ejecutivo federal reafirmó la importancia de la educación como una herramienta indispensable para ampliar las oportunidades de las personas, mejorar sus condiciones de vida y fortalecer el desarrollo económico y social del país, motivo por el cual consideró oportuno establecer un estímulo fiscal que facilite el acceso y la permanencia en el sistema educativo de quienes deben cubrir el costo de colegiaturas en instituciones privadas.
El estímulo en comento permite disminuir, para efectos del cálculo anual del impuesto sobre la renta, determinados pagos efectuados por servicios educativos. El beneficio puede aplicarse cuando las colegiaturas sean cubiertas por el contribuyente para sí mismo, para su cónyuge o concubina, así como para sus ascendientes o descendientes en línea recta, siempre que se cumplan los requisitos establecidos en el propio decreto.
No obstante, el beneficio tiene una cobertura limitada, en virtud de que únicamente comprende los servicios de enseñanza correspondientes a preescolar, primaria, secundaria, profesional técnico y bachillerato o su equivalente. Los límites anuales son de 14 mil 200 pesos para preescolar; 12 mil 900 pesos para primaria; 19 mil 900 pesos para secundaria; 17 mil 100 pesos para profesional técnico, y 24 mil 500 pesos para bachillerato.2
Esto significa que los pagos por licenciaturas, especialidades, maestrías, doctorados, diplomados y otros programas de formación profesional quedan fuera del estímulo fiscal. En un mercado laboral marcado por la transformación tecnológica, la automatización y la constante evolución de las actividades productivas, resulta indispensable adquirir nuevos conocimientos, actualizar competencias y desarrollar habilidades especializadas durante toda la vida profesional por lo que es necesario ampliar esta cobertura.
Los datos de la Encuesta Nacional de Ingresos y Gastos de los Hogares 2024 muestran cómo varía el ingreso promedio de las personas según su nivel de escolaridad:
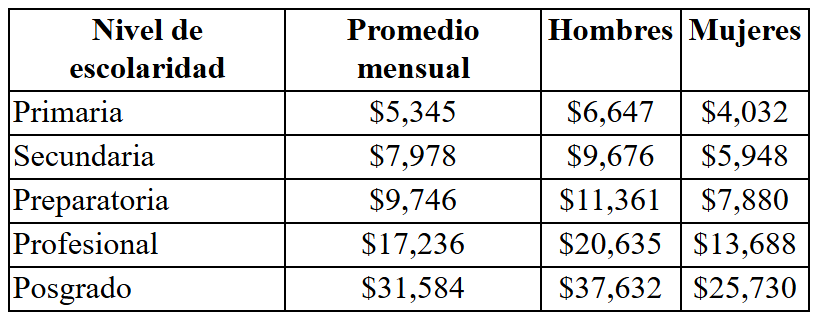
Fuente: Elaboración propia con datos de la Encuesta Nacional de Ingresos y Gastos de los Hogares 2024, del Inegi. Los ingresos se publican en montos trimestrales; para este cuadro se convirtieron a montos mensuales. <https://www.inegi.org.mx/contenidos/programas/enigh/nc/2024/doc/eni gh2024_ns_presentacion_resultados.pdf>
Quienes encabezan una familia deben cubrir los gastos educativos de sus hijas, hijos y demás dependientes, además de atender las necesidades ordinarias del hogar. Asimismo, si deciden continuar con su propia preparación profesional, deben sumar a estas responsabilidades el pago de colegiaturas, inscripciones, procesos de titulación, materiales y otros gastos asociados con una licenciatura o un posgrado. Esta carga económica puede limitar sus posibilidades de actualizarse, especializarse y adquirir nuevos conocimientos, aun cuando esa preparación les permita mejorar sus oportunidades laborales y los ingresos de su familia.
La falta de una deducción en los estudios de educación superior, posgrado o educación continua también puede desalentar la capacitación continua. Ante la necesidad de destinar recursos a vivienda, alimentación, transporte, salud y cuidado familiar, muchas personas aplazan o abandonan su preparación profesional. Esto limita sus posibilidades de obtener mejores empleos y reduce la capacidad del país para contar con capital humano especializado.
Existe, además, un problema de certeza jurídica. El estímulo fiscal por colegiaturas no está reconocido expresamente dentro del catálogo de deducciones personales previsto en la Ley del Impuesto sobre la Renta. Su fundamento se encuentra en los artículos 1.8., 1.9. y 1.10. del decreto expedido por el poder ejecutivo federal en diciembre de 2013.
El problema que busca atender la presente iniciativa, por tanto, tiene dos dimensiones. La primera es que el beneficio fiscal se detiene en el bachillerato y excluye la educación superior, los posgrados y la formación continua. La segunda es que el estímulo existente permanece regulado principalmente mediante un decreto y no como una deducción personal establecida directamente en la ley.
Por ello, resulta necesario incorporar en la Ley del Impuesto sobre la Renta una deducción aplicable a los pagos realizados por el propio contribuyente por concepto de licenciaturas, especialidades, maestrías, doctorados, diplomados, certificaciones y programas de actualización profesional.
Una propuesta como la que planteamos busca facilitar el acceso y la permanencia en la educación superior, pero su alcance sería más amplio en virtud de que representa un incentivo para adquirir nuevos conocimientos, actualizar competencias, certificar habilidades y responder a las transformaciones del mercado laboral.
No se trata únicamente de disminuir la carga económica de una colegiatura. Se trata de reconocer que la preparación profesional es una inversión que incrementa la productividad, favorece la movilidad laboral, fortalece la innovación y genera beneficios para toda la sociedad.
II. Justificación de la iniciativa
La presente iniciativa tiene como finalidad permitir que las familias deduzcan los gastos destinados a la educación inicial, básica, media superior, superior y de posgrado de sus integrantes, ya sea de sus hijas e hijos, de su cónyuge o del propio contribuyente. Con ello, se busca reducir la carga económica que representa continuar con la preparación académica y, al mismo tiempo, incentivar la actualización profesional, la especialización y la adquisición permanente de nuevos conocimientos y competencias.
La reforma se justifica, porque contribuirá a reducir la carga económica que representa continuar estudiando. Muchas personas cursan una licenciatura o un posgrado mientras trabajan y sostienen a sus familias. En estos casos, las colegiaturas se pagan directamente con los ingresos obtenidos por el propio contribuyente, sin que exista actualmente un reconocimiento fiscal por ese esfuerzo.
Por otra parte, la iniciativa busca incentivar la adquisición de nuevos conocimientos y el aprendizaje permanente. La deducción no debe entenderse únicamente como un apoyo para pagar una colegiatura, sino como un instrumento para promover la actualización de competencias, la especialización profesional y la certificación de habilidades. Facilitar que una persona continúe preparándose también fortalece la productividad, la innovación y la competitividad del país.
Además, la reforma otorgará mayor certeza jurídica. El beneficio aplicable a las colegiaturas no está incorporado expresamente en el catálogo de deducciones personales del artículo 151 de la Ley del Impuesto sobre la Renta, sino que deriva de un decreto del Poder Ejecutivo federal. Plasmarlo directamente en la ley permitirá darle estabilidad, permanencia y claridad, evitando que su existencia y alcance dependan exclusivamente de una disposición administrativa emitida por el Ejecutivo.
La propuesta también atiende el principio de igualdad. No resulta razonable que el sistema fiscal reconozca el esfuerzo realizado para cubrir estudios hasta el bachillerato, pero deje de hacerlo cuando la persona ingresa a la universidad, cursa un posgrado o busca actualizar sus conocimientos para conservar o mejorar su empleo. La formación profesional es una continuación del proceso educativo y merece un tratamiento fiscal congruente.
III. Objeto de la iniciativa
La presente iniciativa tiene por objeto incorporar en la Ley del Impuesto sobre la Renta el beneficio fiscal aplicable a los pagos por servicios educativos, actualmente regulado mediante el decreto publicado en el Diario Oficial de la Federación el 26 de diciembre de 2013, con la finalidad de otorgar certeza jurídica, estabilidad y permanencia.
Asimismo, propone ampliar la deducción a la educación superior, los estudios de posgrado, los diplomados, la formación continua y la certificación de competencias, para que las familias puedan deducir los gastos educativos realizados en beneficio del propio contribuyente, su cónyuge o concubina, así como de sus ascendientes y descendientes en línea recta.
Con ello se busca facilitar el acceso y la permanencia en todos los niveles educativos e incentivar la actualización profesional, la especialización y la adquisición permanente de nuevos conocimientos y competencias.
Por lo expuesto y fundado, se somete a consideración de esta honorable asamblea el siguiente proyecto de:
Decreto por el que se adiciona una fracción IX y se reforma el último párrafo del artículo 151 de la Ley del Impuesto sobre la Renta
Artículo Único. Se adiciona una fracción IX y se reforma el último párrafo al artículo 151 de la Ley del Impuesto sobre la Renta, para quedar como sigue:
Artículo 151. ...
I. a VIII. ...
IX. Los pagos efectivamente realizados por el contribuyente por servicios de enseñanza correspondientes a la educación inicial, preescolar, primaria y secundaria, profesional técnica, bachillerato o su equivalente, estudios de técnico superior universitario, profesional asociado o sus equivalentes, licenciatura, ingenierías, estudios de especialidad, maestría y doctorado, diplomados, programas de educación continua, cursos de actualización profesional y procesos de evaluación y certificación de competencias laborales o profesionales, para sí, para su cónyuge o para la persona con quien viva en concubinato, y para sus ascendientes o descendientes en línea recta.
Los servicios deberán ser prestados en territorio nacional por instituciones educativas públicas o particulares que cuenten con la autorización o el reconocimiento de validez oficial de estudios que corresponda conforme a las disposiciones aplicables.
Los servicios de educación como diplomados, programas de educación continua, cursos de actualización profesional y procesos de evaluación y certificación de competencias laborales o profesionales, podrán ser prestados por instituciones de educación superior, colegios de profesionistas u organismos legalmente facultados para impartir formación, evaluar o certificar competencias, sin exigir reconocimiento de validez oficial a los programas para los que éste no sea legalmente requerido.
Únicamente serán deducibles las cantidades pagadas por los servicios de enseñanza, formación, evaluación o certificación. No se considerarán los pagos por inscripción o reinscripción, libros, materiales, uniformes, equipo, alimentación, alojamiento, intereses, recargos ni otros conceptos distintos de dichos servicios.
Los pagos deberán realizarse mediante cheque nominativo del contribuyente, transferencia electrónica de fondos desde una cuenta abierta a su nombre, o tarjeta de crédito, débito o servicios. Deberán estar amparados por el comprobante fiscal digital por Internet correspondiente, en el que se identifique a la persona beneficiaria, el servicio prestado, el nivel educativo o programa cursado y el periodo al que corresponda el pago.
Cuando el costo del servicio sea cubierto total o parcialmente mediante una beca, subsidio, apoyo o reembolso, únicamente podrá deducirse la cantidad efectivamente pagada por el contribuyente que no haya sido recuperada. Un mismo pago no podrá deducirse más de una vez.
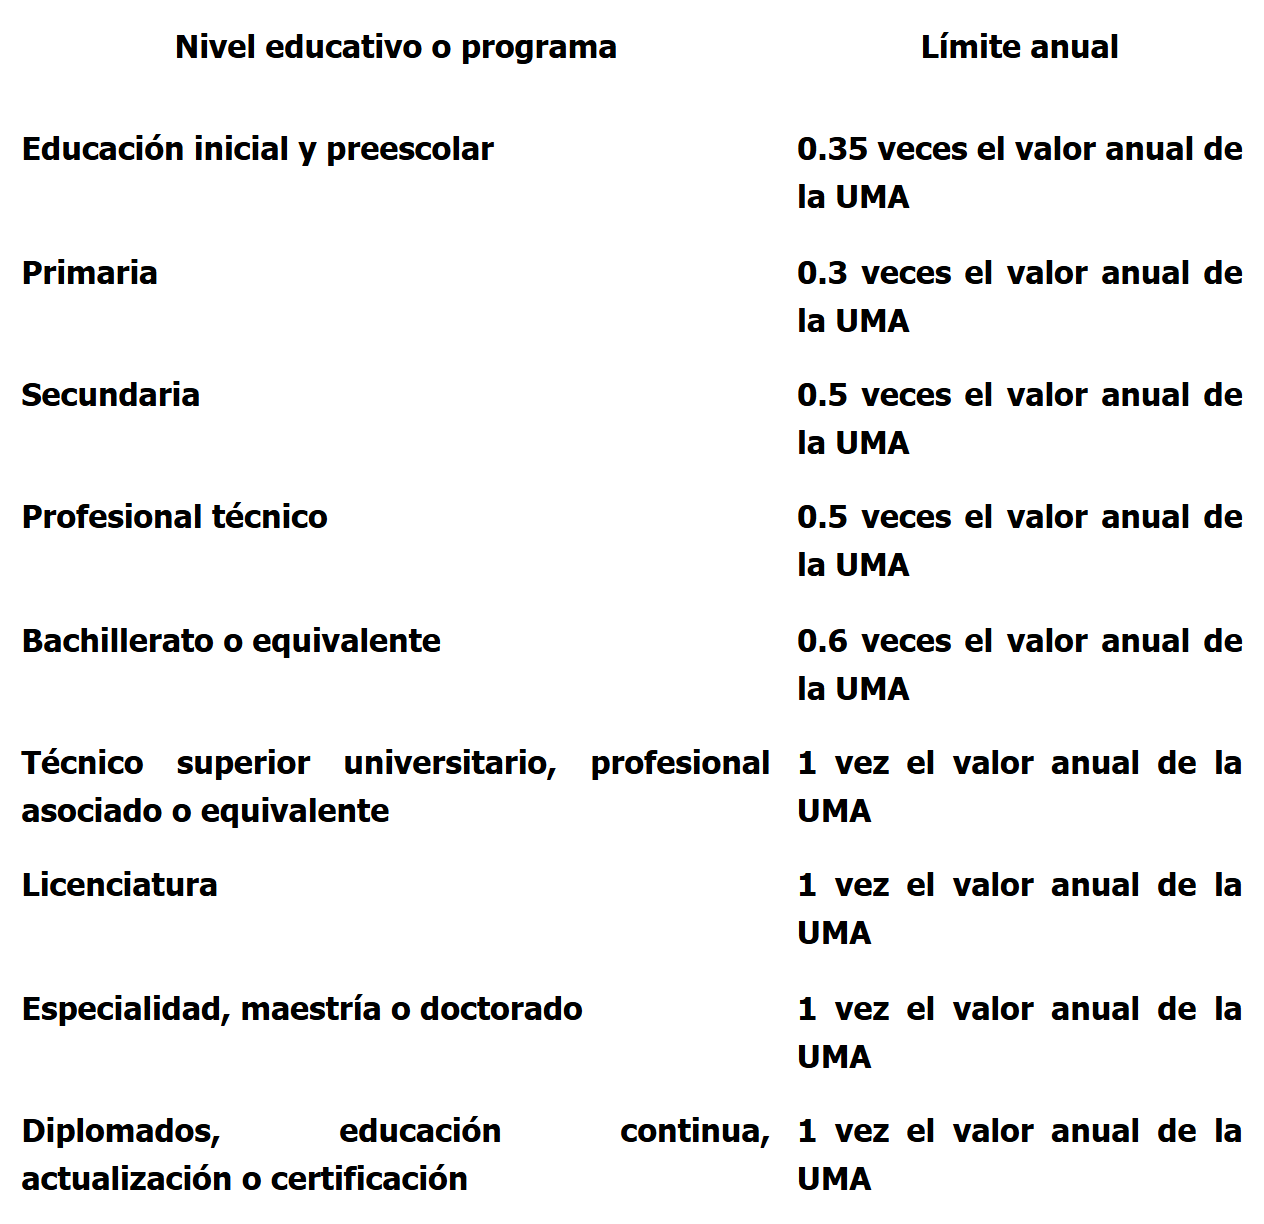
El monto deducible por cada persona beneficiaria no excederá, en cada ejercicio fiscal, de los límites siguientes:
...
...
...
El monto total de las deducciones que podrán efectuar los contribuyentes en los términos de este artículo, no podrá exceder de la cantidad que resulte menor entre cinco veces el valor anual de la Unidad de Medida y Actualización, o de 15 por ciento del total de los ingresos del contribuyente, incluyendo aquéllos por los que no se pague el impuesto. Lo dispuesto en este párrafo no será aplicable tratándose de las fracciones V y IX de este artículo.
Artículos Transitorios
Primero. El presente decreto entrará en vigor el día siguiente al de su publicación en el Diario Oficial de la Federación.
Segundo . La Secretaría de Hacienda y Crédito Público considerará el efecto recaudatorio de las deducciones previstas en este decreto al elaborar las estimaciones de ingresos y, en su caso, las previsiones de gasto correspondientes al ejercicio fiscal siguiente al de su entrada en vigor.
Tercero . Se derogan las disposiciones que se opongan al presente decreto.
Notas
1 Diario Oficial de la Federación, Decreto que compila diversos beneficios fiscales y establece medidas de simplificación administrativa, 25 de diciembre de 2013, <https://dof.gob.mx/nota_detalle.php?codigo=5328028&fecha=26/12/ 2013#gsc.tab=0>Consultado el 25 de septiembre de 2026.
2 Íbid.
Dado en el Palacio Legislativo de San Lázaro, 30 de septiembre de 2026.
Diputado Sergio Gil Rullán (rúbrica)
Que reforma y adiciona diversas disposiciones de la Ley Federal de Protección al Consumidor, en materia de protección de las personas consumidoras en espectáculos públicos, a cargo del diputado Sergio Gil Rullán, del Grupo Parlamentario de Movimiento Ciudadano
El que suscribe, Sergio Gil Rullán, diputado de la LXVI Legislatura de la honorable Cámara de Diputados, integrante del Grupo Parlamentario de Movimiento Ciudadano, con fundamento en los artículos 71, fracción II, de la Constitución Política de los Estados Unidos Mexicanos; así como 6, numeral 1, fracción I; 77 y 78 del Reglamento de la Cámara de Diputados, somete a consideración del pleno, la siguiente iniciativa con proyecto de decreto por el que se reforman y adicionan diversas disposiciones de la Ley Federal de Protección al Consumidor, en materia de protección de las personas consumidoras en espectáculos públicos, al tenor de la siguiente
I. Planteamiento del problema
Asistir a un concierto, un partido de futbol, una obra de teatro, un festival, una presentación musical o cualquier otro espectáculo público constituye una actividad que forma parte de la vida cultural, recreativa y social de millones de personas en nuestro país.
Los espectáculos son espacios de convivencia, en ellos se construyen experiencias colectivas, se fortalecen vínculos familiares y comunitarios y se generan formas de identidad y pertenencia. Particularmente para las personas jóvenes, la música, el deporte, las expresiones artísticas y el entretenimiento constituyen espacios relevantes de encuentro y participación social.
Para dimensionar la importancia y trascendencia de los espectáculos culturales, basta menciona que de acuerdo con el Módulo sobre Eventos Culturales Seleccionados (Modecult) 2025 del Instituto Nacional de Estadística y Geografía (Inegi), casi 65 por ciento por ciento de la población de 12 años y más asistió durante los doce meses previos a por lo menos un evento cultural. Entre la población de 12 a 24 años la participación fue todavía mayor: ocho de cada diez personas asistieron a algún evento. Estos datos muestran que la cultura y el entretenimiento tienen una presencia especialmente significativa en la vida de las nuevas generaciones.
El estudio en comento señala que, entre las personas de 18 años y más residentes de 32 ciudades de 100 mil habitantes o más, casi el 62 por ciento asistió al menos a uno de los eventos culturales seleccionados a obras de teatro, conciertos o presentaciones de música en vivo, espectáculos de danza, exposiciones o museos y proyecciones cinematográficas, durante los doce meses anteriores al levantamiento.1
Por ello, hablar de espectáculos públicos no significa hablar únicamente de una industria, significa hablar también de millones de personas que destinan parte de sus ingresos a acceder a actividades deportivas, culturales, artísticas, musicales, recreativas y de entretenimiento.
Una persona puede planear anticipadamente el precio de su entrada, comparar localidades y decidir cuánto está dispuesta a pagar. Sin embargo, una vez que ingresa al recinto se encuentra en una situación distinta.
Prácticamente en todos los estadios, arenas, auditorios, festivales y centros de espectáculos existen restricciones para introducir alimentos y bebidas adquiridos en el exterior, el consumidor deja entonces de contar con las mismas posibilidades de elección que tenía antes de ingresar.
En términos económicos se genera una situación particular: la persona ya pagó por acceder al espectáculo, se encuentra físicamente dentro de un espacio de acceso controlado y, en muchos casos, no puede salir para adquirir alimentos o bebidas y posteriormente volver a ingresar, tampoco puede recurrir libremente a proveedores externos.
Esta circunstancia no significa que los alimentos y bebidas deban proporcionarse gratuitamente ni que el Estado deba determinar el precio de todos los productos comercializados en un espectáculo, si embargo, si debe regular que en el establecimiento de estos precios no represente un abuso para los derechos de los consumidores.
Una persona puede decidir no adquirir una botana, un alimento preparado o una bebida distinta al agua la hidratación, en cambio, responde a una necesidad básica, particularmente en espectáculos que pueden prolongarse durante varias horas, celebrarse en espacios abiertos o congregar a miles de personas. Por ello, resulta necesario diferenciar jurídicamente entre la obligación de ofrecer productos básicos a precios razonables y el acceso al agua potable.
La presente iniciativa parte de una premisa sencilla: la decisión de asistir a un espectáculo no debe significar renunciar a las protecciones elementales que corresponden a cualquier persona consumidora.
La Encuesta Nacional de Ingresos y Gastos de los Hogares (ENIGH) 2024 confirma que los hogares mexicanos destinan parte de su gasto corriente a servicios de educación, artículos educativos, artículos de esparcimiento y otros gastos de esparcimiento, junto con erogaciones fundamentales como alimentación, vivienda, transporte y salud.2
El acceso a estas actividades adquiere especial relevancia para las personas jóvenes. Los resultados del Modecult 2025 muestran precisamente que el grupo de 12 a 24 años presenta uno de los mayores niveles de participación cultural del país, de ahí que cualquier incremento acumulado en los costos asociados a la asistencia (boleto, comisiones, traslado, alimentos y bebidas) pueda terminar convirtiéndose en una barrera económica adicional.3
La discusión, por tanto, no consiste en cuestionar la legítima actividad económica de organizadores, operadores, concesionarios o proveedores, sino que consiste en encontrar un equilibrio entre esa actividad y el derecho de las personas consumidoras a recibir bienes y servicios en condiciones de información, accesibilidad y trato equitativo.
En ello, radica la importancia y trascendencia de esta iniciativa en virtud de que busca que la adquisición de alimentos y bebidas en espectáculos públicos no represente un abuso a los derechos de los consumidores.
No se pretende regular la actividad administrativa de los espectáculos públicos, materia en la que concurren disposiciones estatales y municipales. La reforma se limita estrictamente a la relación de consumo que se genera entre proveedores y consumidores dentro de esos espacios, ámbito propio de la Ley Federal de Protección al Consumidor.
Durante la LXVI Legislatura la Bancada Naranja ha impulsado distintas reformas encaminadas a fortalecer los derechos de quienes asisten a espectáculos. En marzo de 2026, diputadas y diputados del Grupo Parlamentario de Movimiento Ciudadano, presentamos una iniciativa para reformar y adicionar diversas disposiciones de la Ley Federal de Protección al Consumidor en materia de regulación de boleteras. En esta propuesta planteamos fortalecer las obligaciones de quienes participan en la comercialización de entradas y mejorar las condiciones de protección de las personas consumidoras.4
Posteriormente, el 24 de agosto de 2026, también presente una iniciativa para regular la reventa de boletos a través de plataformas digitales. Entre otras medidas, la propuesta plantea limitar el precio total de reventa, identificar a quienes ofrecen boletos, verificar su existencia y autenticidad, combatir el uso de mecanismos automatizados para el acaparamiento y establecer mecanismos de reclamación y reembolso, misma que fue turnada a la Comisión de Economía, Comercio y Competitividad de la Cámara de Diputados.5
Con aquellas propuestas se atienden dos momentos esenciales: la adquisición del boleto y su eventual reventa.
Por ello, la presente iniciativa incorpora un tercer momento: lo que ocurre una vez que el espectador ya se encuentra dentro del recinto configurando así una visión integral de protección:
• Primero, reglas claras para adquirir una entrada;
• Segundo, reglas claras para evitar abusos en la reventa digital, y
• Tercero, condiciones razonables de consumo durante la celebración del espectáculo.
El propósito común es que disfrutar de un concierto, un partido, una presentación artística o un espectáculo de entretenimiento no termine condicionado por prácticas que eleven innecesariamente el costo real de la experiencia.
En iniciativas previas de la bancada naranja se ha sostenido que las barreras económicas pueden limitar el acceso de las personas jóvenes a bienes y servicios culturales y se ha planteado, entre otras medidas, la creación de mecanismos para ampliar dicho acceso. En ese contexto también se ha señalado la posición de nuestro coordinador nacional Jorge Álvarez Máynez respecto de la necesidad de ampliar el acceso de las juventudes a la cultura.
Álvarez Máynez ha expresado igualmente que la cultura no debe entenderse como un agregado o un lujo, sino como una actividad con valor social y económico. Esa visión fue expuesta, entre otros espacios, durante la 87 Convención Bancaria de 2024.
El acceso a la cultura es derecho y no debe convertirse un lujo para unos cuantos, en la bancada naranja estamos convencidos que ampliar el acceso a espectáculos públicos no significa únicamente facilitar la entrada, también implica evitar que los costos asociados a permanecer dentro de un espectáculo conviertan la experiencia cultural, deportiva o recreativa en algo cada vez menos accesible.
II. Experiencias internacionales
La preocupación por mejorar las condiciones económicas bajo las cuales las personas acceden y disfrutan de espectáculos públicos no es exclusiva de México. En los últimos años se han desarrollado distintas experiencias internacionales orientadas a colocar al consumidor y al aficionado en el centro de las decisiones relacionadas con precios, comercialización y servicios dentro de los eventos.
Una de las experiencias más relevantes para los propósitos de esta iniciativa se desarrolló en Atlanta, Estados Unidos.
Con motivo de la apertura del Mercedes-Benz Stadium en 2017, recinto utilizado por los Atlanta Falcons de la National Football League y el Atlanta United de la Major League Soccer, se implementó un modelo denominado Fan-First Pricing .
La lógica era distinta a la utilizada tradicionalmente en muchos grandes recintos deportivos: en lugar de considerar que una persona dentro del estadio constituye un consumidor cautivo al que puede cobrarse un precio elevado por alimentos y bebidas, el modelo buscó ofrecer productos de consumo habitual a precios significativamente menores.
El menú inicial contempló productos básicos a precios accesibles, entre ellos agua, refrescos, hot dogs, palomitas y pretzels por aproximadamente dos dólares, así como otras opciones básicas por tres dólares. La estrategia fue acompañada de modificaciones operativas destinadas a incrementar puntos de venta y reducir los tiempos de atención. Los resultados resultan particularmente relevantes porque contradijeron la idea de que disminuir los precios necesariamente significa reducir los ingresos.
Durante la temporada 2017, el gasto promedio por persona en alimentos y bebidas durante los partidos de los Falcons aumentó 16 por ciento respecto de la temporada anterior, pese a que los precios se habían reducido aproximadamente 50 por ciento. Asimismo, más de seis mil aficionados adicionales por partido comenzaron a ingresar al estadio con mayor anticipación para aprovechar la oferta de alimentos y bebidas.
La experiencia también mostró un incremento en el volumen de consumo. Durante los partidos de temporada regular de los Falcons en 2017 se vendieron más de 200 mil productos por encuentro, y las encuestas de experiencia de los aficionados colocaron al programa de alimentos y bebidas del Mercedes-Benz Stadium en el primer lugar de la NFL en variables como calidad, relación precio-valor, rapidez y variedad.6
El caso de Atlanta ofrece una enseñanza importante: proteger la economía del espectador y mantener una operación económicamente viable no son objetivos necesariamente incompatibles.
Un precio menor puede aumentar el volumen de consumo, mejorar la percepción del servicio, incentivar que las personas permanezcan más tiempo dentro del recinto y fortalecer la relación entre el organizador y sus asistentes.
El estado de California en Estados Unidos ofrece otro referente. Desde julio de 2024 se encuentra vigente la denominada Honest Pricing Law , derivada de la Senate Bill 478, esta legislación establece, como regla general, que el precio anunciado de un bien o servicio debe incluir los cargos obligatorios, salvo determinadas excepciones.7
Estos antecedentes no son idénticos a la propuesta que aquí se formula. Sin embargo, comparten un cambio de perspectiva que resulta relevante: la experiencia del espectador debe analizarse integralmente y no únicamente desde la celebración del espectáculo.
El consumidor compra un boleto, puede utilizar plataformas digitales, ingresa a un recinto y posteriormente adquiere bienes y servicios dentro de éste, cada una de esas etapas genera relaciones económicas que requieren reglas claras.
La experiencia de Atlanta resulta particularmente útil porque demuestra que es posible diseñar un esquema que garantice productos básicos a precios accesibles sin impedir que el recinto mantenga una oferta adicional de productos diferenciados o de mayor precio.
III. Justificación de la iniciativa
La presente iniciativa busca establecer un equilibrio entre la libertad de los proveedores para desarrollar sus actividades económicas y la obligación del Estado de proteger los derechos de las personas consumidoras. No se pretende imponer un control general de precios dentro de estadios, arenas, auditorios, festivales o centros de espectáculos, sino garantizar que, en espacios donde las alternativas de consumo se encuentran restringidas, exista una opción básica y accesible.
Para ello, se propone crear la Canasta Básica del Espectador, integrada por alimentos y bebidas esenciales cuyo precio no podrá exceder en más de 20 por ciento su precio comercial de referencia.
Este mecanismo permite conservar la libertad de los proveedores para determinar el precio de la generalidad de sus productos, incluidos aquellos de carácter especial o premium, al tiempo que garantiza una alternativa razonable para las personas consumidoras. La Procuraduría Federal del Consumidor determinará la metodología para calcular los precios de referencia a partir de productos iguales o equivalentes disponibles en el mercado.
La iniciativa reconoce, además, que el acceso al agua requiere un tratamiento particular. La hidratación durante un espectáculo de varias horas no puede depender exclusivamente de la capacidad económica de una persona para adquirir agua embotellada. Por ello, se establece la obligación de contar con bebederos, dispensadores o estaciones gratuitas de abastecimiento, así como el derecho de ingresar con un recipiente reutilizable vacío. Este derecho podrá sujetarse a restricciones objetivas y proporcionales por razones de seguridad, pero no utilizarse como una prohibición general que obligue a las personas a comprar agua dentro del recinto. La medida también contribuye a reducir el uso de envases desechables en eventos masivos.
Reducir costos adicionales innecesarios puede contribuir a evitar que las condiciones económicas se conviertan en una barrera para el acceso de las personas jóvenes a la cultura y al entretenimiento.
La experiencia internacional demuestra que un modelo centrado en el espectador tampoco tiene que ser contrario a la actividad económica. En el Mercedes-Benz Stadium de Atlanta, la implementación del esquema Fan-First Pricing, que redujo aproximadamente 50 por ciento el precio de determinados alimentos y bebidas estuvo acompañada por un incremento de 16 por ciento en el gasto promedio por persona en concesiones durante los partidos de los Atlanta Falcons, además de un mayor ingreso anticipado de aficionados al estadio.8
Nuestra propuesta no regula todos los productos ni impide la existencia de opciones de mayor precio. Busca garantizar que junto a ellas exista siempre una alternativa básica y accesible. Quien quiera adquirir productos especiales podrá hacerlo libremente, pero quien únicamente necesite agua, un alimento básico o un refrigerio también deberá contar con una opción a un precio razonable. No se trata de regular para restringir, sino de garantizar opciones y proteger la economía de las personas consumidoras.
IV. Objeto de la iniciativa
La presente iniciativa tiene por objeto fortalecer la protección de las personas consumidoras que asisten a espectáculos deportivos, culturales, artísticos, musicales, recreativos y de entretenimiento, garantizando que dentro de los recintos existan alternativas básicas de consumo a precios accesibles y condiciones adecuadas para el acceso al agua potable.
La reforma contempla la creación de una Canasta Básica del Espectador, integrada por alimentos y bebidas esenciales cuyo precio no podrá exceder en más de 20 por ciento su precio comercial de referencia; el acceso gratuito a agua potable mediante bebederos, dispensadores o estaciones de abastecimiento; y el derecho de las personas asistentes a ingresar con recipientes reutilizables vacíos para su hidratación, sujeto únicamente a restricciones objetivas y proporcionales por razones de seguridad.
Asimismo, se establecen obligaciones reforzadas para aquellos recintos que prohíban o restrinjan el ingreso de alimentos y bebidas adquiridos en el exterior, con el propósito de evitar que la falta de alternativas coloque a las personas consumidoras en condiciones desfavorables durante su permanencia en el evento.
Esta propuesta forma parte de una visión integral de protección al espectador, y se corresponde con las iniciativas previamente presentadas por la bancada naranja para regular las boleteras y la reventa de boletos en plataformas digitales atienden las condiciones para acceder a los espectáculos; la presente reforma se concentra en lo que ocurre una vez que la persona se encuentra dentro del recinto. En conjunto, se busca proteger al espectador desde la compra de su boleto y durante toda su experiencia en el evento, haciendo de los espectáculos espacios más accesibles para todas y todos.
V. Contenido de la iniciativa
Para alcanzar los objetivos planteados se propone reformar exclusivamente la Ley Federal de Protección al Consumidor, toda vez que la iniciativa se concentra en las relaciones de consumo que se generan con motivo de la celebración de espectáculos públicos, sin intervenir en las atribuciones de las entidades federativas y municipios en materia de funcionamiento, seguridad, protección civil o autorización de estos eventos.
Para ello, se propone adicionar los artículos 65 Quáter a 65 Quáter 5, dentro del Capítulo VI, denominado “De los servicios”, así como reformar el artículo 128 de la Ley.
El artículo 65 Quáter establecerá el ámbito de aplicación de las nuevas disposiciones para los espectáculos deportivos, culturales, artísticos, musicales, recreativos y de entretenimiento. Asimismo, definirá qué debe entenderse por recinto y determinará las obligaciones que correspondan a quienes organicen, operen o comercialicen alimentos y bebidas dentro de estos espacios.
El artículo 65 Quáter 1 creará la Canasta Básica del Espectador, integrada, cuando menos, por agua para consumo humano, una bebida no alcohólica, un alimento preparado básico, un refrigerio o botana y una opción alimentaria saludable. Estos productos deberán estar disponibles desde la apertura del recinto y hasta la conclusión del espectáculo
El artículo 65 Quáter 2 establecerá que los productos integrantes de la Canasta Básica del Espectador no podrán venderse a un precio superior en más de 20 por ciento a su precio comercial de referencia, entendido como el precio promedio de venta al público del mismo producto o de productos equivalentes en cantidad, presentación y características en la zona geográfica correspondiente. Profeco establecerá la metodología para su determinación y actualización. De esta manera, se evita fijar cantidades nominales que podrían perder vigencia frente a la inflación o las variaciones del mercado.
Por su parte, el artículo 65 Quáter 3 reconocerá el derecho de las personas consumidoras al acceso gratuito a agua potable durante su permanencia en el recinto. Para hacerlo efectivo, deberán existir bebederos, dispensadores o estaciones de abastecimiento suficientes y accesibles, cuyo uso no podrá condicionarse a la compra de ningún producto. Esta obligación será independiente de la posibilidad de adquirir agua envasada como parte de la Canasta Básica del Espectador.
El artículo 65 Quáter 4 permitirá a las personas asistentes ingresar con un recipiente personal reutilizable vacío destinado al abastecimiento de agua. Por razones de seguridad podrán establecerse restricciones relacionadas con el material, capacidad, dimensiones o características del recipiente, siempre que sean objetivas, proporcionales y previamente informadas. Con ello se busca conciliar la seguridad de quienes asisten a los espectáculos con el ejercicio efectivo del derecho a la hidratación.
El artículo 65 Quáter 5 establecerá obligaciones reforzadas para aquellos recintos en los que se prohíba o restrinja el ingreso de alimentos o bebidas adquiridos en el exterior. En estos casos deberá garantizarse la disponibilidad de la Canasta Básica del Espectador, el cumplimiento del límite de precios, el acceso gratuito al agua potable y la posibilidad de utilizar recipientes reutilizables en los términos previstos por la propia Ley.
Finalmente, se propone reformar el artículo 128 para incorporar estas nuevas disposiciones al régimen de sanciones de la Ley Federal de Protección al Consumidor. Con ello, su cumplimiento podrá ser objeto de vigilancia y verificación por parte de Profeco y, en caso de infracción, dar lugar a las sanciones correspondientes.
En conjunto, estas modificaciones buscan adaptar a la realidad mexicana una política centrada en las personas consumidoras. Después de avanzar en propuestas para mejorar las condiciones de venta de boletos y regular su reventa en plataformas digitales, esta iniciativa atiende lo que sucede una vez que el espectador ingresa al recinto.
El Espectador Primero parte de una idea sencilla: pagar un boleto no debe significar aceptar cualquier condición de consumo. Quienes asisten a un concierto, un partido, una obra, un festival o cualquier otro espectáculo deben contar con alternativas básicas a precios accesibles y con condiciones adecuadas para su hidratación.
No se busca limitar la actividad económica ni la diversidad de productos disponibles. Se busca hacer más accesible la experiencia y colocar al espectador en el centro de la protección al consumidor.
Para dar mayor claridad a nuestra propuesta presentamos el siguiente cuadro comparativo:
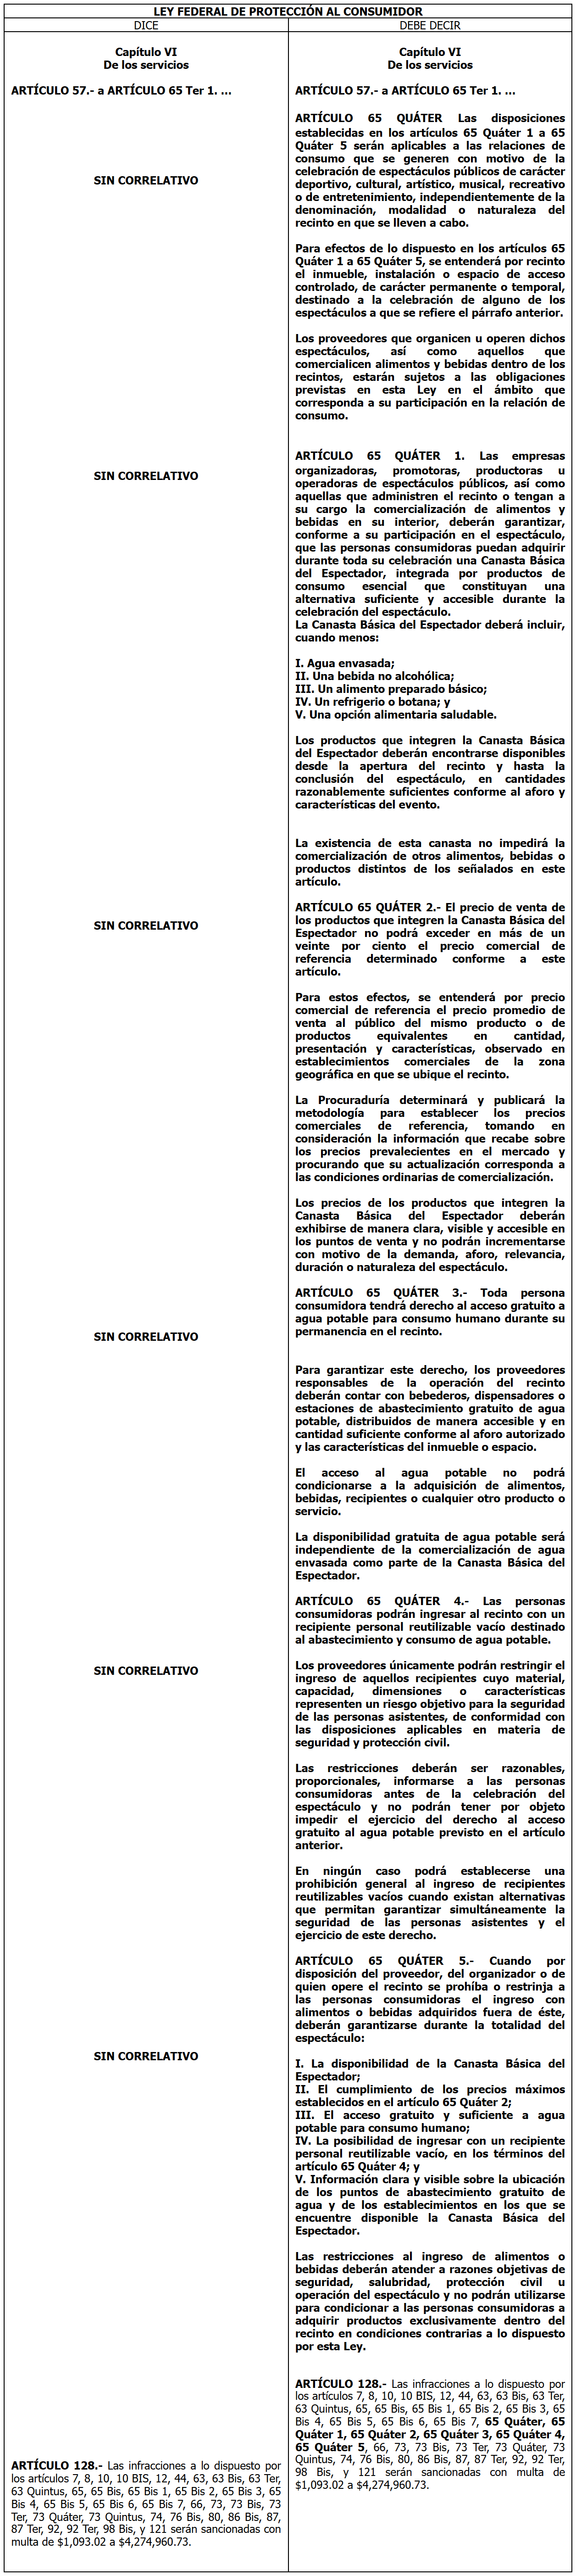
Por lo expuesto y fundado, se somete a consideración de esta honorable asamblea el siguiente proyecto de:
Decreto por el que se reforman y adicionan diversas disposiciones de la Ley Federal de Protección al Consumidor
Artículo Único. Se adicionan los artículos 65 Quáter, 65 Quáter 1, 65 Quáter 2, 65 Quáter 3, 65 Quáter 4 y 65 Quáter 5 al Capítulo VI, denominado “De los servicios”; y se reforma el artículo 128, de la Ley Federal de Protección al Consumidor, para quedar como sigue:
Artículo 65 Quáter. Las disposiciones establecidas en los artículos 65 Quáter 1 a 65 Quáter 5 serán aplicables a las relaciones de consumo que se generen con motivo de la celebración de espectáculos públicos de carácter deportivo, cultural, artístico, musical, recreativo o de entretenimiento, independientemente de la denominación, modalidad o naturaleza del recinto en que se lleven a cabo.
Para efectos de lo dispuesto en los artículos 65 Quáter 1 a 65 Quáter 5, se entenderá por recinto el inmueble, instalación o espacio de acceso controlado, de carácter permanente o temporal, destinado a la celebración de alguno de los espectáculos a que se refiere el párrafo anterior.
Los proveedores que organicen u operen dichos espectáculos, así como aquellos que comercialicen alimentos y bebidas dentro de los recintos, estarán sujetos a las obligaciones previstas en esta Ley en el ámbito que corresponda a su participación en la relación de consumo.
Artículo 65 Quáter 1. Las empresas organizadoras, promotoras, productoras u operadoras de espectáculos públicos, así como aquellas que administren el recinto o tengan a su cargo la comercialización de alimentos y bebidas en su interior, deberán garantizar, conforme a su participación en el espectáculo, que las personas consumidoras puedan adquirir durante toda su celebración una Canasta Básica del Espectador, integrada por productos de consumo esencial que constituyan una alternativa suficiente y accesible durante la celebración del espectáculo.
La Canasta Básica del Espectador deberá incluir, cuando menos:
I. Agua envasada;
II. Una bebida no alcohólica;
III. Un alimento preparado básico;
IV. Un refrigerio o botana; y
V. Una opción alimentaria saludable.
Los productos que integren la Canasta Básica del Espectador deberán encontrarse disponibles desde la apertura del recinto y hasta la conclusión del espectáculo, en cantidades razonablemente suficientes conforme al aforo y características del evento.
La existencia de esta canasta no impedirá la comercialización de otros alimentos, bebidas o productos distintos de los señalados en este artículo.
Artículo 65 Quáter 2. El precio de venta de los productos que integren la Canasta Básica del Espectador no podrá exceder en más de un veinte por ciento el precio comercial de referencia determinado conforme a este artículo.
Para estos efectos, se entenderá por precio comercial de referencia el precio promedio de venta al público del mismo producto o de productos equivalentes en cantidad, presentación y características, observado en establecimientos comerciales de la zona geográfica en que se ubique el recinto.
La Procuraduría determinará y publicará la metodología para establecer los precios comerciales de referencia, tomando en consideración la información que recabe sobre los precios prevalecientes en el mercado y procurando que su actualización corresponda a las condiciones ordinarias de comercialización.
Los precios de los productos que integren la Canasta Básica del Espectador deberán exhibirse de manera clara, visible y accesible en los puntos de venta y no podrán incrementarse con motivo de la demanda, aforo, relevancia, duración o naturaleza del espectáculo.
Artículo 65 Quáter 3. Toda persona consumidora tendrá derecho al acceso gratuito a agua potable para consumo humano durante su permanencia en el recinto.
Para garantizar este derecho, los proveedores responsables de la operación del recinto deberán contar con bebederos, dispensadores o estaciones de abastecimiento gratuito de agua potable, distribuidos de manera accesible y en cantidad suficiente conforme al aforo autorizado y las características del inmueble o espacio.
El acceso al agua potable no podrá condicionarse a la adquisición de alimentos, bebidas, recipientes o cualquier otro producto o servicio.
La disponibilidad gratuita de agua potable será independiente de la comercialización de agua envasada como parte de la Canasta Básica del Espectador.
Artículo 65 Quáter 4. Las personas consumidoras podrán ingresar al recinto con un recipiente personal reutilizable vacío destinado al abastecimiento y consumo de agua potable.
Los proveedores únicamente podrán restringir el ingreso de aquellos recipientes cuyo material, capacidad, dimensiones o características representen un riesgo objetivo para la seguridad de las personas asistentes, de conformidad con las disposiciones aplicables en materia de seguridad y protección civil.
Las restricciones deberán ser razonables, proporcionales, informarse a las personas consumidoras antes de la celebración del espectáculo y no podrán tener por objeto impedir el ejercicio del derecho al acceso gratuito al agua potable previsto en el artículo anterior.
En ningún caso podrá establecerse una prohibición general al ingreso de recipientes reutilizables vacíos cuando existan alternativas que permitan garantizar simultáneamente la seguridad de las personas asistentes y el ejercicio de este derecho.
Artículo 65 Quáter 5. Cuando por disposición del proveedor, del organizador o de quien opere el recinto se prohíba o restrinja a las personas consumidoras el ingreso con alimentos o bebidas adquiridos fuera de éste, deberán garantizarse durante la totalidad del espectáculo:
I. La disponibilidad de la Canasta Básica del Espectador;
II. El cumplimiento de los precios máximos establecidos en el artículo 65 Quáter 2;
III. El acceso gratuito y suficiente a agua potable para consumo humano;
IV. La posibilidad de ingresar con un recipiente personal reutilizable vacío, en los términos del artículo 65 Quáter 4; y
V. Información clara y visible sobre la ubicación de los puntos de abastecimiento gratuito de agua y de los establecimientos en los que se encuentre disponible la Canasta Básica del Espectador.
Las restricciones al ingreso de alimentos o bebidas deberán atender a razones objetivas de seguridad, salubridad, protección civil u operación del espectáculo y no podrán utilizarse para condicionar a las personas consumidoras a adquirir productos exclusivamente dentro del recinto en condiciones contrarias a lo dispuesto por esta Ley.
Artículo 128. Las infracciones a lo dispuesto por los artículos 7, 8, 10, 10 BIS, 12, 44, 63, 63 Bis, 63 Ter, 63 Quintus, 65, 65 Bis, 65 Bis 1, 65 Bis 2, 65 Bis 3, 65 Bis 4, 65 Bis 5, 65 Bis 6, 65 Bis 7, 65 Quáter, 65 Quáter 1, 65 Quáter 2, 65 Quáter 3, 65 Quáter 4, 65 Quáter 5 , 66, 73, 73 Bis, 73 Ter, 73 Quáter, 73 Quintus, 74, 76 Bis, 80, 86 Bis, 87, 87 Ter, 92, 92 Ter, 98 Bis, y 121 serán sancionadas con multa de $1,093.02 a $4,274,960.73.
Transitorios
Primero. El presente decreto entrará en vigor a los ciento ochenta días naturales siguientes al de su publicación en el Diario Oficial de la Federación.
Segundo. La Procuraduría Federal del Consumidor contará con un plazo máximo de ciento veinte días naturales, contado a partir de la publicación del presente decreto, para emitir las disposiciones de carácter general relativas a la integración de la Canasta Básica del Espectador y a la metodología para determinar el precio comercial de referencia.
Tercero. Los proveedores sujetos a las disposiciones previstas en el presente decreto deberán realizar las adecuaciones necesarias para su cumplimiento dentro del plazo establecido para su entrada en vigor.
Cuarto. La implementación de las obligaciones previstas en el presente decreto se realizará sin perjuicio del cumplimiento de las disposiciones federales, estatales y municipales aplicables en materia de protección civil, seguridad, salubridad y funcionamiento de establecimientos.
Notas
1 Instituto Nacional de Estadística y Geografía (Inegi), 2025, Módulo sobre Eventos Culturales Seleccionados 2025 ).
2 Instituto Nacional de Estadística y Geografía (Inegi), 2025, Encuesta Nacional de Ingresos y Gastos de los Hogares 2024 ).
3 Instituto Nacional de Estadística y Geografía (Inegi), 2025, Módulo sobre Eventos Culturales Seleccionados 2025).
4 Sistema de Información Legislativa (SIL), 2026, Iniciativa con proyecto de decreto por el que se reforman y adicionan diversas disposiciones de la Ley Federal de Protección al Consumidor, en materia de regulación de boleteras.
5 Secretaría de Gobernación, Sistema de Información Legislativa (SIL), 2026, Iniciativa que adiciona un capítulo VIII Ter y reforma el artículo 128 de la Ley Federal de Protección al Consumidor, en materia de regulación de la reventa de boletos a través de plataformas digitales).
6 (Atlanta Falcons, 2018, Fan survey: Mercedes-Benz Stadium’s food and beverage program ranks No. 1 in NFL).
7 (California Department of Justice, Office of the Attorney General, 2024, SB 478 – Hidden Fees ).
8 (Atlanta Falcons, 2018, Mercedes-Benz Stadium to cut concession stand prices on popular items by 12 percent).
Dado en el Palacio Legislativo de San Lázaro, 30 de septiembre de 2026.
Diputado Sergio Gil Rullán (rúbrica)