Gaceta Parlamentaria, año XXIX, número 7136-II-4, miércoles 30 de septiembre de 2026
Que reforma el artículo 93 de la Ley del Impuesto sobre la Renta, en materia de exención del pago del ISR, en favor de los trabajadores por concepto de las horas extras que realicen en sus respectivos centros de trabajo, a cargo del diputado Reginaldo Sandoval Flores, del Grupo Parlamentario del PT
El suscrito, diputado federal Reginaldo Sandoval Flores del Grupo Parlamentario del Partido del Trabajo de la LXVI Legislatura de la Cámara de Diputados del honorable Congreso de la Unión, con fundamento en lo dispuesto en el artículo 71, fracción II, de la Constitución Política de los Estados Unidos Mexicanos, somete a la consideración de este honorable pleno la presente iniciativa con proyecto de decreto por el que se reforman las fracciones I y II del artículo 93 de la Ley del Impuesto sobre la Renta, en materia de exención del pago del Ley del Impuesto sobre la Renta, en favor de los trabajadores por concepto de las horas extras que realicen en sus respectivos centros de trabajo, al tenor de lo siguiente:
Exposición de Motivos
La Ley del Impuesto sobre la Renta1 , tiene el propósito de grabar la riqueza obtenida por las personas físicas o morales que actualicen algunas de las hipótesis normativas previstas en la ley como hecho generador del impuesto en cuestión.
Quien acepta horas extra suele hacerlo para cubrir un gasto concreto, una deuda, la escuela de los hijos o una emergencia médica. Con el régimen actual, la retención crece justo en esas semanas, lo que reduce el ingreso disponible cuando el hogar más lo requiere.
El tiempo extraordinario es una compensación, no un ingreso ordinario. Los artículos 66 a 68 de la Ley Federal del Trabajo ordenan pagar las horas extra al doble, precisamente para resarcir el desgaste físico, el tiempo de descanso y la convivencia familiar que el trabajador sacrifica. Gravar ese pago reduce la compensación que el legislador laboral diseñó para ese sacrificio y desnaturaliza su finalidad.
El artículo 93, fracción I, de la Ley del Impuesto sobre la Renta (LISR) trata de forma distinta a dos grupos de trabajadores que realizan exactamente el mismo esfuerzo adicional:
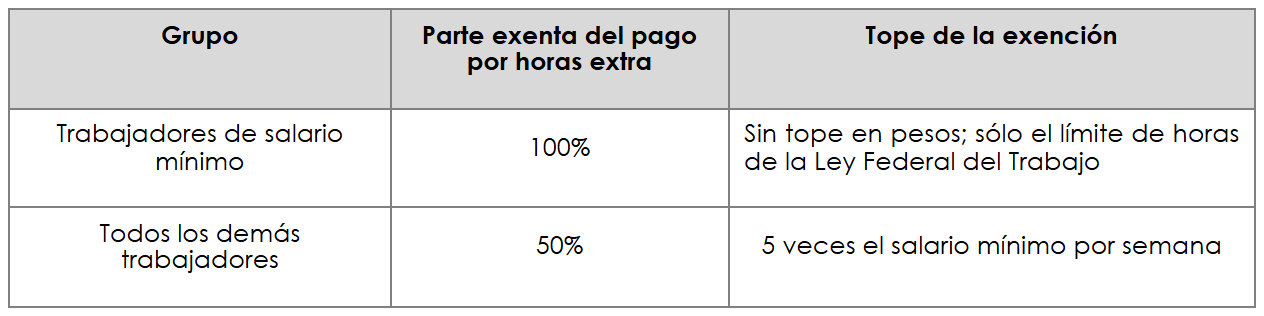
En ambos casos, las horas que excedan el límite legal están gravadas al 100 por ciento.
El principio de equidad exige tratar igual a quienes se encuentran en la misma situación. Hoy, dos trabajadores con salarios casi idénticos, uno con salario mínimo y otro con un ingreso apenas superior, reciben un trato fiscal distinto por el mismo trabajo adicional: exención total frente a exención parcial.
El problema es concreto: un trabajador que gana más del salario mínimo y labora horas extra dentro de los límites establecidos por la ley paga ISR por, al menos, la mitad de ese ingreso y, con frecuencia, por mucho más.
La propuesta exenta al 100 por ciento el pago por tiempo extraordinario y por días de descanso laborados para todos los trabajadores, siempre que no se rebase el límite establecido en la Ley Federal del Trabajo, y mantiene gravado todo aquello que lo exceda.
Ahora bien, con fecha 3 de marzo del presente año, en la edición vespertina del Diario Oficial de la Federación, se publicó el decreto de reformas a las fracciones IV y IX del apartado A del artículo 123, para establecer de manera sucesiva la jornada laboral de 40 horas, pasando de 48 a 40 horas semanales de trabajo.
El artículo segundo transitorio de dicho decreto obligó al Congreso de la Unión a realizar las adecuaciones correspondientes en la Ley Federal del Trabajo, por lo que el 1 de mayo del presente año se publicó el decreto de reformas a los artículos 59, 61, 66, 68 y 71, para regular lo referente a la reducción de la semana laboral, así como el límite de horas extraordinarias que un trabajador puede realizar en su centro de trabajo.
Nuestra propuesta, al quedar vinculada al límite de horas establecido en la Ley Federal del Trabajo y no a un monto fijo, permitirá que la exención crezca de 9 a 12 horas semanales conforme avance la reforma publicada el 1 de mayo de 2026, sin necesidad de realizar nuevas modificaciones a la LISR.
El objetivo central de ambas reformas es que el trabajador cuente con mayor tiempo para destinarlo a la convivencia familiar, continuar su formación académica, realizar actividades recreativas o emplearlo en aquello que mejor se adapte a sus objetivos de desarrollo personal. Asimismo, el ingreso liberado se concentra en hogares de ingresos medios y bajos, con una alta propensión al consumo, lo que fortalece el mercado interno.
En el Grupo Parlamentario del Partido del Trabajo tenemos la firme convicción de que, si se redujo la jornada laboral de 48 a 40 horas para que el trabajador pueda disponer de mayor tiempo libre y utilizarlo en aquello que mejor le convenga, lo correcto es que también pueda contar con los recursos económicos correspondientes que le permitan destinar ese tiempo a la creación y fortalecimiento de vínculos familiares, a actividades recreativas o académicas, según sea el caso.
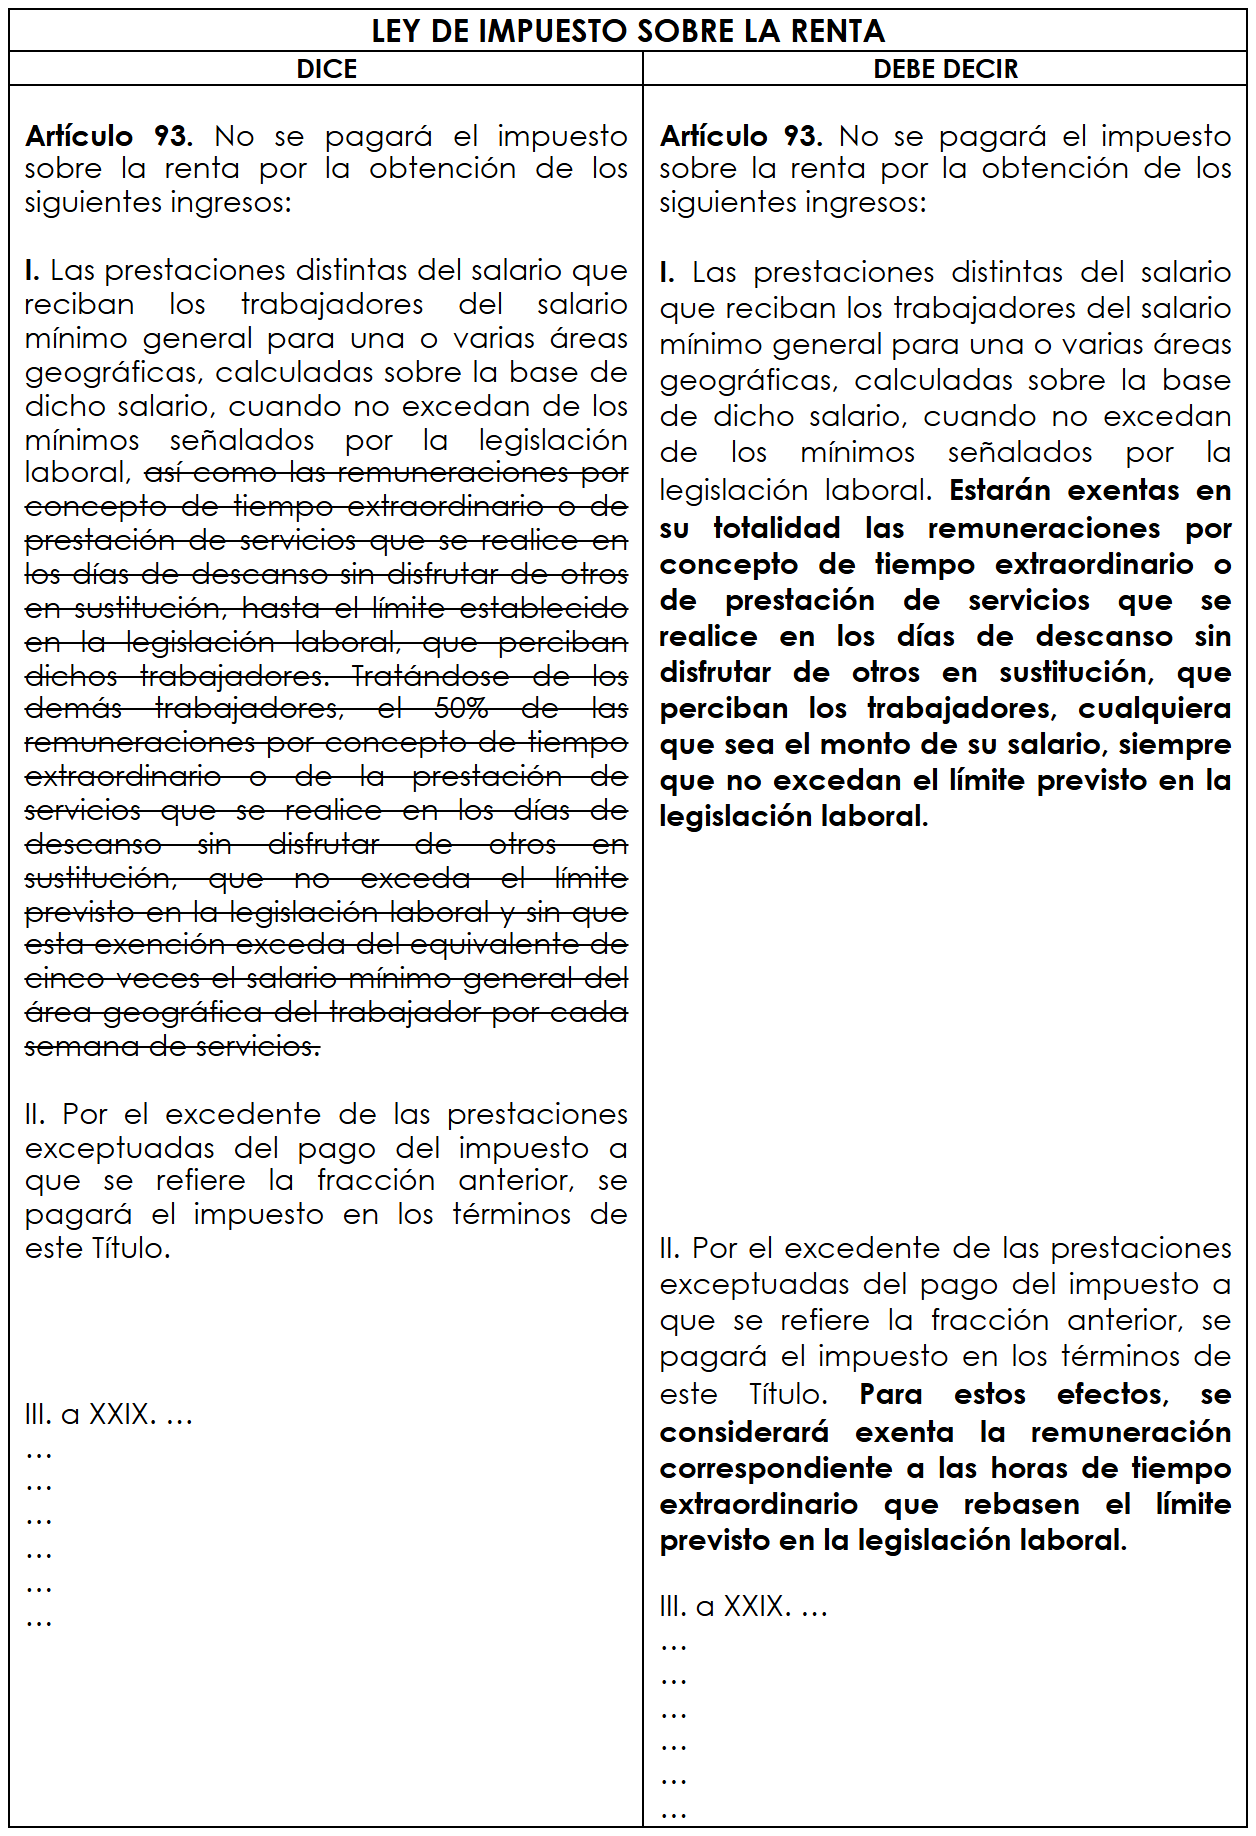
Para una mayor comprensión, se agrega el siguiente cuadro comparativo:
Decreto por el que se reforman las fracciones I y II del artículo 93 de la Ley del Impuesto sobre la Renta, en materia de exención del pago del impuesto sobre la renta, en favor de los trabajadores por concepto de las horas extras que realicen en sus respectivos centros de trabajo
Artículo Único. Se reforman las fracciones I y II del artículo 93 de la Ley del Impuesto sobre la Renta, para quedar como sigue:
Artículo 93. No se pagará el impuesto sobre la renta por la obtención de los siguientes ingresos:
I. Las prestaciones distintas del salario que reciban los trabajadores del salario mínimo general para una o varias áreas geográficas, calculadas sobre la base de dicho salario, cuando no excedan de los mínimos señalados por la legislación laboral. Estarán exentas en su totalidad las remuneraciones por concepto de tiempo extraordinario o de prestación de servicios que se realice en los días de descanso sin disfrutar de otros en sustitución, que perciban los trabajadores, cualquiera que sea el monto de su salario, siempre que no excedan el límite previsto en la legislación laboral.
II. Por el excedente de las prestaciones exceptuadas del pago del impuesto a que se refiere la fracción anterior, se pagará el impuesto en los términos de este Título. Para estos efectos, se considerará exenta la remuneración correspondiente a las horas de tiempo extraordinario que rebasen el límite previsto en la legislación laboral.
III. a XXIX. ...
...
...
...
...
...
...
Transitorios
Artículo Primero. El presente decreto entrará en vigor el primero de enero de 2027.
Artículo Segundo. Se derogan todas aquellas disposiciones que se opongan al presente.
Nota
1. La Ley del Impuesto sobre la Renta (LISR) en México es la norma jurídica que regula el impuesto directo que grava los ingresos de las personas físicas y morales de acuerdo con su capacidad económica. El Artículo 1 de la LISR establece que deben pagar este impuesto: Por todos sus ingresos, sin importar de dónde provengan. Residentes en el extranjero con establecimiento permanente en México: Por los ingresos atribuibles a dicho establecimiento. Residentes en el extranjero sin establecimiento permanente: Por los ingresos procedentes de fuentes de riqueza ubicadas en territorio nacional.
Palacio Legislativo de San Lázaro a 30 de septiembre de 2026.
(Rúbrica)