Gaceta Parlamentaria, año XXIX, número 7131-II-2, miércoles 23 de septiembre de 2026
- Que reforma los artículos 96 y 152 de la Ley del Impuesto sobre la Renta, en materia de exención del impuesto a personas físicas de menores ingresos, suscrita por el diputado José Elías Lixa Abimerhi y las y los legisladores integrantes del Grupo Parlamentario del PAN
- Que adiciona los artículos 101 Bis 4 y 101 Bis 5 de la Ley General de los Derechos de Niñas, Niños y Adolescentes, suscrita por la diputada Paola Milagros Espinosa Sánchez y las y los legisladores integrantes del Grupo Parlamentario del PAN
Que reforma los artículos 96 y 152 de la Ley del Impuesto sobre la Renta, en materia de exención del impuesto a personas físicas de menores ingresos, suscrita por el diputado José Elías Lixa Abimerhi y las y los legisladores integrantes del Grupo Parlamentario del PAN
Quienes suscriben, diputado José Elías Lixa Abimerhi, coordinador del Grupo Parlamentario del Partido Acción Nacional, y las y los diputados integrantes del Grupo Parlamentario del Partido Acción Nacional en la LXVI Legislatura de la Cámara de Diputados del honorable Congreso de la Unión, en ejercicio y con arreglo a las facultades y atribuciones conferidas en los artículos 71, fracción II, de la Constitución Política de los Estados Unidos Mexicanos; y 6, numeral 1, fracción I, 77, 78 y demás relativos del Reglamento de la Cámara de Diputados, someten a consideración de esta soberanía la presente iniciativa con proyecto de decreto por el que se reforman los artículos 96 y 152 de la Ley del Impuesto sobre la Renta, en materia de exención del impuesto a personas físicas de menores ingresos, al tenor de la siguiente:
Exposición de Motivos
El paquete económico del ejercicio fiscal 2014 enviado al Congreso de la Unión por el expresidente Enrique Peña Nieto, contenía cambios a diversas disposiciones fiscales, entre ellas, la nueva Ley del Impuesto sobre la Renta. En ese momento se planteó el cobro del Impuesto Sobre la Renta (ISR) a trabajadores y trabajadoras de acuerdo a su nivel de ingresos anuales, es decir, se estableció la progresividad en el cobro del ISR para personas físicas.
Además, se limitaron las deducciones de gasto, se redujeron las prestaciones sociales que las empresas otorgaban a sus trabajadores, se creó un régimen de declaración fiscal mucho más rígido e inflexible por el crecimiento de las fiscalizaciones por parte del Servicio de Administración Tributaria (SAT), se impusieron impuestos a la venta de casa habitación, en la frontera se incrementó el Impuesto al Valor Agregado (IVA) del 11 al 16 por ciento y se crearon nuevos impuestos al consumo de la gasolina.
En suma, el conjunto de modificaciones fiscales ha ejercido una presión adicional sobre el ingreso disponible de las y los trabajadores, reduciendo su capacidad de consumo y ahorro. A ello se sumó el fuerte episodio inflacionario de los últimos años, que alcanzó su punto más crítico en 2022, cuando la inflación anual llegó a 8.70 por ciento, uno de los niveles más elevados observados en México en más de dos décadas.
En ese orden de ideas, nuestro país se enfrenta a una nueva realidad económica, caracterizada por tres factores centrales: i) Un clima de lenta e insuficiente recuperación económica, que conlleva una pérdida de competitividad frente a los mercados globales; ii) Una inflación real y subyacente que es superior a la tasa anual objetivo aprobada durante los dos últimos sexenios; y iii) Un clima de incertidumbre jurídica que inhibe la inversión, el crecimiento y la generación de empleos formales.
En esta coyuntura, desde 2019 la economía mexicana ha atravesado por un bajo crecimiento del Producto Interno Bruto (PIB), una recuperación lenta y desorganizada de la economía, como consecuencia de una inflación acelerada que afecta de forma significativa la capacidad de las personas físicas de mantener su nivel de ingresos real y su gasto. Asimismo, con la aprobación del paquete económico 2022, y en particular de la miscelánea fiscal, se creó un nuevo régimen para personas físicas con el que se sustituyó el Régimen de Incorporación Fiscal, y se estableció el denominado “Régimen Simplificado de Confianza” (Resico).
La Ley del Impuesto sobre la Renta (LISR) establece que las personas físicas que realicen únicamente actividades empresariales o profesionales, u otorguen el uso o goce temporal de bienes, y cuyos ingresos no excedan de 3.5 millones de pesos anuales, pueden optar por tributar en el Régimen Simplificado de Confianza (Resico). En este régimen, el impuesto se determina mediante tasas que van del 1.00 por ciento al 2.50 por ciento, dependiendo del monto de los ingresos efectivamente cobrados. Sin embargo, una de las particularidades de este régimen es la imposibilidad de realizar deducciones, como gastos personales, honorarios médicos, colegiaturas, gastos funerarios, entre otros.
A pesar de estas facilidades fiscales, este régimen ha transformado a las personas físicas en contribuyentes cautivos y de cuyos ingresos se busca mantener las arcas públicas. Esto es, indudablemente, un despropósito en cuanto que de ninguna manera se expanden significativamente los ingresos del gobierno federal, a la vez que se deteriora la capacidad económica de las personas, principalmente en situación de vulnerabilidad, desincentivando a la par la formalización de la economía.
En ese contexto, es claro que la única política viable para sostener la economía nacional y contener el impacto de la crisis económica, especialmente para los hogares más vulnerables, es la disminución de la carga tributaria sobre las personas que tienen menos recursos y estimular no solamente el mantenimiento del poder adquisitivo y facilitar el flujo comercial, sino también la defensa de las y los trabajadores.
Aunque pareciera que estas reformas fiscales han logrado incrementar la recaudación tributaria, lo han hecho a costa de sacrificar el ingreso disponible de los contribuyentes cautivos y de los pequeños y medianos comercios, mismos que enfrentan medidas fiscales que erosionan su capacidad económica, que dadas las circunstancias actuales es insostenible.
En 2017, el Instituto Mexicano para la Competitividad (IMCO) estimó que un trabajador formal con un ingreso bruto promedio de 9 mil 500 pesos mensuales pagaba 947 pesos de ISR, lo que equivalía a una tasa efectiva de 9.97 por ciento, considerando las deducciones y subsidios aplicables. De acuerdo con dicho análisis, México era el único de los países latinoamericanos evaluados (Argentina, Brasil, Chile, Colombia y Perú) en aplicar una tasa efectiva de ISR distinta de cero a un trabajador con un nivel de ingreso comparable. Esta discusión está vigente: la OCDE ha documentado que distintos sistemas tributarios utilizan créditos, deducciones y otros mecanismos de alivio para reducir la carga fiscal efectiva sobre los ingresos laborales, particularmente en los hogares de menores y medianos ingresos.
El problema de una elevada carga tributaria sobre los ingresos de quienes menos tienen es que puede reducir su capacidad de consumo y limitar su poder adquisitivo. Si bien las tarifas del ISR contemplan un mecanismo de actualización, éste opera cuando la inflación acumulada desde su última actualización excede de 10 por ciento, por lo que no necesariamente se ajustan cada año al mismo ritmo que los precios o los salarios. Aplicando la tarifa mensual vigente del ISR, un trabajador con un ingreso equivalente a 1.25 veces el salario mínimo general vigente para la Zona del Salario Mínimo General (ZSMG), pagaría aproximadamente $946.62 de impuesto, equivalente a una tasa efectiva de 7.89 por ciento, y dispondría de $11,053.38 después del ISR. Si dicho salario aumentara 3.12 por ciento, equivalente a la inflación anual registrada en julio de 2026, el ingreso bruto ascendería a aproximadamente $12,374.40; sin embargo, el ISR aumentaría a $987.35 y la tasa efectiva a 7.98 por ciento, dejando un ingreso disponible de $11,387.05. Dicho de otra manera, mientras el ingreso nominal aumentaría 3.12 por ciento, el ingreso después del impuesto sólo crecería 3.02 por ciento, lo que implica una disminución de su poder adquisitivo en términos reales.
Esta condición de ingreso, más la carga tributaria, más los efetos de la inflación es aún más relevante en relación con el costo de cubrir las necesidades básicas. En julio de 2026, el Inegi estimó el valor mensual de la canasta alimentaria en $2,545.72 por persona en el ámbito urbano y $1,894.69 en el rural. Así, para un trabajador que fuera el único perceptor de ingresos de un hogar de cuatro integrantes, únicamente la alimentación representaría alrededor de 92 por ciento de su ingreso disponible en el ámbito urbano, sin considerar otros gastos indispensables como vivienda, transporte, vestido, salud o educación.
Además, el Subsidio para el Empleo puede generar un efecto negativo cuando el ingreso del trabajador rebasa por poco el límite para recibirlo. En 2026, este beneficio se aplica a quienes perciben hasta $11,492.66 mensuales. Así, un trabajador con un ingreso como este tendría que pagar un ISR de $891.42 antes del subsidio; al aplicar un subsidio de $536.22, la retención de ISR se reduciría a $355.20. Sin embargo, si su ingreso rebasara ligeramente ese límite (por ejemplo, $11,500 mensuales) perdería el subsidio y tendría que cubrir aproximadamente $892.22 por pago de ISR. En este ejemplo, un aumento de apenas $7.34 en el ingreso bruto ocasionaría la pérdida total del subsidio y reduciría el ingreso del trabajador en más de $528 mensuales.
Este efecto no es casualidad: responde al mal diseño de la política fiscal en la materia. Es decir, un incremento marginal en el salario puede provocar, paradójicamente, una disminución temporal del ingreso disponible del trabajador.
Por ello, el propósito de la presente iniciativa es modificar los artículos 96 y 152 de la LISR con el fin de establecer que las personas físicas que perciban un salario mensual igual o inferior a 1.25 salarios mínimos estarán exentas del pago de ISR, monto que, como se mencionó de forma previa, ascendería a aproximadamente $12,374.40 pesos para la ZSMG, actualizado a la inflación anual para 2027.
La carga del ISR se encuentra concentrada en los hogares de mayores ingresos. De acuerdo con información de la Secretaría de Hacienda y Crédito Público correspondiente a 2022, los hogares ubicados en los primeros 7 deciles de ingreso contribuyeron con 23.2 por ciento de la recaudación del ISR de asalariados, mientras que los 3 deciles de mayores ingresos concentraron 77 por ciento. Estos datos muestran que los trabajadores de menores y medianos ingresos también destinan una parte de sus ingresos al pago de este impuesto, lo que provoca que sus ingresos se reduzcan de forma importante.
En este sentido, reducir o eliminar la carga de ISR para las personas trabajadoras de menores ingresos sin duda implica una renuncia recaudatoria que debe ser considerada, pero también permitiría que una mayor proporción de sus ingresos permaneciera en los hogares para ser destinado a otros conceptos de gasto. El IMCO ha señalado que una reducción del ISR sobre los salarios más bajos puede incrementar el ingreso de los trabajadores y favorecer el consumo interno, lo que podría generar parcialmente mayores ingresos tributarios por concepto de IVA.
Asimismo, una menor carga tributaria sobre el trabajo formal puede ayudar a reducir los costos asociados a la formalidad. El propio IMCO ha identificado este tipo de diseño fiscal del ISR sobre los salarios como uno de los factores que puede generar incentivos hacia la informalidad, particularmente entre las personas de menores ingresos.
Este problema continúa vigente: en mayo de 2026, la tasa de informalidad laboral en México se ubicó en 55.2 por ciento de la población ocupada. Por ello, disminuir la carga fiscal de las personas trabajadoras que perciben menores salarios es una medida complementaria para fortalecer los incentivos a la formalización laboral.
2025 y 2026 ha sido un año en el que las condiciones globales han cambiado la dinámica económica de forma radical, principalmente para los países que se encuentran en vías de desarrollo: para las economías que no logren adaptase, mantenerse a flote y enfrentar las condiciones adversas, esta situación constituye una sentencia irrevocable, mientras que las naciones que tomen las medidas necesarias de mitigación y aprovechen las ventajas comparativas que son propias de políticas correctas, es una gran oportunidad de emerger con mayor fortaleza y con una mejor posición frente al reacomodo global.
Desde esta perspectiva, aprobar la presente iniciativa significa apoyar a la economía de los contribuyentes y el mejoramiento del bienestar de las familias.
Por lo anteriormente expuesto, sometemos a la consideración de esta soberanía el siguiente proyecto de
Decreto por el que se reforman los artículos 96 y 152 de la Ley del Impuesto sobre la Renta
Artículo Único. Se reforman los artículos 96 y 152 de la Ley del Impuesto sobre la Renta, para quedar como sigue:
Artículo 96. Quienes hagan pagos por los conceptos a que se refiere este Capítulo estarán obligados a efectuar retenciones y enteros mensuales que tendrán el carácter de pagos provisionales a cuenta del impuesto anual. No se efectuará retención a las personas que en el mes perciban 1.25 salarios mínimos generales correspondientes al área geográfica del contribuyente. Quien efectúe dicho pago deberá informar mensualmente a la autoridad fiscal el monto correspondiente.
...
(Cuadro de tarifa mensual)
...
...
...
...
...
...
Artículo 152. Las personas físicas calcularán el impuesto del ejercicio sumando, a los ingresos obtenidos conforme a los Capítulos I, III, IV, V, VI, VIII y IX de este Título, después de efectuar las deducciones autorizadas en dichos Capítulos, la utilidad gravable determinada conforme a la Sección I el Capítulo II de este Título, al resultado obtenido se le disminuirá, en su caso, las deducciones a que se refiere el artículo 151 de esta Ley. A la cantidad que se obtenga se le aplicará la siguiente:
(Cuadro de tarifa anual)
No será aplicable lo dispuesto en este artículo a los ingresos por los que no se esté obligado al pago del impuesto y por los que ya se pagó impuesto definitivo. Las personas que hayan obtenido utilidades gravables que no superen el equivalente a doce meses de 1.25 salarios mínimos en el año, deberán enterar a la autoridad el monto total de dichas utilidades en su declaración anual.
...
I. y II. ...
...
...
Transitorios
Primero. El presente Decreto entrará en vigor el día siguiente al de su publicación en el Diario Oficial de la Federación.
Segundo. La Secretaría de Hacienda y Crédito Público, a través del Servicio de Administración Tributaria, actualizará de forma anual y con base en el índice inflacionario, las cuotas mensuales y anuales de impuesto sobre la renta para personas físicas establecidas en el artículo 96 y 152 de la misma ley, las cuales se incluirán en la propuesta de miscelánea fiscal enviada al Congreso de la Unión en el paquete económico correspondiente.
Tercero. La Secretaría de Hacienda y Crédito Público substanciará y resolverá los procedimientos presupuestarios a que da lugar el presente proyecto en términos de las disposiciones vigentes en el Presupuesto de Egresos de la Federación siguiente a la aprobación y publicación en el Diario Oficial de la Federación de la presente reforma.
Cuarto. Se derogan todas las disposiciones que se opongan al presente decreto.
Dado en el recinto legislativo de San Lázaro, a los 23 días del mes de septiembre de 2026.
Diputado José Elías Lixa Abimerhi (rúbrica)
Que adiciona los artículos 101 Bis 4 y 101 Bis 5 de la Ley General de los Derechos de Niñas, Niños y Adolescentes, suscrita por la diputada Paola Milagros Espinosa Sánchez y las y los legisladores integrantes del Grupo Parlamentario del PAN
La suscrita, Paola Milagros Espinosa Sánchez, en nombre propio y de los integrantes del Grupo Parlamentario del Partido Acción Nacional en la LXVI Legislatura del Congreso de la Unión, con fundamento en lo dispuesto en los artículos 71, fracción II, de la Constitución Política de los Estados Unidos Mexicanos; y 6, numeral 1, fracción I, 76, numeral 1, fracción II, 77, numeral 1, y 78 del Reglamento de la Cámara de Diputados, somete a consideración de esta soberanía iniciativa con proyecto de decreto por el que se adicionan los artículos 101 Bis 4 y 101 Bis 5 a la Ley General de los Derechos de las Niñas, Niños y Adolescentes, conforme a la siguiente
Exposición de Motivos
El avance de las tecnologías digitales ha generado nuevas formas de interacción, comunicación y acceso a la información que hoy forman parte de la vida de todas y todos. En particular, niñas, niños y adolescentes mantienen una presencia creciente en internet y en diversos entornos digitales, los cuales se han convertido en espacios relevantes para su educación, socialización, expresión y desarrollo.
Consciente de esta realidad, el legislador incorporó en 2018 el capítulo “Derechos de acceso a las tecnologías de información y comunicación” a la Ley General de los Derechos de las Niñas, Niños y Adolescentes, reconociendo el derecho de este grupo de la población a acceder y utilizar internet de manera segura, así como la obligación del Estado de implementar políticas de inclusión digital universal y de prevención de la violencia ejercida mediante el uso de las tecnologías digitales.
No obstante, desde la aprobación de dichas disposiciones, el ecosistema digital ha experimentado una transformación acelerada. La expansión del uso de redes sociales, plataformas de intercambio de contenidos, servicios de mensajería instantánea, aplicaciones móviles, videojuegos conectados y otros entornos digitales ha incrementado significativamente las posibilidades de acceso al conocimiento y participación social de niñas, niños y adolescentes.
Esta realidad se refleja en los datos disponibles sobre el uso de internet en México. De acuerdo con la Encuesta Nacional sobre Disponibilidad y Uso de Tecnologías de la Información en los Hogares (Endutih) de 2024, levantada por el Instituto Nacional de Estadística y Geografía (Inegi), 79.7 por ciento de las niñas y niños de entre 6 y 11 años utilizó internet, mientras que entre las personas adolescentes de 12 a 17 años la proporción alcanzó 95.1 por ciento. Las personas de 12 a 17 años reportaron un promedio de 4.5 horas diarias de uso de internet.1
Aunado a lo anterior, se reporta que las personas usuarias de internet se conectaron principalmente para comunicarse, acceder a las redes sociales, para actividades de entretenimiento, buscar información y como apoyo a la capacitación o educación. En el caso de niñas, niños y adolescentes se estima que aproximadamente el 69 por ciento son usuarios de redes sociales, siendo las plataformas más populares Facebook, YouTube, WhatsApp, TikTok, así como otros juegos que permiten la interacción en línea con otras personas usuarias.2
Si bien la expansión de este tipo de entornos digitales ha incrementado significativamente las posibilidades de comunicación y ejercicio de algunos derechos, también ha generado nuevos riesgos que afectan directamente los derechos de las niñas, niños y adolescentes.
Actualmente, las personas menores de edad se encuentran expuestas a diversas manifestaciones de violencia digital que trascienden el ámbito del ciberacoso tradicional. Entre ellas destacan la difusión no autorizada de datos personales, las prácticas de manipulación y engaño en línea, el grooming, la sextorsión y diversas formas de explotación y abuso sexual.
La magnitud de estos riesgos exige fortalecer la respuesta institucional. En junio de 2025, el UNICEF México, ECPAT Internacional y la Interpol dieron a conocer los resultados del estudio disrupting Harm Mexico, conforme al cual uno de cada ocho adolescentes usuarios de internet en México sufrió explotación o abuso sexual facilitados por tecnologías digitales durante un periodo de un año, lo que representa aproximadamente 1.6 millones de adolescentes. El estudio también advierte que estas formas de violencia no necesariamente ocurren exclusivamente en línea, sino que pueden combinar interacciones digitales y presenciales, evidenciando la estrecha relación entre ambos espacios.3
El UNICEF México ha señalado que internet puede constituir un espacio en el que niñas, niños y adolescentes sean contactados con fines sexuales, reciban contenido nocivo o sean objeto de ciberacoso, además de encontrarse expuestos a riesgos derivados de compartir información personal, fotografías o videos.4
Los datos del Módulo sobre Ciberacoso (Mociba) de 2024 del Inegi muestran que la violencia digital constituye un fenómeno que afecta de manera concreta a la población usuaria de internet. Entre las modalidades identificadas se encuentran la publicación o envío de información personal, fotografías o videos, así como el contacto mediante identidades falsas.5
Estos datos permiten advertir la necesidad de fortalecer la protección de niñas, niños y adolescentes en los espacios digitales mediante una estrategia que privilegie la prevención. Garantizar el acceso a internet y a las tecnologías digitales no debe limitarse a asegurar la conectividad, sino que debe incluir también la formación de las capacidades necesarias para que puedan desenvolverse de manera segura, crítica, responsable y autónoma, aprovechar los beneficios de estos entornos y reducir su exposición a situaciones que puedan vulnerar sus derechos.
En este sentido, el Comité de los Derechos del Niño de las Naciones Unidas, en su observación general número 25 (2021), relativa a los derechos de la niñez en relación con el entorno digital, reconoce que las tecnologías digitales constituyen una parte fundamental de la vida presente y futura de niñas, niños y adolescentes y señala la necesidad de que los Estados adopten medidas para garantizar sus derechos en estos entornos, considerando la constante evolución de las tecnologías, los servicios, las aplicaciones, los algoritmos y el tratamiento de datos.6
En consonancia con este enfoque, UNICEF México ha destacado la importancia de impulsar la educación digital como una herramienta de prevención frente a las violencias facilitadas por la tecnología, particularmente mediante el desarrollo de capacidades que permitan a niñas, niños y adolescentes reconocer situaciones de riesgo, saber cómo actuar y solicitar ayuda. Asimismo, ha señalado la importancia de fortalecer las habilidades digitales de docentes y estudiantes y de proporcionar herramientas a madres, padres y personas cuidadoras para acompañar y orientar a niñas, niños y adolescentes en el entorno digital.
Las competencias digitales no se limitan a la capacidad para utilizar dispositivos o acceder a plataformas, sino que comprenden conocimientos, habilidades y criterios para desenvolverse de manera adecuada en los entornos digitales. Entre ellas se encuentran la capacidad para identificar y evaluar información confiable, comprender el funcionamiento de los medios y servicios digitales, reconocer riesgos en línea, proteger la privacidad y los datos personales, comunicarse de manera respetuosa y generar y compartir contenidos de forma crítica, segura y responsable. Su desarrollo constituye, por tanto, una condición relevante para el ejercicio efectivo de los derechos y la participación de niñas, niños y adolescentes en la sociedad digital.
Por ello, se propone incorporar un nuevo artículo 101 Bis 4 mediante el cual se reconozca expresamente el derecho de niñas, niños y adolescentes a recibir educación y capacitación para el desarrollo de competencias digitales. Asimismo, se establece la obligación de las autoridades competentes de promover programas permanentes de alfabetización digital dirigidos a niñas, niños y adolescentes, así como a madres, padres, personas tutoras y docentes, con el propósito de fortalecer sus capacidades para el acompañamiento, orientación y protección en el uso de las tecnologías digitales.
Con esta propuesta se busca avanzar de un modelo centrado exclusivamente en garantizar el acceso a las tecnologías hacia uno que también asegure las condiciones necesarias para su uso informado, seguro y responsable. El desarrollo de competencias digitales permitirá que niñas, niños y adolescentes no sean únicamente usuarios de las tecnologías, sino que cuenten con mayores capacidades para ejercer sus derechos, participar en estos entornos y tomar decisiones acordes con su autonomía progresiva y desarrollo.
De igual manera resulta indispensable avanzar hacia un enfoque de protección desde el diseño de los servicios digitales utilizados por menores. La protección de sus derechos no puede depender exclusivamente de que las personas menores de edad, sus familias o sus docentes sean capaces de identificar y enfrentar individualmente todos los riesgos existentes en internet, también resulta necesario que los entornos digitales incorporen medidas de seguridad y protección adecuadas desde su concepción.
La observación general número 25 del Comité de los Derechos del Niño destaca la responsabilidad de los Estados de garantizar que las empresas respeten los derechos de la niñez en el entorno digital y adopten medidas de diligencia debida para identificar, prevenir y mitigar los impactos negativos de sus actividades sobre dichos derechos.
El denominado principio de “protección desde el diseño y por defecto” busca que las herramientas digitales consideren, desde su origen, las necesidades específicas de las personas menores de edad. Lo anterior implica adoptar configuraciones de privacidad adecuadas, interfaces comprensibles para las distintas edades, mecanismos de reporte accesibles y medidas razonables para prevenir la exposición de contenidos, contactos o conductas que puedan representar riesgos para su desarrollo integral.
Por ello se propone la incorporación del artículo 101 Bis 5, con el objeto de establecer que las autoridades competentes promuevan que los servicios digitales accesibles para niñas, niños y adolescentes adopten medidas reforzadas de seguridad, privacidad y protección, tomando en consideración su edad, grado de desarrollo y el principio del interés superior de la niñez.
La reforma planteada se encuentra plenamente alineada con los artículos 1o., 4o., y 6o. de la Constitución Política de los Estados Unidos Mexicanos, así como con el principio del interés superior de la niñez, que obliga a todas las autoridades a garantizar la protección más amplia de los derechos de las niñas, niños y adolescentes. Asimismo, guarda congruencia con los compromisos internacionales asumidos por el Estado mexicano en materia de derechos de la infancia.
En consecuencia, la presente iniciativa busca fortalecer el marco normativo vigente mediante una visión integral que combine acceso, formación y protección. Las cifras disponibles muestran que niñas, niños y adolescentes tienen una presencia cada vez mayor en internet y que, paralelamente, enfrentan riesgos que pueden afectar su privacidad, seguridad, integridad y desarrollo.
Garantizar su bienestar en el ecosistema digital requiere, por tanto, no solamente acciones de conectividad, sino también herramientas educativas, mecanismos preventivos y medidas de protección que involucren a las autoridades, las familias, las comunidades educativas y los proveedores de servicios digitales.
La reforma propuesta constituye un paso necesario para consolidar una política pública orientada a que las tecnologías digitales sean espacios de desarrollo, aprendizaje, participación y ejercicio de derechos para niñas, niños y adolescentes. En condiciones de seguridad, dignidad y respeto.
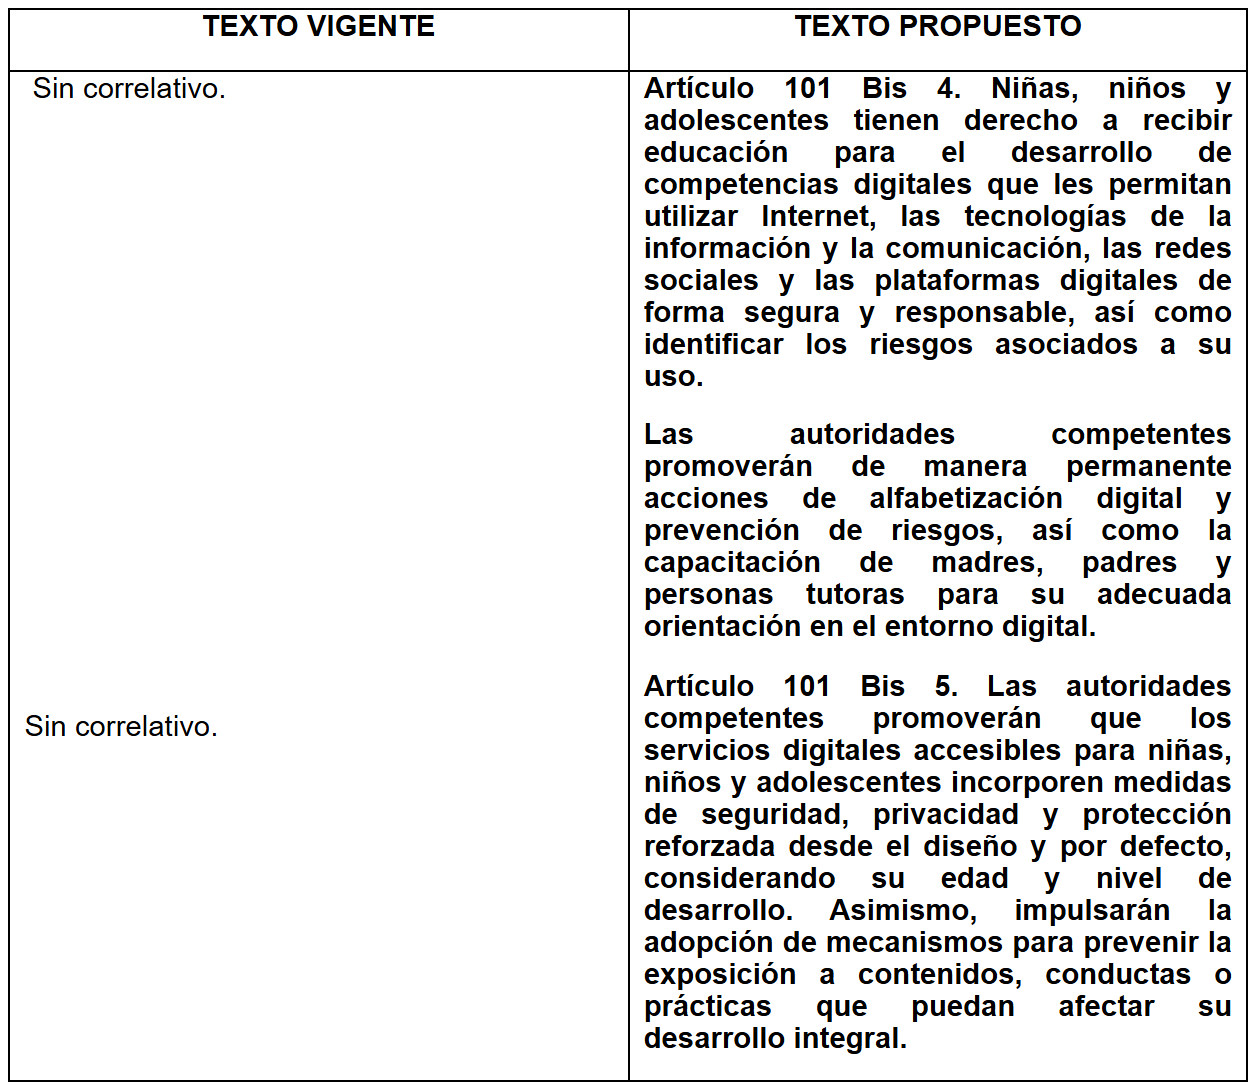
Para mayor claridad se presenta un cuadro comparativo del texto vigente de la Ley General de los Derechos de Niñas, Niños y Adolescentes y la reforma propuesta:
Por lo expuesto someto a consideración de esta soberanía la presente iniciativa con proyecto de
Decreto por el que se adicionan los artículos 101 Bis 4 y 101 Bis 5 a la ley general de los Derechos de Niñas, Niños y Adolescentes
Único. Se adicionan los artículos 101 Bis 4 y 101 Bis 5 a la Ley General de los Derechos de las Niñas, Niños y Adolescentes, para quedar como sigue:
Artículo 101 Bis 4. Niñas, niños y adolescentes tienen derecho a recibir educación para el desarrollo de competencias digitales que les permitan utilizar Internet, las tecnologías de la información y la comunicación, las redes sociales y las plataformas digitales de forma segura y responsable, así como identificar los riesgos asociados a su uso.
Las autoridades competentes promoverán de manera permanente acciones de alfabetización digital y prevención de riesgos, así como la capacitación de madres, padres y personas tutoras para su adecuada orientación en el entorno digital.
Artículo 101 Bis 6. Las autoridades competentes promoverán que los servicios digitales accesibles para niñas, niños y adolescentes incorporen medidas de seguridad, privacidad y protección reforzada desde el diseño y por defecto, considerando su edad y nivel de desarrollo. Asimismo, impulsarán la adopción de mecanismos para prevenir la exposición a contenidos, conductas o prácticas que puedan afectar su desarrollo integral.
Transitorio
Único. El presente decreto entrará en vigor el día siguiente al de su publicación en el Diario Oficial de la Federación.
Notas
1 Encuesta Nacional sobre Disponibilidad y Uso de Tecnologías de la Información en los Hogares de 2024, https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2025/endutih /ENDUTIH_24_RR.pdf
2 Boletín. Siete de cada diez niñas, niños y adolescentes tiene acceso a redes sociales, se requieren medidas para regular su uso desde una perspectiva de derechos humanos, https://cdhcm.org.mx/2025/01/siete-de-cada-diez-ninas-ninos-y-adolescen tes-tiene-acceso-a-redes-sociales-se-requieren-medidas-para-regular-su- uso-desde-una-perspectiva-de-derechos-humanos/
3 ECPAT, Interpol y UNICEF (2026). Disrupting harm in Mexico: evidencia sobre el abuso y la explotación sexual de niñas, niños y adolescentes facilitados por la tecnología. Safe Online, https://www.unicef.org/mexico/media/10321/file/Disrupting%20Harm%20M%C3 %A9xico:%20proteger%20a%20la%20ni%C3%B1ez%20frente%20a%20la%20violencia %20sexual%20digital.pdf
4 UNICEF. Ciberseguridad. Cómo proteger en internet, https://www.unicef.org/mexico/ciberseguridad
5 Módulo sobre Ciberacoso de 2024, https://www.inegi.org.mx/contenidos/programas/mociba/2024/doc/mociba202 4_resultados.pdf
6 Comité de los Derechos del Niño de las Naciones Unidas. Observación general número 25 (2021), https://docs.un.org/es/CRC/C/GC/25
Palacio Legislativo de San Lázaro, a 23 de septiembre de 2026.
Diputada Paola Milagros Espinosa Sánchez (rúbrica)