Gaceta Parlamentaria, año XXIX, número 7156-III-2, miércoles 28 de octubre de 2026
- Con punto de acuerdo, por el que se exhorta a diversas autoridades del IMSS a supeditar el acuerdo ACDO.AS2.HCT.101026/302.P.DG a lo establecido en la Ley del Seguro Social, a fin de garantizar la seguridad jurídica de las personas aseguradas bajo la modalidad 40 y preservar las condiciones de aseguramiento de quienes se encuentran inscritos, así como presentar y transparentar los fundamentos técnicos y jurídicos que derivaron en la aprobación y publicación de dicho acuerdo en el DOF el pasado 22 de octubre de 2026, a cargo del diputado Alan Sahir Márquez Becerra, del Grupo Parlamentario del PAN
- Con punto de acuerdo, por el que se exhorta a diversas autoridades para atender la propagación de la macroalga Caulerpa okamurae en la laguna ojo de liebre, Baja California Sur, y sus posibles afectaciones ambientales, pesqueras, acuícolas y laborales, a cargo del diputado Francisco Pelayo Covarrubias, del Grupo Parlamentario del PAN
- Con punto de acuerdo, por el que se exhorta a la Semar y a Asipona Cabo San Lucas a suspender la aplicación de las nuevas tarifas portuarias, explicar y justificar los incrementos autorizados, establecer mesas de diálogo con los sectores afectados y evaluar sus repercusiones económicas en el municipio de Los Cabos, Baja California Sur, a cargo del diputado Francisco Pelayo Covarrubias, del Grupo Parlamentario del PAN
- Con punto de acuerdo, por el que se exhorta a la Sader, a través de la Conapesca, en coordinación con el Imipas, a atender los compromisos asumidos con el sector pesquero del Golfo de Ulloa, en Baja California Sur, así como evaluar la modificación de la zona de restricciones pesqueras y sus medidas de manejo y fortalecer las alternativas productivas y la protección de la tortuga amarilla, a cargo del diputado Francisco Pelayo Covarrubias, del Grupo Parlamentario del PAN
- Con punto de acuerdo, por el que se exhorta al Ejecutivo federal a implementar medidas de alivio fiscal y revisar el derecho de pesca previsto para almejas, en su modalidad de artes o equipos, en el artículo 199-A, fracción IV, de la Ley Federal de Derechos, en beneficio de la pesca ribereña de Baja California Sur, a cargo del diputado Francisco Pelayo Covarrubias, del Grupo Parlamentario del PAN
Con punto de acuerdo, por el que se exhorta a diversas autoridades del IMSS a supeditar el acuerdo ACDO.AS2.HCT.101026/302.P.DG a lo establecido en la Ley del Seguro Social, a fin de garantizar la seguridad jurídica de las personas aseguradas bajo la modalidad 40 y preservar las condiciones de aseguramiento de quienes se encuentran inscritos, así como presentar y transparentar los fundamentos técnicos y jurídicos que derivaron en la aprobación y publicación de dicho acuerdo en el DOF el pasado 22 de octubre de 2026, a cargo del diputado Alan Sahir Márquez Becerra, del Grupo Parlamentario del PAN
El que suscribe, diputado Alan Sahir Márquez Becerra, integrante del Grupo Parlamentario del Partido Acción Nacional en la LXVI Legislatura, con fundamento en lo dispuesto en los artículos 6, numeral 1, fracción I, y 79 numeral 1 fracción II, y numeral 2 del Reglamento de la Cámara de Diputados, someten a consideración de esta honorable asamblea, la presente proposición con punto de acuerdo por el que se solicita al tenor siguiente
Consideraciones
La seguridad social constituye un instrumento fundamental para garantizar el bienestar de las personas trabajadoras y sus familias, particularmente durante la etapa de retiro. El acceso a una pensión suficiente, así como la certeza de las condiciones bajo las cuales se construye ese derecho, representa un elemento esencial para la protección del patrimonio, la autonomía económica y la dignidad de las personas adultas mayores.
En ese contexto, la “Continuación Voluntaria en el Régimen Obligatorio del Instituto Mexicano del Seguro Social (IMSS)”, conocida como “Modalidad 40” , constituye un mecanismo previsto en la Ley del Seguro Social que permite a determinadas personas aseguradas continuar cotizando después de haber causado baja del régimen obligatorio, en los términos y bajo las condiciones establecidos por la legislación aplicable. Sin embargo el impacto y los requisitos de esta elección varían significativamente dependiendo de si perteneces al régimen de 1973 o al de 1997.
Para las personas trabajadoras sujetas al régimen pensionario de la Ley del Seguro Social de 1973, este mecanismo puede representar una herramienta relevante para incrementar el promedio salarial considerado para el cálculo de su pensión y, cuando corresponda, continuar acumulando semanas de cotización. Por ello, las decisiones relacionadas con su incorporación y permanencia tienen consecuencias directas sobre la planeación financiera y las expectativas de retiro de miles de familias mexicanas.
Comparativa para ambos regímenes:
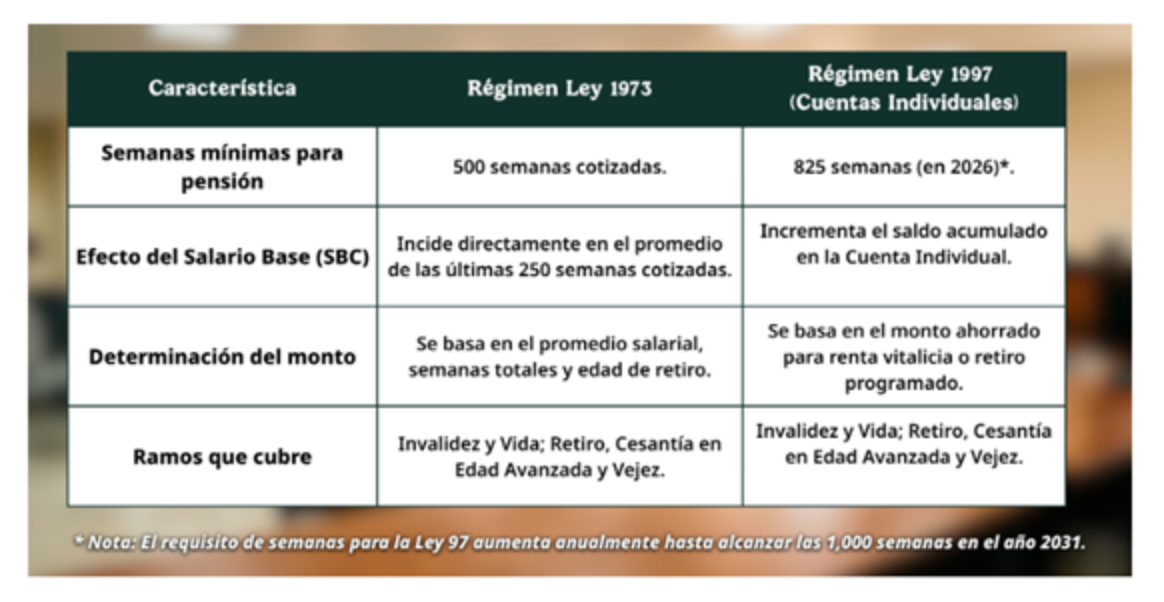
Fuente: Gobierno de México, 2026. https://www.gob.mx/pensionissste/es/articulos/hablemos-de-la-modalidad- 40-del-imss
Por otra parte, el 10 de octubre de 2026, el Consejo Técnico del Instituto Mexicano del Seguro Social aprobó, en sesión extraordinaria, el Acuerdo ACDO.AS2.HCT.101026/302.P.DG, publicado en el Diario Oficial de la Federación el 21 de octubre de 2026.1 El instrumento tiene por objeto evaluar los efectos de la Continuación Voluntaria en el Régimen Obligatorio del Seguro Social y establecer medidas temporales mientras se realiza un análisis sobre su impacto financiero.
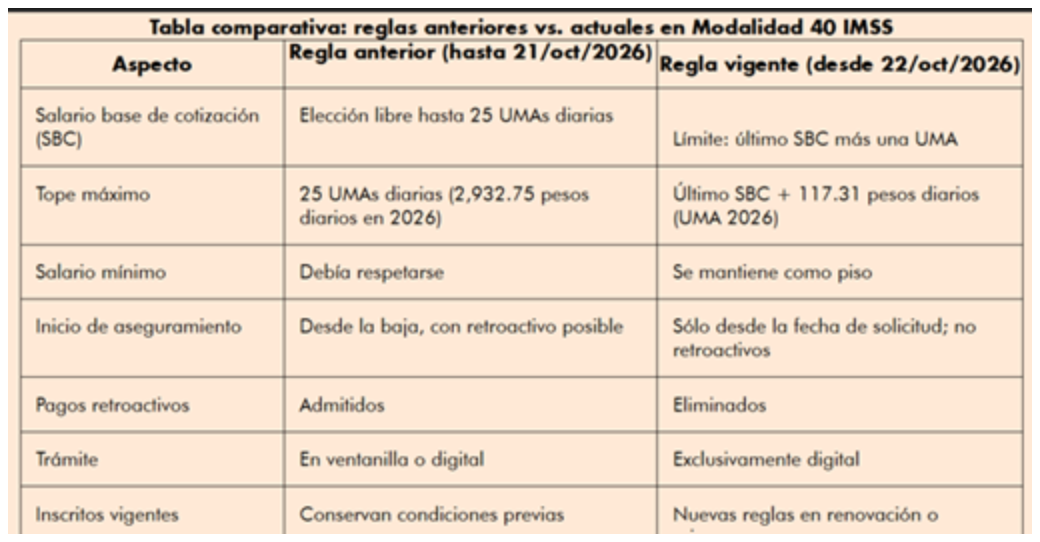
En el acuerdo, se encuentra la limitación del salario con el que pueden incorporarse las nuevas personas solicitantes a la Continuación Voluntaria en el Régimen Obligatorio. Bajo las nuevas disposiciones, la inscripción se sujetaría al último salario registrado previo a la baja, con un incremento máximo equivalente a una Unidad de Medida y Actualización (UMA), en sustitución del límite de hasta 25 UMA que anteriormente resultaba aplicable conforme al régimen correspondiente.
Asimismo, se establecen restricciones a las inscripciones con efectos retroactivos, se dispone la realización de trámites exclusivamente por medios digitales y se contempla la incompatibilidad de esta modalidad con la cotización simultánea como persona trabajadora independiente, de acuerdo con los alcances del instrumento administrativo. Lo que permite a las personas aseguradas que reúnen los requisitos establecidos en la Ley del Seguro Social, continuar cotizando después de causar baja del régimen obligatorio, en los términos previstos por la legislación.
Las medidas temporales del acuerdo comprenden:
1.- Restricción al salario de incorporación o reincorporación: Las personas que se incorporen conforme a las nuevas reglas podrán hacerlo con el último salario base de cotización registrado al causar baja o hasta ese importe más una Unidad de Medida y Actualización, sin que el salario pueda ser inferior al mínimo general vigente para el resto del país.
2.- Eliminación de nuevas inscripciones retroactivas: Los nuevos aseguramientos surtirán efectos exclusivamente a partir de la fecha de la solicitud presentada ante el Instituto.
3.- Tramitación exclusivamente digital: El Instituto deberá ajustar sus procedimientos y sistemas para que las nuevas inscripciones se realicen por medios digitales.
4.- Incompatibilidad con el aseguramiento de personas trabajadoras independientes: Quienes se encuentren o se incorporen a la modalidad prevista en el artículo 13, fracción I, de la Ley del Seguro Social no podrán contratar simultáneamente la Continuación Voluntaria en el Régimen Obligatorio.
5.- Condiciones temporales para las personas ya inscritas: Quienes se encontraban inscritos al momento de la entrada en vigor conservarán sus condiciones actuales hasta la conclusión del periodo contratado. El acuerdo también establece el reconocimiento de las semanas y los salarios efectivamente pagados para el cálculo de sus futuros derechos pensionarios.
6.- Evaluación financiera y eventual modificación normativa: La Dirección de Finanzas del IMSS deberá realizar un análisis del efecto de esta modalidad en la situación financiera del Instituto en un plazo máximo de seis meses. Posteriormente, la Dirección Jurídica contará con un plazo de hasta seis meses, a partir de la recepción de los resultados, para coordinar una propuesta de modificación normativa.
Si bien la sostenibilidad financiera del sistema de seguridad social constituye un objetivo legítimo que debe ser atendido por las autoridades competentes, las medidas adoptadas para alcanzarlo deben observar los principios de legalidad, seguridad jurídica, certeza, proporcionalidad y respeto a los derechos reconocidos por el ordenamiento jurídico.
El principio de legalidad es aquel en virtud del cual los poderes públicos están sujetos a la ley, por lo que es invalido todo acto de los poderes públicos que no sea conforme la ley.2
Por su parte, los artículos 14 y 123 de la Constitución Política de los Estados Unidos Mexicanos (CPEUM), constituyen referentes esenciales para el análisis de la seguridad jurídica y la protección de los derechos en materia laboral y de seguridad social, como garantizar servicios de salud, jubilaciones, aguinaldo, etc. En el artículo 14 constitucional se establece que:
“A ninguna ley se dará efecto retroactivo en perjuicio de persona alguna”.
En consecuencia, resulta necesario esclarecer si las restricciones establecidas mediante el acuerdo del Consejo Técnico se encuentran plenamente sustentadas en las atribuciones legales del Instituto y si son compatibles con las disposiciones de la Ley del Seguro Social que regulan la Continuación Voluntaria en el Régimen Obligatorio.
La facultad de administración y operación del Instituto no debe confundirse con la potestad de modificar, por vía administrativa, los elementos sustantivos de un derecho regulado por el Congreso de la Unión. Por ello, cualquier modificación a las condiciones de acceso, cotización o permanencia debe contar con fundamento legal suficiente y respetar los límites establecidos por la legislación vigente.
Lo anterior implica reconocer la necesidad de que la autoridad competente transparente y justifique su fundamento jurídico, particularmente cuando sus disposiciones pueden incidir en la cuantía de las futuras pensiones y en las decisiones patrimoniales de las personas aseguradas.
Además, la garantía de seguridad jurídica contenida en los artículos 14 y 16 de la Constitución Política de los Estados Unidos Mexicanos, implica que las normas que facultan a las autoridades para actuar en determinado sentido deben contener los elementos mínimos que permitan al particular hacer valer su derecho y conocer las consecuencias jurídicas de los actos que realice. Al mismo tiempo, que el actuar de la respectiva autoridad no resulte arbitrario, sino limitado y acotado, de manera que la posible afectación a la esfera jurídica de los gobernados no resulte caprichosa o arbitraria. En ese sentido, dichas formalidades y su observancia, a las que se une la diversa garantía de legalidad, constituyen elementos fundamentales útiles para demostrar a los afectados por un acto de autoridad, que la resolución que los agravia se dicta en estricta observancia del marco jurídico que la rige, lo que impide que la autoridad ejerza arbitrariamente sus facultades, al dar certidumbre al gobernado sobre su situación.3
Derivado de lo anterior, las personas trabajadoras que, durante años, organizaron su trayectoria laboral, sus aportaciones y su estrategia de retiro conforme a determinadas reglas de cotización lo hicieron tomando como referencia el marco normativo aplicable y las condiciones que legalmente regían su incorporación a la Modalidad 40 , se enfrentan a la modificación de esas condiciones y puede generar consecuencias económicas relevantes, especialmente para quienes se encuentran próximos a pensionarse, han realizado aportaciones durante periodos prolongados o han comprometido recursos patrimoniales con el propósito de alcanzar una pensión determinada.
La preocupación es mayor respecto de las personas que ya se encontraban inscritas al momento de la entrada en vigor del acuerdo, pues el instrumento señala que conservarán sus condiciones hasta la conclusión del denominado “periodo contratado” , sin que, conforme a la información disponible, exista una definición suficientemente clara de dicho concepto.
Esta falta de precisión genera incertidumbre sobre la duración de las condiciones previamente reconocidas y sobre los supuestos en los que podrían modificarse. Si dicho concepto se interpretara como el periodo ordinario de pago de las cuotas, podrían producirse cambios sustanciales en plazos particularmente breves, incluso respecto de personas que se incorporaron poco antes de la aprobación de la medida.
Por tanto, resulta indispensable que el IMSS emita una interpretación pública, fundada y motivada, que evite aplicaciones discrecionales y garantice que las condiciones de quienes ya se encontraban inscritos sean respetadas conforme a la legislación aplicable, sin perjuicio de las causas legales de terminación o modificación que expresamente correspondan.
Las modificaciones impactarán exclusivamente a quienes busquen nuevas inscripciones a partir del 22 de octubre de 2026. De Acuerdo con el titular de la Unidad de Incorporación al Seguro Social del IMSS: “Quienes ya están afiliados bajo la Modalidad 40 conservarán las condiciones y salario base vigentes hasta el término de su periodo contratado ”.4
Tabla 1. Comparativo de reglas hasta el 21/10/2026 y la Modalidad 40 IMSS. 5
De acuerdo con el propio acuerdo, se instruye la elaboración de un estudio actuarial dentro de un plazo de hasta seis meses, con el propósito de evaluar la situación financiera y formular, posteriormente, una propuesta de reforma.
Esta circunstancia hace necesario conocer los elementos técnicos y financieros que justificaron la aplicación inmediata de las restricciones, así como determinar si existían estudios suficientes para acreditar la necesidad, idoneidad y proporcionalidad de las medidas adoptadas. La sostenibilidad financiera del IMSS es un objetivo de interés público; sin embargo, su invocación no exime a la autoridad de acreditar las razones que sustentan una medida que puede afectar las expectativas pensionarias de las personas aseguradas.
La transparencia de las opiniones técnicas y dictámenes jurídicos y financieros resulta indispensable para evaluar la legalidad de la actuación administrativa, conocer sus posibles consecuencias y, en su caso, promover las modificaciones que correspondan.
En el mismo sentido, el fundamento jurídico central es el artículo 218 de la Ley del Seguro Social, que reconoce el derecho a continuar voluntariamente en el régimen obligatorio a las personas que cumplen los requisitos legales y dispone que la inscripción se efectúe con el último salario o uno superior, mientras que el artículo 220, regula las causas de terminación. Esto hace indispensable que el IMSS explique cómo armoniza el acuerdo con estas disposiciones.
De este modo el problema, son las más de 259 mil personas aseguradas bajo la Modalidad 40 , conforme datos de la Auditoria Superior de la Federación (ASF).6
Cabe señalar que la ASF detectó inconsistencias en los registros. El informe de la ASF identificó irregularidades o documentos faltantes en 399 de los 104 mil 390 registros de inscripción y reingreso examinados, equivalentes a 0.38 por ciento del total. Por lo que la Auditoría recomendó mejorar los controles internos y fortalecer la calidad de la información registrada en los sistemas del IMSS, debido a inconsistencias relacionadas con salarios, fechas de nacimiento y movimientos de afiliación.
Por parte del Ejecutivo federal, se afirma que la regulación se decidió después de un análisis gubernamental que identificó presuntos esquemas fraudulentos para obtener pensiones superiores a las que correspondían a determinados trabajadores. Sin embargo, no existe evidencia, reporte, análisis etc., de un desglose que permita precisar el monto del daño económico atribuido a esos casos.
Con las reglas anteriores, permitían a los trabajadores incrementar considerablemente su salario de cotización, siempre que cumplieran con la legislación vigente, un ejemplo de ellos es que las aportaciones realizadas durante cinco años, podían recuperarse en aproximadamente dos años de pensión, lo que resultaba atractivo para los beneficiarios, pero representaba una obligación financiera para el IMSS.
Para ilustrar el alcance de la medida, se considera el siguiente supuesto hipotético:
Una persona trabajadora que tenía registrado un salario base de cotización de 500 pesos diarios y que pretendía continuar cotizando con un salario equivalente a 25 UMA.
Tomando los valores utilizados en el ejemplo de referencia, la comparación sería la siguiente:
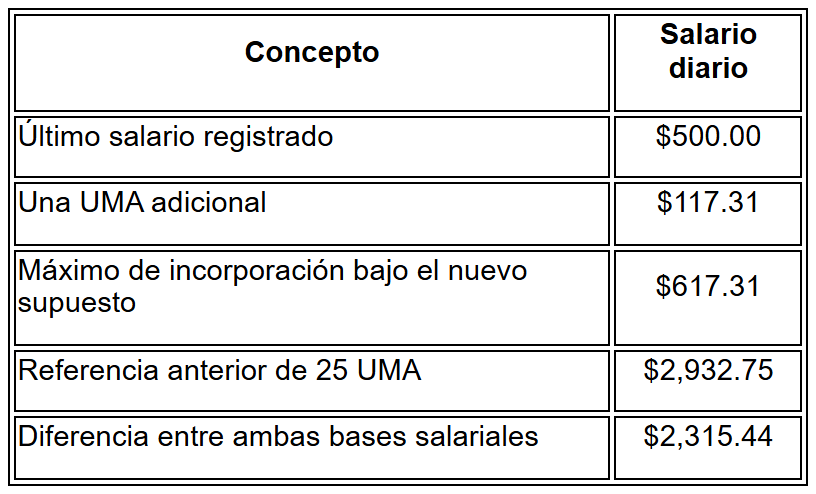
Elaboración propia.
En este supuesto, la nueva base máxima de cotización sería aproximadamente 78.95% inferior a la referencia anterior de 25 UMA.
Esta diferencia no significa que la pensión de la persona trabajadora vaya a disminuir automáticamente en ese mismo porcentaje, pues el monto pensionario depende de las reglas aplicables a su régimen, las semanas cotizadas, la edad de retiro, los salarios registrados y los demás factores que correspondan.
No obstante, la comparación permite advertir que la restricción puede reducir significativamente la capacidad de algunas personas para continuar cotizando con una base salarial elevada.
La regulación de la Modalidad 40 del IMSS debe analizarse desde el principio de legalidad, la jerarquía normativa y la protección de los derechos de seguridad social. Cuando una modificación pretende cambiar las condiciones sustantivas de acceso, cotización o permanencia de las personas aseguradas, no basta con invocar un acuerdo administrativo si sus efectos exceden las facultades de la autoridad o contradicen la Ley del Seguro Social.
Por otra parte, un acuerdo administrativo puede establecer procedimientos internos, precisar mecanismos operativos o instrumentar disposiciones legales; sin embargo, no puede sustituir al legislador ni crear restricciones que carezcan de fundamento en una norma de mayor jerarquía. Si el objetivo es modificar de manera general las condiciones legales de la Modalidad 40 , debe evaluarse una reforma a la Ley del Seguro Social, tramitada por el Poder Legislativo y con reglas claras de aplicación.
Un acuerdo administrativo está subordinado a la Constitución y a las leyes. Por tanto, no puede modificar los requisitos sustantivos que el legislador haya establecido para la continuación voluntaria en el régimen obligatorio, ni imponer restricciones contrarias a la Ley del Seguro Social.
Aunado a lo anterior, las obligaciones del IMSS por el pago de pensiones representan un desafío financiero de largo plazo. Para 2027, el gobierno estima el pago de 2.4 billones de pesos para el pago de pensiones, un 23% más de lo que se asignó para este año.7
De acuerdo con las proyecciones citadas en los informes del organismo, el gasto podría alcanzar su nivel más alto entre 2036 y 2040, cuando representaría más de 55 por ciento de sus ingresos. Al cierre de 2025, el costo estimado de las pensiones superaba los 762 mil millones de pesos. Para 2036, la proyección asciende a más de 1.3 billones de pesos.
En este contexto, los cambios a la Modalidad 40 mantienen abierto el debate sobre cómo garantizar la viabilidad financiera del IMSS sin limitar las posibilidades de los trabajadores de mejorar sus condiciones de retiro, ya que al eliminar los pagos retroactivos e impide que los trabajadores que estaban registrados bajo la Modalidad 10 (de trabajadores independientes) pasen a la Modalidad 40 .
Por lo anteriormente expuesto, se somete a consideración de esta soberanía la siguiente proposición con
Punto de Acuerdo
Primero. Proposición con punto de acuerdo, por el que se exhorta respetuosamente al Consejo Técnico, a la Dirección General y a la Unidad de Incorporación al Seguro Social del Instituto Mexicano del Seguro Social (IMSS), a supeditar el Acuerdo ACDO.AS2.HCT.101026/302.P.DG a lo establecido en la Ley del Seguro Social, a fin de garantizar la seguridad jurídica de las personas aseguradas bajo la Modalidad 40 y preservar las condiciones de aseguramiento de quienes se encuentran inscritos, así como presentar y transparentar los fundamentos técnicos y jurídicos que derivaron en la aprobación y publicación de dicho acuerdo en el Diario Oficial de la Federación el pasado 22 de octubre de 2026.
Segundo. La Cámara de Diputados del Honorable Congreso de la Unión, exhorta respetuosamente al Instituto Mexicano del Seguro Social, a que informe de manera expresa, clara y documentada si los criterios relativos a los límites salariales de cotización son aplicables exclusivamente a las nuevas incorporaciones o si producen algún efecto sobre las personas que ya se encuentran inscritas, distinguiendo los supuestos jurídicos correspondientes y garantizando el respeto a los derechos adquiridos y a las situaciones jurídicas constituidas conforme a la legislación aplicable, además de los siguientes puntos:
1.- Precise el alcance jurídico y operativo de la expresión “periodo contratado” en el contexto de la Modalidad 40, así como los supuestos en los que pueden modificarse las condiciones de cotización y las causas de terminación de la continuación voluntaria, en términos de los artículos 218 y 220 de la Ley del Seguro Social y demás disposiciones aplicables.
2.- Publique un informe técnico que identifique el número de personas inscritas en la Modalidad 40, los criterios de determinación de los salarios base de cotización, los cambios operativos implementados durante 2026 y sus posibles efectos diferenciados sobre las nuevas solicitudes y las personas previamente inscritas, con información estadística y documental que permita evaluar su legalidad, alcance e impacto social.
3.- Garantice información pública, accesible, homogénea y actualizada sobre la Modalidad 40, mediante sus canales digitales y unidades de atención, y que mantenga mecanismos de orientación presencial para las personas que requieran asistencia para conocer sus derechos, obligaciones y alternativas de cotización.
4.- Revise los criterios y procedimientos administrativos relacionados con la Modalidad 40, a fin de prevenir interpretaciones discrecionales, afectaciones injustificadas y aplicaciones retroactivas contrarias al orden jurídico, e informe sobre las medidas adoptadas para garantizar la legalidad, transparencia y seguridad jurídica de las personas aseguradas.
Tercero. La Cámara de Diputados exhorta respetuosamente a la Secretaría Anticorrupción y Buen Gobierno, en el ámbito de sus respectivas atribuciones y competencias, a que dé seguimiento a las obligaciones de transparencia y rendición de cuentas relacionadas con la información pública sobre los criterios aplicables a la Modalidad 40, sin perjuicio de las facultades de las demás autoridades competentes.
Notas:
1. Diario Oficial de la Federación. https://dof.gob.mx/nota_detalle.php?codigo=5801708&fecha=21/10/2026 #gsc.tab=0
2. Jurídicas, UNAM. https://archivos.juridicas.unam.mx/www/bjv/libros/1/22/9.pdf
3. Tesis Aislada, 1a. LXXX/2013 (10ª), Primera Sala, Registro Digital 2003091, Libro XVIII, Marzo de 2013, Tomo 1, página 889. https://sjf2.scjn.gob.mx/detalle/tesis/2003091
4. El Economista. https://www.eleconomista.com.mx/finanzaspersonales/imss-aclara-dudas-so bre-modalidad-40-limites-inscripcion-20261022-839905.html
5. Ídem.
6. Ídem.
7. Forbes, México. https://forbes.com.mx/malas-practicas-e-insostenibilidad-las-claves-det ras-del-tope-a-la-modalidad-40/
Palacio Legislativo de San Lázaro, a 28 de octubre de 2026.
Diputado Alan Sahir Márquez Becerra (rúbrica)
Con punto de acuerdo, por el que se exhorta a diversas autoridades para atender la propagación de la macroalga Caulerpa okamurae en la laguna ojo de liebre, Baja California Sur, y sus posibles afectaciones ambientales, pesqueras, acuícolas y laborales, a cargo del diputado Francisco Pelayo Covarrubias, del Grupo Parlamentario del PAN
El suscrito, Francisco Pelayo Covarrubias diputado de la LXVI Legislatura e integrante del Grupo Parlamentario del Partido Acción con fundamento en el artículo 3, numeral 1, fracción XX, artículo 6, numeral 1, fracción I; y artículo 79, numeral 1, fracción II y numeral 2, fracción I del Reglamento de la Cámara de Diputados someto ante el pleno de esta honorable Cámara de Diputados la siguiente proposición con punto de acuerdo con el tenor de las siguientes
Consideraciones
La Laguna Ojo de Liebre, ubicada en el municipio de Mulegé, Baja California Sur, constituye un ecosistema de extraordinaria importancia ambiental, pesquera y acuícola. Su entorno se encuentra vinculado a la Reserva de la Biosfera El Vizcaíno y al Santuario de Ballenas de El Vizcaíno, reconocido como Patrimonio Mundial.
En sus aguas y zonas costeras se desarrollan actividades de las que dependen numerosas familias de Guerrero Negro y otras comunidades de la región. La protección del área exige actuar conforme al decreto y programa de manejo aplicables al sitio preciso, sin confundirlo con otras áreas naturales protegidas de denominación semejante.
Desde finales de 2023, pescadores reportaron la presencia de una macroalga verde identificada morfológicamente como Caulerpa okamurae ; estudios publicados en Ciencias Marinas documentaron su crecimiento durante 2024 y 2025, así como su presencia sobre estructuras de cultivo y conchas de bivalvos. La investigación refiere una pérdida estimada de 60 por ciento de producción en los cultivos ostrícolas estudiados, cifra que no equivale a una medición oficial de toda la producción estatal ni a una cuantificación definitiva de pérdidas económicas.
La identificación molecular de la población y la medición actualizada de su extensión deben fortalecerse mediante instituciones científicas competentes. La Comisión Nacional para el Conocimiento y Uso de la Biodiversidad (Conabio) clasificó en 2025 a Caulerpa okamurae con riesgo de invasividad alto y un índice de 0.49. Su proliferación puede favorecer la ocupación de sustratos, la competencia con comunidades nativas y la dispersión accidental de fragmentos a través de artes de pesca, embarcaciones y equipos acuícolas.
No obstante, los daños específicos a pastos marinos, especies pesqueras o ballenas requieren comprobación científica y no deben atribuirse sin evidencia. La prevención y la bioseguridad son urgentes, pero cualquier retiro o control debe impedir nuevas dispersiones y daños secundarios al ecosistema. La problemática también tiene una dimensión social.
El informe proporcionado por Desarrollo Pesquero Sustentable de Baja California Sur (Depesca) señala 752 registros de empleos directos asociados a actividades potencialmente afectadas:
• 130 en acuacultura
• 400 en pesca comercial
• 105 en pesca deportiva
• 117 en pasaje y turismo.
Además, posibles afectaciones en 521 embarcaciones y 1,824 empleos vinculados a las pesquerías de chocolata, escama marina, callo de hacha, pulpo, lisa y concha espina, con posibles efectos atribuibles a la proliferación de la macroalga.
El artículo 4o. de la Constitución reconoce el derecho a un medio ambiente sano; el artículo 78 de la Ley General del Equilibrio Ecológico y la Protección al Ambiente y los artículos 66 y 67 de su Reglamento en Materia de Áreas Naturales Protegidas ofrecen sustento para formular programas de restauración cuando se acrediten los supuestos correspondientes. A su vez, el artículo 27 Bis de la Ley General de Vida Silvestre permite revisar y actualizar las listas oficiales de especies exóticas invasoras. La evaluación técnica de CONABIO no sustituye por sí misma la determinación regulatoria que corresponda a SEMARNAT.
La respuesta federal debe diferenciar las medidas inmediatas de bioseguridad, el diagnóstico y los ensayos controlados de contención, de la restauración ecológica que proceda en áreas donde se comprueben daños. Asimismo, debe proteger el trabajo de quienes viven de la pesca, la acuacultura y los servicios turísticos mediante la evaluación de apoyos de recuperación productiva conforme a las atribuciones y disponibilidades presupuestarias aplicables.
El Congreso de Baja California Sur ya formuló un exhorto el 17 de septiembre de 2026; corresponde complementar esos esfuerzos con una coordinación federal que asigne responsables, evalúe resultados y evite duplicidades. En consecuencia, se considera necesario promover una estrategia interinstitucional con participación de SEMARNAT, CONANP, CONABIO, SADER, CONAPESCA, IMIPAS, el Gobierno de Baja California Sur, centros de investigación y comunidades locales, con información pública, plazos orientativos y acciones técnicamente justificadas. La intervención debe procurar la conservación de la laguna y, al mismo tiempo, la continuidad de los medios de vida de las familias de la región.
Punto de Acuerdo
Primero. La Cámara de Diputados del H. Congreso de la Unión exhorta respetuosamente a la Secretaría de Medio Ambiente y Recursos Naturales (SEMARNAT), por conducto de la Comisión Nacional de Áreas Naturales Protegidas (CONANP), y en coordinación con las autoridades pesqueras, estatales y científicas competentes, a impulsar una estrategia interinstitucional para la Laguna Ojo de Liebre en el municipio de Mulegé, Baja California Sur, que incluya bioseguridad, prevención de la dispersión de macroalgas, monitoreo y acciones de contención ambientalmente seguras, procurando establecer una coordinación operativa inicial en un plazo indicativo de 30 días naturales a partir de la aprobación de esta proposición con punto de acuerdo.
Segundo . La Cámara de Diputados del H. Congreso de la Unión exhorta respetuosamente a la SEMARNAT y a la CONANP, con apoyo técnico de CONABIO, el Instituto Mexicano de Investigación en Pesca y Acuacultura Sustentables (IMIPAS) y centros de investigación, a promover la confirmación taxonómica de la macroalga y un diagnóstico georreferenciado de su presencia, cobertura, posibles rutas de dispersión y afectaciones ecológicas, con resultados preliminares en un plazo indicativo de 90 días naturales a partir de la aprobación de esta proposición con punto de acuerdo; así como a evaluar medidas piloto de control que eviten fragmentación y afectaciones a especies nativas.
Tercero. La Cámara de Diputados del H. Congreso de la Unión exhorta respetuosamente a la SEMARNAT a valorar, con sustento en la evaluación de riesgo disponible y la evidencia científica que se genere, la procedencia de actualizar el listado oficial de especies exóticas invasoras para México, conforme al artículo 27 Bis de la Ley General de Vida Silvestre, sin condicionar a ese trámite las acciones preventivas legalmente viables.
Cuarto. La Cámara de Diputados del H. Congreso de la Unión exhorta respetuosamente a la Secretaría de Agricultura y Desarrollo Rural, por conducto de la Comisión Nacional de Acuacultura y Pesca y con apoyo técnico de IMIPAS, en coordinación con las autoridades de Baja California Sur, a desarrollar un censo socioeconómico de cooperativas, granjas, embarcaciones y personas trabajadoras relacionadas con las actividades pesqueras, acuícolas y, con las instancias correspondientes, turísticas y recreativas de la Laguna Ojo de Liebre en el municipio de Mulegé, Baja California Sur; y cuantificar afectaciones efectivas y costos extraordinarios, procurando un primer resultado en 90 días naturales a partir de la aprobación de esta proposición con punto de acuerdo.
Quinto . La Cámara de Diputados del H. Congreso de la Unión exhorta respetuosamente a la SADER y a CONAPESCA, en coordinación con el Gobierno de Baja California Sur y conforme a las disposiciones aplicables, a evaluar medidas extraordinarias de asistencia técnica, mitigación de costos, recuperación productiva y protección de la continuidad del empleo para las unidades que acrediten daños de la Laguna Ojo de Liebre en el municipio de Mulegé, Baja California Sur, considerando la situación de las personas prestadoras de servicios turísticos mediante las autoridades competentes.
Sexto. La Cámara de Diputados del H. Congreso de la Unión exhorta respetuosamente a las autoridades involucradas a establecer un mecanismo de seguimiento y difusión pública trimestral sobre la evolución de la macroalga de la Laguna Ojo de Liebre en el municipio de Mulegé, Baja California Sur, los resultados de la contención, la recuperación ambiental, el censo depurado de afectaciones productivas y laborales, las medidas de apoyo implementadas y los recursos disponibles, con respeto a la protección de datos personales y a las actividades productivas legalmente autorizadas.
Palacio Legislativo de San Lázaro, 28 de octubre de 2026
Diputado Francisco Pelayo Covarrubias (rúbrica)
Con punto de acuerdo, por el que se exhorta a la Semar y a Asipona Cabo San Lucas a suspender la aplicación de las nuevas tarifas portuarias, explicar y justificar los incrementos autorizados, establecer mesas de diálogo con los sectores afectados y evaluar sus repercusiones económicas en el municipio de Los Cabos, Baja California Sur, a cargo del diputado Francisco Pelayo Covarrubias, del Grupo Parlamentario del PAN
El suscrito, Francisco Pelayo Covarrubias diputado de la LXVI Legislatura e integrante del Grupo Parlamentario del Partido Acción con fundamento en el artículo 3, numeral 1, fracción XX, artículo 6, numeral 1, fracción I; y artículo 79, numeral 1, fracción II y numeral 2, fracción I del Reglamento de la Cámara de Diputados someto ante el pleno de esta honorable Cámara de Diputados la siguiente proposición con punto de acuerdo con el tenor de las siguientes
Consideraciones
El municipio de Los Cabos, Baja California Sur, constituye uno de los destinos turísticos más importantes de México. Su actividad económica se encuentra estrechamente vinculada con el turismo, la pesca deportiva, la prestación de servicios náuticos, las actividades recreativas y el aprovechamiento responsable de sus recursos marinos.
La bahía y la marina de Cabo San Lucas no solamente representan un atractivo turístico reconocido internacionalmente, sino también un espacio de trabajo y una fuente de ingresos para miles de familias sudcalifornianas que dependen directa o indirectamente de la actividad marítima y portuaria.
En torno al puerto se desarrolla una importante cadena económica integrada por pescadores, cooperativas, capitanes, marineros, operadores de embarcaciones turísticas, prestadores de servicios recreativos, empresas de mantenimiento náutico, comerciantes, restauranteros, agencias de viajes, transportistas y proveedores locales.
Por ello, cualquier modificación en los costos de utilización de la infraestructura portuaria puede trascender a las empresas que realizan directamente los pagos y afectar a trabajadores, consumidores y pequeños establecimientos que forman parte de esta cadena productiva.
De acuerdo con el Informe de Resultados 2025 del Fideicomiso de Turismo de Los Cabos (Fiturca), durante ese año el destino recibió aproximadamente 3.77 millones de turistas y registró una derrama económica estimada de 133 mil 300 millones de pesos.
El mismo informe señala que el turismo representó el 36.7 por ciento del empleo en Los Cabos, con 44 mil 19 empleos turísticos registrados al tercer trimestre de 2025.
Asimismo, destaca que aproximadamente el 33 por ciento del gasto turístico ocurrió fuera de las actividades estrictamente turísticas, beneficiando al comercio local, los servicios profesionales y el consumo cotidiano.
Estas cifras permiten dimensionar la importancia del turismo como motor económico del municipio y la necesidad de proteger las condiciones de competitividad que hacen posible su desarrollo.
Aunque dichas cifras corresponden al conjunto de la actividad turística y no exclusivamente a los servicios portuarios, evidencian que una decisión que afecte a uno de los principales componentes de la oferta turística merece una evaluación económica exhaustiva.
El desarrollo de Los Cabos no puede analizarse únicamente a partir de los ingresos que obtiene una administración portuaria. Es indispensable considerar también el bienestar de las familias que trabajan, emprenden y dependen de la actividad económica que se genera alrededor de sus instalaciones.
La actualización de tarifas solicitada por ASIPONA Cabo San Lucas
El 1 de octubre de 2026 se publicó en el Diario Oficial de la Federación el Aviso por el que se dan a conocer las tarifas autorizadas para el cobro por el uso de infraestructura portuaria, aplicables en el Puerto de Cabo San Lucas, B.C.S.
Dicho aviso se encuentra relacionado con el oficio número 5177/2026, emitido el 18 de septiembre de 2026 por la Dirección General de Puertos de la Secretaría de Marina.
En ese documento se establece expresamente que la Administración del Sistema Portuario Nacional Cabo San Lucas, S.A. de C.V. (ASIPONA Cabo San Lucas), solicitó la autorización de las tarifas mediante el oficio DG/ASIPONA-CSL/763/2026, de fecha 14 de julio de 2026, recibido por la autoridad marítima el 19 de agosto del mismo año.
También se señala que la propuesta había sido autorizada por el Consejo de Administración de ASIPONA Cabo San Lucas mediante el acuerdo CA-XX-14, de fecha 24 de abril de 2026.
En consecuencia, resulta necesario que ASIPONA explique de manera detallada cuáles fueron las razones que la llevaron a promover esta actualización, qué elementos financieros y técnicos se utilizaron para determinar los nuevos montos y qué beneficios concretos se pretenden generar mediante su aplicación.
De igual forma, corresponde a la Secretaría de Marina informar cuáles fueron los criterios empleados para otorgar la autorización, y si se realizó una evaluación suficiente de los posibles efectos económicos y sociales para los usuarios del puerto.
Entre los montos establecidos en el anexo del oficio 5177/2026 destacan los siguientes:
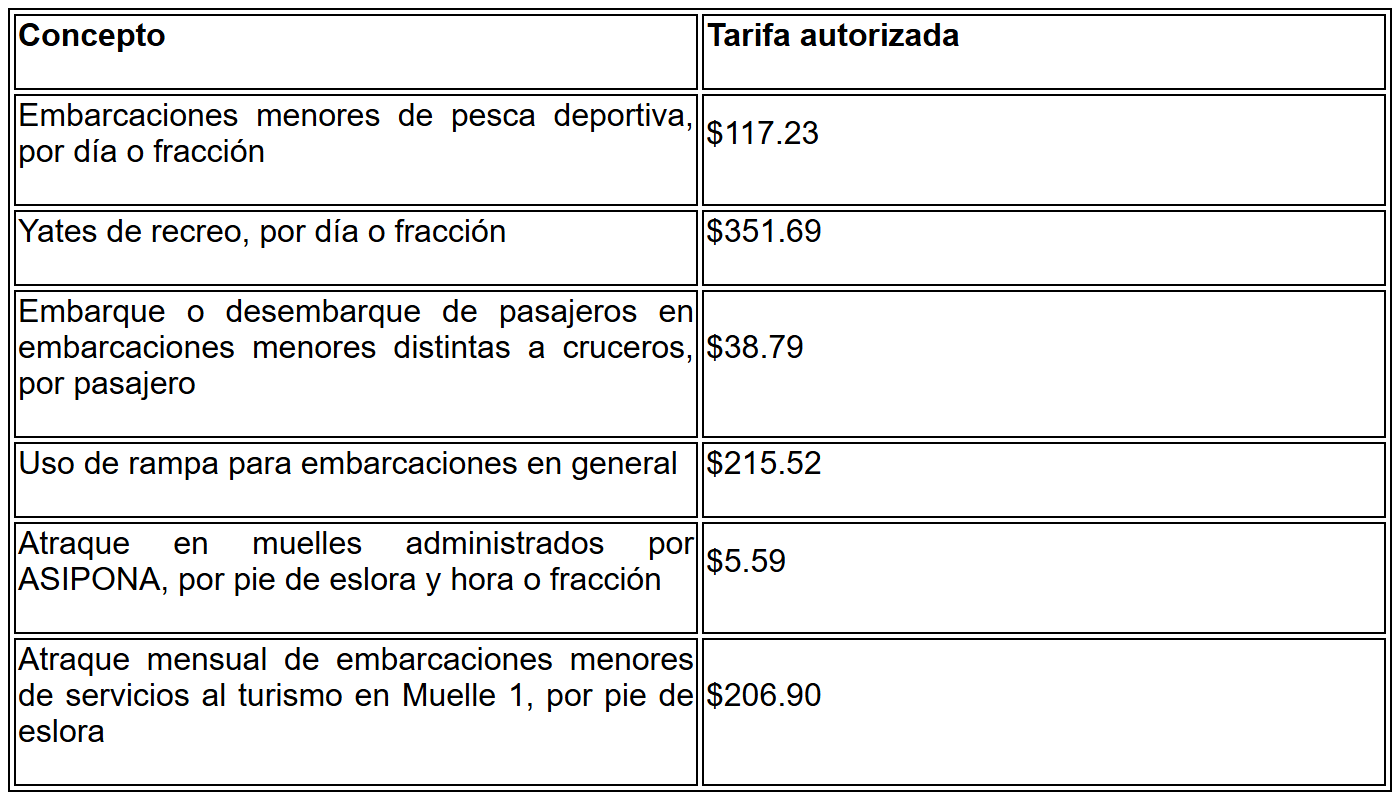
Adicionalmente, el esquema contempla tarifas mensuales para embarcaciones menores en fondeo, que van de 886.18 a 9 mil 40.66 pesos, dependiendo de su eslora, así como diversas cuotas aplicables a cruceros y otras operaciones.
Las cantidades establecidas no incluyen el Impuesto al Valor Agregado, por lo que deberán considerarse también las disposiciones fiscales aplicables.
Es importante precisar que las cantidades autorizadas tienen el carácter de tarifas máximas y que su aplicación depende del servicio utilizado y de las reglas correspondientes.
Sin embargo, precisamente por la diversidad de conceptos de cobro, resulta necesario analizar cómo se integran los costos totales de operación de cada actividad, qué tarifas sustituyen a cobros anteriores y cuáles podrían acumularse.
La publicación de una lista de precios no sustituye la obligación de explicar su razonabilidad económica ni permite conocer, por sí sola, si los montos son proporcionales a los servicios efectivamente recibidos.
La necesidad de transparencia y justificación económica
La administración y conservación de la infraestructura portuaria requieren recursos suficientes para garantizar instalaciones seguras, funcionales, accesibles y competitivas.
Es legítimo que las autoridades procuren mecanismos de financiamiento para cubrir gastos operativos, mantenimiento, modernización y seguridad.
No obstante, estas necesidades deben acreditarse mediante información verificable y guardar una relación razonable con los costos que se trasladan a los usuarios.
En el caso de Cabo San Lucas, es necesario conocer si la actualización tarifaria responde a un incremento real en los gastos de operación, a proyectos de inversión, a necesidades de mantenimiento, a obligaciones derivadas del título de concesión o a otros criterios administrativos.
La autoridad debe explicar también por qué resultaron necesarios los montos específicos aprobados y si se analizaron alternativas que representaran una carga económica menor para los sectores productivos.
En este sentido, resulta indispensable conocer:
• Los ingresos obtenidos por ASIPONA Cabo San Lucas durante los últimos ejercicios fiscales y sus principales fuentes de recaudación.
• Los gastos de operación, administración, mantenimiento, conservación y modernización de la infraestructura portuaria.
• Las inversiones realizadas y las obras programadas para mejorar las instalaciones.
• Las tarifas que se aplicaban anteriormente y las variaciones nominales y porcentuales de cada concepto.
• La metodología utilizada para calcular las nuevas tarifas.
• Las proyecciones de recaudación derivadas de los montos autorizados.
• Los estudios económicos y financieros presentados ante la Secretaría de Marina.
• Las alternativas de actualización, descuentos o tarifas diferenciadas que fueron consideradas.
• La existencia de consultas, reuniones o mecanismos de participación de los usuarios antes de aprobar la solicitud.
Esta información permitirá determinar si existe una correspondencia razonable entre los ingresos esperados, el costo de los servicios y las condiciones económicas de quienes utilizan el puerto.
La rendición de cuentas resulta particularmente importante cuando los costos recaen sobre actividades de las que dependen numerosos empleos y negocios familiares.
Ya que uno de los principales riesgos asociados a la actualización tarifaria consiste en el posible incremento de los costos operativos de las empresas y prestadores de servicios turísticos que utilizan las instalaciones portuarias.
Cuando aumentan los costos de utilización de muelles, atraque, acceso, operación o embarque y desembarque de pasajeros, los prestadores de servicios pueden enfrentar una reducción en sus márgenes de operación o la necesidad de trasladar parte de los nuevos gastos al precio final que paga el visitante.
La afectación potencial a pescadores y trabajadores del mar
La pesca deportiva constituye una actividad representativa del municipio de Los Cabos y contribuye a la generación de empleos y a la llegada de visitantes interesados en la riqueza marina de Baja California Sur.
Su operación involucra una cadena económica que comprende propietarios de embarcaciones, capitanes, marineros, guías, trabajadores de mantenimiento, proveedores de combustible, comercializadores de insumos, transportistas y establecimientos vinculados con el turismo.
Además, la infraestructura marítima y portuaria es utilizada por otros integrantes de la comunidad pesquera cuyas necesidades, condiciones económicas y formas de operación son diferentes.
Por ello, resulta indispensable distinguir entre embarcaciones recreativas, servicios turísticos comerciales, pesca deportiva, pesca comercial y actividades pesqueras de carácter social, atendiendo a los conceptos tarifarios que legalmente correspondan a cada una.
No todas estas actividades tienen la misma capacidad de pago ni generan los mismos ingresos.
El 15 de octubre de 2026, el medio Diario El Independiente informó que representantes de la Federación de Sociedades Cooperativas Mar Azul habían manifestado su inconformidad con los nuevos cobros, señalando la ausencia de mecanismos de consulta y anunciando la posibilidad de promover acciones legales.
Con independencia del resultado de esas acciones, dichas manifestaciones constituyen un motivo suficiente para que las autoridades establezcan mecanismos de diálogo y conozcan directamente las condiciones de los usuarios.
Asimismo, representantes del Fondo para la Protección de los Recursos Marinos de Baja California Sur (Fonmar) han señalado públicamente la conveniencia de revisar los cobros y alcanzar acuerdos con los sectores involucrados, incluyendo a organizadores de torneos de pesca deportiva.
La revisión debe contemplar tanto la sostenibilidad financiera de las instalaciones como la permanencia de las actividades económicas que utilizan dichas instalaciones para generar empleo.
La infraestructura pública portuaria debe contribuir al desarrollo económico y social, y sus mecanismos de cobro deben evaluarse considerando sus efectos sobre los distintos usuarios.
La falta de participación y la necesidad de escuchar al sector
Las decisiones administrativas relacionadas con el funcionamiento de un puerto turístico y pesquero tienen consecuencias que pueden extenderse a diversos sectores de la economía local.
Por esta razón, resulta conveniente que las autoridades escuchen directamente a los usuarios antes de aplicar modificaciones con posibles efectos económicos significativos.
La participación no debe limitarse a las grandes empresas ni a las organizaciones con mayor capacidad de representación.
También deben contar con espacios de participación las cooperativas, los pescadores, los pequeños prestadores de servicios, los propietarios de embarcaciones, los capitanes, los marineros y los trabajadores cuya actividad depende de la operación portuaria.
El objetivo de este proceso no debe ser únicamente comunicar una decisión previamente adoptada, sino permitir una evaluación de sus efectos y considerar propuestas de modificación, gradualidad, descuentos o diferenciación de tarifas.
Para ello se propone establecer una mesa de diálogo entre ASIPONA Cabo San Lucas, la Secretaría de Marina, representantes de las actividades pesqueras y turísticas, autoridades municipales, autoridades estatales y organismos vinculados con el desarrollo económico.
Las reuniones deberán permitir conocer las razones de la actualización tarifaria, recibir las observaciones de los usuarios, revisar las condiciones de operación del puerto y construir alternativas que atiendan las necesidades de infraestructura sin comprometer injustificadamente las actividades productivas.
En consecuencia, la presente proposición no busca desconocer las necesidades de financiamiento y mantenimiento de la infraestructura portuaria, sino exigir que las decisiones se encuentren debidamente justificadas, que sus efectos económicos sean evaluados y que los usuarios tengan oportunidad de participar en su revisión.
El interés público debe comprender tanto la conservación de la infraestructura portuaria como la protección de las actividades económicas, el empleo y las familias que dependen de su funcionamiento.
Por lo anteriormente expuesto y fundado, se somete a consideración de esta honorable asamblea la siguiente proposición con
Punto de Acuerdo
Primero. La Cámara de Diputados exhorta respetuosamente a la Secretaría de Marina y a la Administración del Sistema Portuario Nacional Cabo San Lucas, S.A. de C.V., para que, en el ámbito de sus respectivas atribuciones y mediante los mecanismos legales procedentes, adopten las medidas necesarias para suspender la aplicación de los incrementos a las tarifas por uso de infraestructura portuaria, autorizados mediante el oficio número 5177/2026 y publicados en el Diario Oficial de la Federación el 1 de octubre de 2026, hasta que se expliquen y justifiquen las razones que motivaron su solicitud y autorización, se realice una revisión integral de sus posibles repercusiones económicas y sociales, y se escuche a los sectores productivos afectados del municipio de Los Cabos, Baja California Sur.
Segundo. La Cámara de Diputados exhorta respetuosamente a la Administración del Sistema Portuario Nacional Cabo San Lucas, S.A. de C.V., para que haga pública, en sus medios electrónicos oficiales de divulgación y consulta pública, la información correspondiente a los motivos técnicos, financieros y económicos que sustentaron su solicitud de incremento a las tarifas portuarias, así como los estudios realizados, los ingresos adicionales que pretende recaudar y el destino de los recursos obtenidos mediante las tarifas actuales y los nuevos incrementos, especificando las obras e inversiones previstas para mejorar la infraestructura portuaria.
Tercero. La Cámara de Diputados exhorta respetuosamente a la Secretaría de Marina, para que haga pública, en sus medios electrónicos oficiales de divulgación y consulta pública, la información correspondiente a los criterios técnicos, jurídicos y económicos que motivaron la autorización de los incrementos a las tarifas portuarias de Cabo San Lucas, así como los estudios realizados sobre sus posibles repercusiones en el turismo, la pesca y la economía del municipio de Los Cabos, Baja California Sur, y revise la pertinencia de los montos autorizados.
Cuarto. La Cámara de Diputados exhorta respetuosamente a la Secretaría de Marina y a la Administración del Sistema Portuario Nacional Cabo San Lucas, S.A. de C.V., para que convoquen, a la brevedad, a mesas de diálogo, consulta y revisión de las tarifas portuarias, con la participación efectiva de representantes de cooperativas pesqueras, prestadores de servicios turísticos y náuticos, operadores de pesca deportiva, propietarios de embarcaciones, capitanes, marineros, trabajadores portuarios, organizadores de torneos de pesca deportiva, empresas turísticas y demás sectores que pudieran resultar afectados.
Asimismo, se solicita que en dichas mesas participen representantes del Gobierno del Estado de Baja California Sur, del Ayuntamiento de Los Cabos y de las autoridades federales competentes, con la finalidad de escuchar directamente las inquietudes y propuestas de los usuarios, revisar los conceptos y montos de cobro y construir alternativas que permitan garantizar el mantenimiento y funcionamiento de la infraestructura portuaria sin comprometer la viabilidad económica de las actividades productivas del municipio.
Palacio Legislativo de San Lázaro, 28 de octubre de 2026
Diputado Francisco Pelayo Covarrubias (rúbrica)
Con punto de acuerdo, por el que se exhorta a la Sader, a través de la Conapesca, en coordinación con el Imipas, a atender los compromisos asumidos con el sector pesquero del Golfo de Ulloa, en Baja California Sur, así como evaluar la modificación de la zona de restricciones pesqueras y sus medidas de manejo y fortalecer las alternativas productivas y la protección de la tortuga amarilla, a cargo del diputado Francisco Pelayo Covarrubias, del Grupo Parlamentario del PAN
El suscrito, Francisco Pelayo Covarrubias diputado de la LXVI Legislatura e integrante del Grupo Parlamentario del Partido Acción con fundamento en el artículo 3, numeral 1, fracción XX, artículo 6, numeral 1, fracción I; y artículo 79, numeral 1, fracción II y numeral 2, fracción I del Reglamento de la Cámara de Diputados someto ante el pleno de esta honorable Cámara de Diputados la siguiente proposición con punto de acuerdo con el tenor de las siguientes
Consideraciones
El Golfo de Ulloa, ubicado frente a las costas de los municipios de Comondú y Mulegé, en Baja California Sur, constituye una región de extraordinaria importancia ambiental, pesquera, económica y social. Sus aguas albergan especies marinas de alto valor ecológico y comercial, cuyo aprovechamiento responsable representa una fuente fundamental de empleo, alimentación e ingresos para numerosas familias de las comunidades costeras.
La pesca ribereña constituye una actividad productiva profundamente arraigada en la identidad y desarrollo de esta región. Durante generaciones, sus habitantes han aprovechado los recursos marinos mediante conocimientos tradicionales, técnicas de pesca y organizaciones cooperativas que contribuyen a la economía de Baja California Sur.
Al mismo tiempo, esta región representa una zona de alimentación y desarrollo de la tortuga amarilla o caguama (Caretta caretta ), especie migratoria clasificada en peligro de extinción conforme a la legislación ambiental mexicana. Su protección constituye una obligación del Estado que requiere medidas de conservación, investigación científica, vigilancia y reducción efectiva de la captura incidental.
En ese contexto, el 10 de abril de 2015 se publicó en el Diario Oficial de la Federación el acuerdo que estableció una zona de refugio pesquero y medidas para reducir la posible interacción de la pesca con tortugas marinas en la costa occidental de Baja California Sur.
Posteriormente, el 23 de junio de 2016 se publicó un nuevo instrumento que amplió la superficie del refugio pesquero. Asimismo, el 5 de junio de 2018 la Secretaría de Medio Ambiente y Recursos Naturales estableció un área de refugio destinada específicamente a la protección de la tortuga amarilla, bajo la administración de la Comisión Nacional de Áreas Naturales Protegidas.
El 23 de junio de 2023 se publicó un nuevo acuerdo pesquero que mantuvo una Zona de Refugio Pesquero Parcial Temporal de aproximadamente 19,934 kilómetros cuadrados, dentro de la cual se delimitó un Área Específica de Restricciones Pesqueras de aproximadamente 7,244 kilómetros cuadrados.
Este ordenamiento estableció limitaciones a determinadas artes de pesca, especialmente redes de enmalle, cimbras, palangres y redes de arrastre, con el propósito de disminuir la interacción de la actividad pesquera con las tortugas marinas.
Sin embargo, las medidas de conservación también requieren una evaluación permanente de su efectividad, pertinencia geográfica, temporalidad, consecuencias económicas y compatibilidad con las condiciones de operación del sector pesquero regional.
Resulta especialmente relevante que, desde el 22 de abril de 2015, representantes de organizaciones pesqueras del Golfo de Ulloa participaron en una reunión celebrada en Ciudad Constitución, Baja California Sur, con autoridades federales de CONAPESCA e INAPESCA, así como autoridades pesqueras estatales, en la cual se establecieron diversos acuerdos relacionados con el ordenamiento pesquero y las alternativas productivas para las comunidades afectadas.
De acuerdo con la minuta de dicha reunión, las autoridades asumieron, entre otros, los siguientes compromisos:
• Continuar y concluir el programa de ordenamiento de la pesca de escama marina en el Golfo de Ulloa.
• Dar seguimiento a la regularización de expedientes y permisos pesqueros.
• Emitir, a través del entonces INAPESCA, opiniones técnicas sobre la pesca de atún con vara y pulpo, para posibilitar la expedición de permisos conforme a la disponibilidad de los recursos.
• Presentar un proyecto de modificación a la normativa pesquera aplicable al camarón, con la finalidad de estudiar la posibilidad de permitir su aprovechamiento mediante embarcaciones menores en las aguas del Golfo de Ulloa y su zona de influencia.
• Implementar un programa de observadores a bordo, inicialmente con 50 participantes, y mecanismos de monitoreo mediante cámaras.
• Evaluar alternativas productivas, proyectos acuícolas y medidas de ordenamiento pesquero con participación de los productores.
Estos compromisos documentales constituyen antecedentes suficientes para requerir a las autoridades competentes un informe sobre las acciones realizadas, los resultados obtenidos y, en su caso, las causas por las cuales determinados proyectos, opiniones técnicas o trámites administrativos no hayan concluido.
Debe precisarse que la emisión de opiniones técnicas y la formulación de proyectos normativos no implican automáticamente la autorización de permisos comerciales. No obstante, sí justifican solicitar información pública sobre su seguimiento y las determinaciones adoptadas por las autoridades.
A diez años de aquella reunión, mediante escritos fechados el 24 de junio de 2025, representantes de la Federación de Cooperativas Pesqueras del Golfo de Ulloa reiteraron ante CONAPESCA la necesidad de atender los compromisos pendientes relacionados con los permisos para la captura de atún, pulpo y camarón, así como de evaluar modificaciones a las restricciones aplicables a las artes de pesca.
En dichas comunicaciones, las organizaciones señalaron que cuentan con información recabada durante cuatro años mediante asistentes técnicos a bordo, la cual, según sus planteamientos, podría contribuir a identificar la distribución espacial de las interacciones entre las actividades pesqueras y las tortugas marinas.
Asimismo, propusieron revisar las restricciones mediante criterios de batimetría, profundidad, ubicación geográfica y operación de las artes de pesca.
Estas solicitudes deben examinarse con rigor científico, dado que cualquier modificación de los instrumentos de manejo pesquero debe sustentarse en información verificable sobre la presencia de tortugas, la mortalidad incidental, el esfuerzo pesquero y la efectividad de las medidas de conservación.
Particularmente, la propuesta relativa a redes de enmalle, profundidades de operación y tiempos de permanencia de los equipos requiere una evaluación específica que permita determinar si los cambios solicitados son compatibles con la protección de la especie.
La información generada por los asistentes técnicos a bordo, junto con los estudios oceanográficos, pesqueros y ambientales, representa un insumo para que las autoridades determinen la pertinencia de conservar, ajustar o fortalecer las restricciones existentes.
En ese sentido, el artículo quinto transitorio del acuerdo publicado el 23 de junio de 2023 dispone que la Secretaría de Agricultura y Desarrollo Rural, a través de CONAPESCA, realizará las gestiones necesarias para determinar, antes de concluir su vigencia y con base en la opinión técnica del instituto competente, la conveniencia de mantener, modificar o eliminar la zona de refugio pesquero.
Por tanto, existe un fundamento normativo expreso para solicitar información sobre el proceso de evaluación y las gestiones realizadas por la autoridad federal.
Esta evaluación debe distinguir la zona de refugio pesquero, el área específica de restricciones sobre las actividades pesqueras y el área de refugio ambiental para la tortuga amarilla, toda vez que se trata de instrumentos con finalidades, alcances y autoridades competentes diferentes.
Adicionalmente, es necesario conocer el impacto socioeconómico que las restricciones han generado sobre las cooperativas y las familias pesqueras de las localidades del Golfo de Ulloa, a fin de identificar alternativas productivas viables y mecanismos de apoyo compatibles con los objetivos ambientales.
El desarrollo pesquero sustentable no puede limitarse exclusivamente al establecimiento de restricciones. También requiere certeza jurídica sobre permisos, investigación aplicada, modernización de artes de pesca, vigilancia, acceso a programas de apoyo y participación efectiva de las comunidades en la toma de decisiones.
En consecuencia, resulta necesario promover la coordinación entre las autoridades federales, el Gobierno del estado de Baja California Sur, los centros de investigación, las organizaciones pesqueras y los organismos encargados de la conservación ambiental.
El propósito de esta proposición no consiste en debilitar las medidas de protección de la tortuga amarilla, sino en garantizar que su aplicación y eventual modificación respondan a criterios científicos, sociales y económicos transparentes, atendiendo las obligaciones de conservación del Estado mexicano y las necesidades legítimas de las familias que dependen de la pesca ribereña.
Por lo anteriormente expuesto, se somete a consideración de esta honorable asamblea la siguiente proposición con
Puntos de Acuerdo
Primero. La Cámara de Diputados exhorta respetuosamente a la Secretaría de Agricultura y Desarrollo Rural, a través de la Comisión Nacional de Acuacultura y Pesca, para que informe de manera pública, detallada y documentada sobre el estado que guarda el cumplimiento de los compromisos establecidos con las organizaciones pesqueras del Golfo de Ulloa en la reunión celebrada el 22 de abril de 2015, especialmente los relativos a la regularización de permisos pesqueros, la emisión de opiniones técnicas para la captura de atún y pulpo, el proyecto de modificación normativa para el aprovechamiento de camarón mediante embarcaciones menores, la implementación de observadores a bordo y las alternativas productivas comprometidas.
Segundo. La Cámara de Diputados exhorta respetuosamente a la Comisión Nacional de Acuacultura y Pesca y al Instituto Mexicano de Investigación en Pesca y Acuacultura Sustentables para que, en el ámbito de sus respectivas competencias, realicen o actualicen una evaluación técnica, científica y socioeconómica de la Zona de Refugio Pesquero Parcial Temporal y del Área Específica de Restricciones Pesqueras del Golfo de Ulloa, incluyendo sus límites geográficos, temporalidad, profundidades de operación y restricciones sobre artes de pesca.
Dicha evaluación deberá considerar la información generada por los programas de asistentes técnicos a bordo, los estudios científicos disponibles, el conocimiento tradicional de los pescadores y la información actualizada sobre la distribución, interacción y mortalidad de la tortuga amarilla, con el objeto de determinar la viabilidad de las modificaciones propuestas, sin comprometer los objetivos de conservación ambiental.
Tercero. La Cámara de Diputados exhorta respetuosamente a la Comisión Nacional de Acuacultura y Pesca para que, en coordinación con el Instituto Mexicano de Investigación en Pesca y Acuacultura Sustentables, revise y atienda las solicitudes de permisos de pesca comercial de atún, pulpo y camarón presentadas por las organizaciones pesqueras del Golfo de Ulloa, informe sobre el estado de los expedientes administrativos respectivos y emita las determinaciones que legal y técnicamente correspondan, considerando la disponibilidad de los recursos, la sustentabilidad de las pesquerías y las disposiciones de protección ambiental aplicables.
Cuarto. La Cámara de Diputados exhorta respetuosamente a la Secretaría de Agricultura y Desarrollo Rural, por conducto de CONAPESCA, y a la Secretaría de Medio Ambiente y Recursos Naturales, para que fortalezcan coordinadamente los programas de investigación, monitoreo, vigilancia y conservación de la tortuga amarilla (Caretta caretta ) en el Golfo de Ulloa, hagan públicos los resultados disponibles sobre mortalidad y captura incidental y evalúen medidas que permitan reducir las interacciones con las actividades pesqueras mediante técnicas de pesca selectivas y alternativas sustentables.
Quinto. La Cámara de Diputados exhorta respetuosamente a la Secretaría de Agricultura y Desarrollo Rural, a través de CONAPESCA, para que, en coordinación con el Gobierno del Estado de Baja California Sur y las autoridades federales competentes, convoque a una mesa de trabajo con las cooperativas y organizaciones pesqueras del Golfo de Ulloa, con el propósito de establecer una agenda de atención a los compromisos pendientes, revisar los estudios técnicos disponibles, evaluar los impactos socioeconómicos de las restricciones pesqueras y acordar un calendario público de seguimiento a las solicitudes de las comunidades de Comondú y Mulegé.
Sexto. La Cámara de Diputados exhorta respetuosamente a la Comisión Nacional de Acuacultura y Pesca para que, en coordinación con el Instituto Mexicano de Investigación en Pesca y Acuacultura Sustentables, a que analice y emita un pronunciamiento técnico, fundado y motivado sobre cada una de las propuestas de modificación a las restricciones pesqueras presentadas por la Federación de Cooperativas Pesqueras del Golfo de Ulloa mediante oficio de fecha 24 de junio de 2025, particularmente las relacionadas con profundidades de operación, tamaños de malla, delimitación geográfica y tiempos de utilización de redes de enmalle, tomando en consideración los resultados del Programa de Asistentes Técnicos a Bordo, la información científica actualizada y las necesidades productivas de las comunidades pesqueras, garantizando en todo momento la protección de la tortuga amarilla (Caretta caretta ).
Palacio Legislativo de San Lázaro, a 28 de octubre de 2026
Diputado Francisco Pelayo Covarrubias (rúbrica)
Con punto de acuerdo, por el que se exhorta al Ejecutivo federal a implementar medidas de alivio fiscal y revisar el derecho de pesca previsto para almejas, en su modalidad de artes o equipos, en el artículo 199-A, fracción IV, de la Ley Federal de Derechos, en beneficio de la pesca ribereña de Baja California Sur, a cargo del diputado Francisco Pelayo Covarrubias, del Grupo Parlamentario del PAN
El suscrito, Francisco Pelayo Covarrubias diputado de la LXVI Legislatura e integrante del Grupo Parlamentario del Partido Acción con fundamento en el artículo 3, numeral 1, fracción XX, artículo 6, numeral 1, fracción I; y artículo 79, numeral 1, fracción II y numeral 2, fracción I del Reglamento de la Cámara de Diputados someto ante el pleno de esta honorable Cámara de Diputados la siguiente proposición con punto de acuerdo con el tenor de las siguientes
Consideraciones
La pesca ribereña es una actividad productiva, social y cultural fundamental para Baja California Sur. En numerosas localidades del litoral, las cooperativas y las familias dedicadas a la extracción de moluscos sostienen con su trabajo una cadena económica que abarca embarcaciones, buceo, acopio, procesamiento, refrigeración, transporte y comercialización. El ingreso que se obtiene del mar no se distribuye de manera uniforme durante el año: depende de la presencia del recurso, las condiciones climáticas, las autorizaciones administrativas y las medidas de ordenamiento pesquero.
Los productores ribereños asumen gastos recurrentes de combustible, motores, mantenimiento de pangas, equipo de seguridad, conservación en frío, traslado de producto y cumplimiento de requisitos sanitarios y pesqueros. A diferencia de una actividad que puede operar de forma continua, la captura de determinadas especies de almeja está sujeta a temporadas limitadas y a vedas que, aun siendo indispensables para la conservación, reducen o suspenden los ingresos derivados de esa pesquería. Esta realidad debe considerarse al diseñar y aplicar las cargas administrativas y fiscales.
El artículo 199-A de la Ley Federal de Derechos dispone el pago anual del derecho de pesca comercial y, en su fracción IV, correspondiente a almejas , distingue en su tabla una cuota por tonelada neta o fracción de registro de la embarcación y otra por artes o equipos. Para el ejercicio fiscal 2026, los importes oficialmente actualizados son de 1,042.81 pesos y 4,488.72 pesos , respectivamente. Estas cantidades tienen bases distintas y no deben confundirse ni sumarse o multiplicarse de manera automática sin identificar el supuesto aplicable a cada permiso, embarcación y equipo.
El propio artículo 199-A señala que las cuotas de su tabla se cubren inicialmente al expedirse el permiso o la concesión, y que, cuando las autorizaciones tengan vigencia inferior a un año, el pago se determina por mes o fracción de mes; para los ejercicios subsecuentes amparados por el permiso o la concesión, el pago se realiza durante enero. Sin embargo, esa regla de proporcionalidad por vigencia inferior a un año no equivale, por sí misma, a una reducción automática por los días de veda. Esta diferencia normativa explica la necesidad de una solución específica y de una revisión detallada de cada determinación.
Tampoco debe confundirse el derecho anual previsto en el artículo 199-A con los derechos por el otorgamiento de permisos establecidos en el artículo 191-A de la misma Ley, entre ellos los relativos a artes de pesca fija. La autoridad debe identificar con precisión el hecho generador, la modalidad de captura, el tipo de autorización, el ejercicio fiscal y la cuota aplicable, a fin de evitar cálculos duplicados, conceptos mezclados o cobros que carezcan de la debida fundamentación y motivación.
No se trata de una preocupación reciente ni aislada. En marzo de 2024, una proposición presentada en la Cámara de Diputados recogió denuncias de productores sudcalifornianos sobre exigencias que, según los afectados, llegaban a 20 mil pesos por embarcación y afectaban la continuidad de las cooperativas. Tales cantidades constituyen antecedentes parlamentarios de una problemática denunciada, pero no deben presentarse como montos legalmente determinados ni como irregularidades acreditadas sin contar con recibos, requerimientos y memorias de cálculo verificables.
Existe asimismo un antecedente institucional aún más preciso: en el acta publicada en la Gaceta Parlamentaria del 30 de julio de 2025 se hizo constar que cooperativas de Puerto San Carlos y Puerto Adolfo López Mateos, en el municipio de Comondú, habían planteado cobros correspondientes a ejercicios anteriores por el uso de artes de pesca. Durante el intercambio legislativo se expuso que la problemática debía revisarse con la Secretaría de Hacienda y Crédito Público y se cuestionó que se exigieran cuotas anuales por especies que no pueden capturarse durante todo el año. La acumulación de adeudos de ejercicios anteriores no debe calificarse automáticamente como retroactividad ilegal: su procedencia depende de las fechas de causación, pago, notificación y, en su caso, prescripción.
La incompatibilidad práctica entre cuotas anuales y posibilidades reales de captura tiene expresiones concretas en Baja California Sur. Mediante acuerdo publicado en el Diario Oficial de la Federación el 19 de diciembre de 2025, la Secretaría de Agricultura y Desarrollo Rural estableció una veda temporal de almeja chocolata (Megapitaria squalida ) frente al municipio de Loreto, desde el 1 de enero de 2026 hasta el 31 de diciembre de 2027, en la zona y profundidades expresamente delimitadas. La restricción responde a evidencia técnica de disminución de densidad y biomasa y debe cumplirse plenamente; precisamente por ello, los productores afectados requieren alternativas legítimas para soportar el periodo sin ingresos por esa especie.
De igual manera, el ordenamiento pesquero prevé restricciones temporales para otras especies de moluscos, entre ellas la almeja catarina en aguas de jurisdicción federal de Baja California y Baja California Sur y la almeja generosa en Bahía Magdalena. Los periodos y ámbitos territoriales no son idénticos para todas las especies o comunidades, razón por la cual cualquier alivio debe apoyarse en los acuerdos de veda vigentes y en los permisos concretos, sin generalizaciones que puedan desvirtuar el manejo sustentable.
Cuando una cooperativa no puede cubrir un requerimiento que considera incorrecto o desproporcionado, puede enfrentar obstáculos administrativos para dar continuidad a su actividad formal, con impacto potencial sobre sus socios, tripulantes y familias. Resulta necesario identificar si los cobros han sido debidamente determinados, si corresponden a ejercicios efectivamente exigibles y si existen cantidades pagadas en exceso. Ello exige proporcionar a cada interesado el desglose de conceptos, cuota aplicada, periodo, base, actualizaciones y accesorios, así como las vías legales de aclaración, devolución o defensa que correspondan.
La revisión es especialmente relevante tratándose de la pesca ribereña de pequeña escala. Una cuota anual fija puede representar un esfuerzo muy distinto para una empresa con capacidad de operación diversificada que para una cooperativa cuyos ingresos dependen de una sola especie y se interrumpen por causas ajenas a su voluntad. Examinar los efectos distributivos de la contribución no supone desconocer la vigencia de la ley, sino reconocer que la política fiscal puede ser evaluada y reformada para favorecer condiciones de cumplimiento razonables, previsibles y compatibles con el interés público.
Los artículos 25 y 27 de la Constitución Política de los Estados Unidos Mexicanos orientan al Estado hacia el desarrollo integral y sustentable, el fortalecimiento de las actividades productivas y la conservación de los recursos naturales. A su vez, los artículos 31, fracción IV, y 73, fracción VII, enmarcan la obligación de contribuir de modo proporcional y equitativo y las facultades del Congreso de la Unión en materia tributaria. La proporcionalidad de un derecho no se determina exclusivamente por los ingresos del pescador ni una veda convierte, por sí sola, el cobro en inconstitucional; sí existen razones objetivas para revisar la configuración de la cuota y sus efectos sobre los pequeños productores.
Conforme al artículo 2, fracción IV, del Código Fiscal de la Federación, los derechos son contribuciones. Su artículo 39 faculta al Ejecutivo federal, mediante resoluciones de carácter general, a establecer determinados beneficios extraordinarios cuando concurran los supuestos legales de afectación regional, sectorial o productiva; también prevé estímulos o subsidios fiscales. La utilización de estas potestades no es automática: requiere acreditar los hechos, definir destinatarios, cuantificar el posible efecto presupuestario y observar el marco constitucional y fiscal aplicable. La mera existencia de una cuota legal no es, por sí sola, fundamento suficiente para condonarla administrativamente.
En cuanto a las obligaciones efectivamente exigibles, los artículos 66 y 66-A del Código Fiscal de la Federación regulan mecanismos de pago a plazos, sujetos a requisitos, límites y accesorios. Debe descartarse cualquier propuesta que prometa de manera general eliminar recargos o actualizaciones sin una disposición expresa que lo permita. De igual forma, si se identifican pagos indebidos, determinaciones incorrectas o créditos legalmente prescritos, corresponde examinar los procedimientos aplicables a cada caso sin sustituir las facultades de la autoridad tributaria ni prejuzgar el resultado de los medios de defensa.
La atención del problema demanda competencias complementarias: la Secretaría de Hacienda y Crédito Público y el Servicio de Administración Tributaria cuentan con atribuciones fiscales; la Secretaría de Agricultura y Desarrollo Rural y la Comisión Nacional de Acuacultura y Pesca disponen de información administrativa relativa a permisos y a la actividad pesquera; y el Instituto Mexicano de Investigación en Pesca y Acuacultura Sustentables aporta elementos científicos sobre temporadas, vedas y disponibilidad del recurso. Debe existir una mesa interinstitucional que escuche de manera directa a las cooperativas, permisionarios y representantes de comunidades afectadas.
El alivio fiscal que se solicita no debe interpretarse como autorización para capturar especies vedadas, aumentar el esfuerzo pesquero, operar sin permisos ni omitir obligaciones ambientales, sanitarias o de trazabilidad. Una política que alivie las cargas económicas durante periodos de restricción puede acompañar el cumplimiento de las vedas y la protección de las poblaciones naturales. Por ello, los beneficios que llegaran a establecerse tendrían que ser verificables, focalizados, transparentes y sujetos a las disposiciones de ordenamiento sustentable.
Finalmente, además de una respuesta administrativa urgente, existe una ruta legislativa de solución permanente. En octubre de 2025 fue presentada en la Cámara de Diputados una iniciativa para adicionar al artículo 199-A una regla de exención proporcional durante los días de veda. Sin prejuzgar sobre su estado procesal ni adoptar automáticamente su texto, el antecedente muestra que este Congreso puede estudiar una modificación de la ley que combine proporcionalidad temporal, tratamiento diferenciado de la pesca ribereña de pequeña escala y reglas claras respecto de artes o equipos, con una evaluación previa de impacto recaudatorio.
La presente proposición persigue, por tanto, cinco resultados concretos: verificar y corregir determinaciones improcedentes; revisar la viabilidad de un beneficio fiscal extraordinario; facilitar la regularización de obligaciones legalmente exigibles; abrir un diálogo institucional sustentado en información técnica; y promover una revisión normativa que impida que la misma problemática continúe reproduciéndose en los siguientes ejercicios fiscales.
Puntos de Acuerdo
Primero. La Cámara de Diputados exhorta respetuosamente a la Secretaría de Agricultura y Desarrollo Rural, por conducto de la Comisión Nacional de Acuacultura y Pesca, y a la Secretaría de Hacienda y Crédito Público, con la participación del Servicio de Administración Tributaria en el ámbito de sus atribuciones, a realizar una revisión técnica, administrativa y fiscal de los cobros efectuados o requeridos a cooperativas, permisionarios y productores ribereños de pequeña escala de Baja California Sur por el concepto de artes o equipos relativo a la fracción IV, almejas, del artículo 199-A de la Ley Federal de Derechos; a verificar su base de cálculo, periodos, modalidad de captura, vigencia de permisos y eventuales adeudos de ejercicios anteriores; a distinguirlos de los derechos establecidos en el artículo 191-A, y a corregir, mediante los procedimientos legalmente procedentes, las determinaciones indebidas, duplicadas o insuficientemente fundadas.
Segundo. La Cámara de Diputados exhorta respetuosamente a la Secretaría de Hacienda y Crédito Público a que, con base en un diagnóstico documentado de las afectaciones económicas y de las restricciones productivas de las pesquerías de almejas en Baja California Sur, analice y, de resultar jurídicamente procedente, someta a consideración del Ejecutivo Federal la emisión de una medida extraordinaria, temporal, focalizada y transparente al amparo del artículo 39 del Código Fiscal de la Federación, consistente en la exención o reducción del derecho correspondiente a artes o equipos, o en la instrumentación de estímulos o subsidios fiscales equivalentes, en favor de los productores ribereños de pequeña escala que acrediten encontrarse en los supuestos legales; con especial atención a quienes estén sujetos a vedas oficialmente decretadas, sin alterar su obligatoriedad ni las medidas de conservación.
Tercero. La Cámara de Diputados exhorta respetuosamente a la Secretaría de Hacienda y Crédito Público y al Servicio de Administración Tributaria a que, respecto de obligaciones que resulten legalmente exigibles, difundan y faciliten el acceso a mecanismos de aclaración, revisión, devolución de pagos indebidos y pago a plazos cuando sean procedentes conforme al Código Fiscal de la Federación; asimismo, a que den a conocer a cada contribuyente que lo solicite el desglose del crédito o requerimiento, ejercicios comprendidos, fundamento legal, cuota aplicada, actualización, accesorios y medios de defensa correspondientes, sin dispensar requisitos o contribuciones fuera de los supuestos expresamente autorizados por la ley.
Cuarto. La Cámara de Diputados exhorta respetuosamente a la Secretaría de Agricultura y Desarrollo Rural y a la Comisión Nacional de Acuacultura y Pesca a instalar, en coordinación con la Secretaría de Hacienda y Crédito Público, el Servicio de Administración Tributaria y con apoyo técnico del Instituto Mexicano de Investigación en Pesca y Acuacultura Sustentables, una mesa de trabajo con autoridades de Baja California Sur, cooperativas, permisionarios y organizaciones representativas del sector. Su objeto será integrar un diagnóstico verificable por localidad y pesquería, identificar a los productores afectados, revisar los periodos de veda y los cobros de ejercicios anteriores, proponer criterios de atención y explorar una reforma al artículo 199-A que contemple la proporcionalidad por restricciones legales de captura y el tratamiento del rubro de artes o equipos en la pesca ribereña de pequeña escala, sin incrementar el esfuerzo pesquero autorizado.
Palacio Legislativo de San Lázaro, a 28 de octubre de 2026
Diputado Francisco Pelayo Covarrubias (rúbrica)