Gaceta Parlamentaria, año XXIX, número 7140-III-3, martes 6 de octubre de 2026
Con punto de acuerdo, para exhortar a la SHCP a emitir y publicar, con anticipación al vencimiento del régimen vigente, las modificaciones necesarias para extender hasta el 31 de diciembre de 2030 la vigencia del estímulo fiscal en materia del IVA, aplicable en la región fronteriza norte, a cargo de la diputada Ana Érika Santana González, del Grupo Parlamentario del PVEM
Quien suscribe, diputada Ana Erika Santana González, integrante del Grupo Parlamentario del Partido Verde Ecologista de México en la LXVI Legislatura de la Cámara de Diputados del Congreso de la Unión, con fundamento en fracción I del artículo 6; numeral 1, fracción II y numeral 2, fracción II del artículo 79 y artículo 100, del Reglamento de la Cámara de Diputados, someto a consideración de esta honorable asamblea, la siguiente proposición con punto de acuerdo al tenor de las siguientes
Consideraciones
La economía de la frontera norte, en particular de mi estado: Baja California posee características estructurales que la diferencian del resto del país. Su cercanía con los mercados de los Estados Unidos de América genera condiciones particulares de competencia por inversiones, capital humano y actividades productivas.
Con el propósito de fortalecer la competitividad regional, el entonces titular del Ejecutivo federal, licenciado Andrés Manuel López Obrador, publicó el 31 de diciembre de 2018 en el Diario Oficial de la Federación [1], el decreto de estímulos fiscales para la región fronteriza norte, mediante el cual se establecieron beneficios consistentes en la reducción de la carga efectiva del Impuesto Sobre la Renta (ISR) y del Impuesto al Valor Agregado (IVA) para personas físicas y morales que realizan actividades económicas en los municipios fronterizos participantes como se muestra en la siguiente tabla.
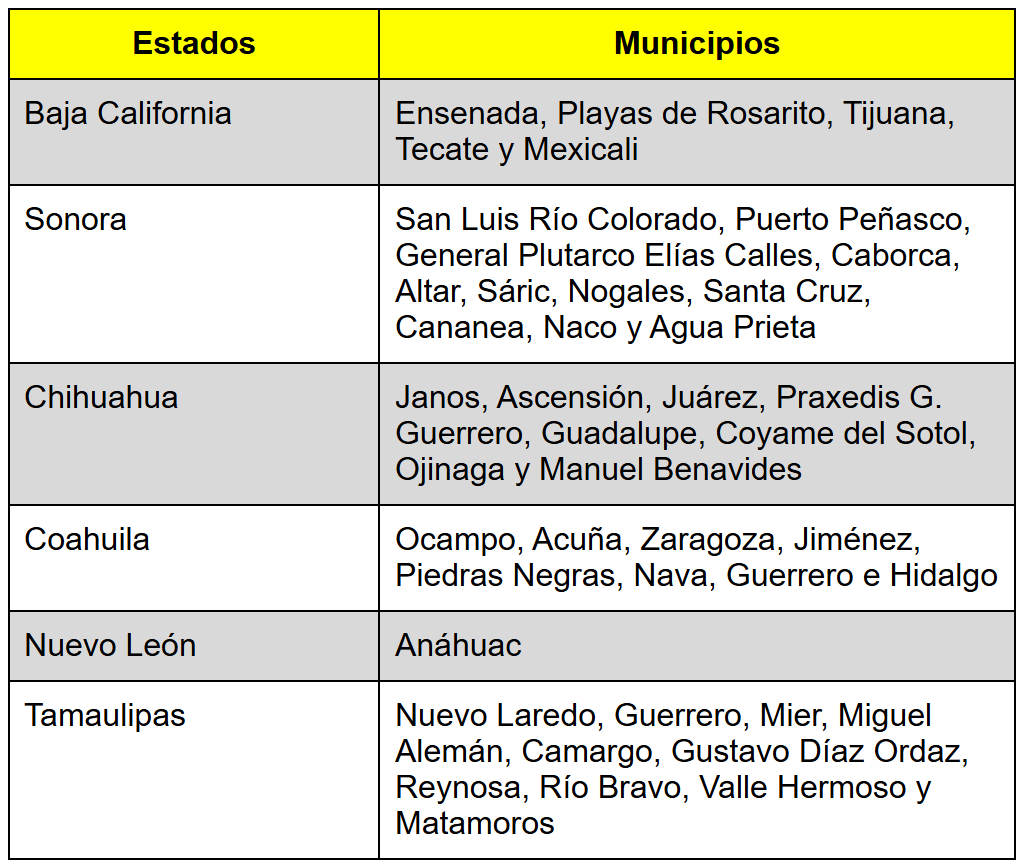
(tomado de https://www.gob.mx/prodecon/es/articulos/decreto-de-estimulos-fiscales- region-fronteriza-norte?idiom=es)
El objetivo central del decreto es generar una política económica que:
1. Fomente y conserve el empleo formal
2. Incrementar la competitividad empresarial
3. Atraer inversiones productivas
4. Incentivar el consumo local y
5. Brindar certidumbre a los sectores económicos
Aquí en nuestra casa la Cámara de los Diputados el Centro Estudios de las Finanzas Públicas ha analizado los efectos positivos del decreto2 , información que se detallará adelante.
El decreto estableció beneficios en materia de ISR e IVA para los contribuyentes comprendidos en su ámbito. En materia de IVA, el artículo décimo primero prevé un crédito equivalente al 50 por ciento de la tasa general, aplicado directamente sobre ésta, que permite una carga efectiva del 8 por ciento en las operaciones elegibles. Los artículos décimo segundo y décimo tercero regulan requisitos y exclusiones de las empresas elegibles.
El beneficio no constituye una tasa legal general del 8 por ciento para cualquier operación fronteriza, siendo excluidas «la mayor parte de empresas IMMEX pueda aplicar el IVA al 8 por ciento y el ISR al 20 por ciento, toda vez que más del 90 por ciento de las maquiladoras se sujetan a los artículos 181 y 182 de la Ley del Impuesto Sobre la Renta, que las excluye en el artículo sexto del decreto de estímulos fiscales para la región fronteriza norte»2 afirma el CEFP.
El decreto tuvo inicialmente vigencia durante 2019 y 2020; posteriormente se amplió hasta 2024 y después a 2025. El decreto modificatorio publicado el 31 de diciembre de 2025 reformó su transitorio Primero para extender su vigencia hasta el 31 de diciembre de 2026.
El SAT señaló «La vigencia del estímulo fiscal en materia de IVA e ISR para la región fronteriza norte constituye una herramienta de política económica que favorece la generación y conservación del empleo en Baja California, al reducir costos de operación, fortalecer la competitividad empresarial, atraer inversiones productivas, incentivar el consumo local y brindar certidumbre a los sectores económicos estratégicos de la entidad»3
En consecuencia, resulta oportuno solicitar una determinación anticipada sobre su continuidad a partir del primero de enero del 2027 y hasta el 31 de diciembre del 2029
El artículo 25 constitucional vincula la rectoría económica con inversión, empleo y estabilidad de las finanzas públicas; el artículo 26, apartado A, establece la planeación democrática del desarrollo. Ambos sustentan una evaluación coordinada de la política fiscal regional. El artículo 31, fracción IV, exige legalidad, proporcionalidad y equidad tributarias. Estos mandatos orientan la justificación del tratamiento fronterizo, sin establecer por sí mismos una tasa determinada ni un derecho a su renovación.4
La Suprema Corte reconoció, en el criterio identificado con registro digital 197681, que las diferencias de consumo derivadas de la cercanía con otros países pueden justificar un tratamiento de IVA diferenciado, orientado a favorecer el comercio nacional fronterizo. El antecedente se refiere al régimen del 10 por ciento entonces examinado; su utilidad reside en la justificación objetiva de la diferencia regional, no en una validación automática del estímulo actual.5
El análisis debe considerar también la acción de inconstitucionalidad 40/2013 y su acumulada 5/2014: la Corte reconoció un margen de configuración de la política fiscal y no consideró que el mandato de competitividad obligara a conservar el beneficio fronterizo. Por tanto, la presente solicitud se sostiene en la conveniencia de una medida legalmente disponible, respaldada por evidencia y evaluación, y no en una supuesta obligación constitucional de mantener el 8 por ciento.6
Los artículos 14 y 16 constitucionales protegen la seguridad jurídica; no convierten un estímulo temporal en un beneficio adquirido para ejercicios futuros. La solicitud persigue previsibilidad mediante la publicación anticipada de reglas y plazos. Conforme a los artículos 71, fracción II, 72, inciso H, y 73, fracción VII, una eventual modificación legal deberá seguir el procedimiento legislativo tributario correspondiente, cuyo inicio compete a la Cámara de Diputados.7
El plazo hasta 2030 se propone para cubrir cuatro ejercicios consecutivos, de 2027 a 2030. Se trata de un horizonte de política pública que debe valorarse técnicamente, compatible con las decisiones de inversión, financiamiento y contratación que se extienden por varios años. Se solicita la continuidad del estímulo de IVA con sus condiciones de elegibilidad; no se pretende ampliar por este exhorto el universo territorial ni modificar los beneficios de ISR o de combustibles.
La evaluación periódica debe permitir identificar si el estímulo beneficia efectivamente al consumo local, al empleo y a la actividad formal. La prórroga propuesta conserva la necesidad de control y revisión; tampoco impide que las autoridades competentes ejerzan las atribuciones previstas en la legislación aplicable.
Por lo antes expuesto, someto a consideración de este pleno, la siguiente proposición con
Puntos de Acuerdo
Primero. La Cámara de Diputados del honorable Congreso de la Unión exhorta, respetuosamente, a la titular del Ejecutivo federal para que, por conducto de la Secretaría de Hacienda y Crédito Público y en el ámbito de sus atribuciones, emita y publique, con anticipación al vencimiento del régimen vigente, las modificaciones necesarias para extender hasta el 31 de diciembre de 2030 la vigencia del estímulo fiscal en materia del impuesto al valor agregado aplicable en la región fronteriza norte, asegurando su continuidad desde el 1 de enero de 2027 y preservando la carga efectiva del 8 por ciento para las operaciones elegibles, con los requisitos y controles correspondientes.
Segundo. La Cámara de Diputados exhorta, respetuosamente, a la Secretaría de Hacienda y Crédito Público a instalar, durante el último trimestre de 2026, una mesa técnica con el Servicio de Administración Tributaria, legisladores de las entidades fronterizas y representantes del sector productivo, incluidos organismos empresariales de Baja California, con participación de especialistas y academia, para evaluar el costo fiscal, la incidencia distributiva y los efectos del estímulo sobre el consumo local, la formalidad, el empleo y la inversión, y examinar las alternativas para incorporar un tratamiento fronterizo estable a la Ley del Impuesto al Valor Agregado. Se solicita que la mesa defina un calendario de trabajo y criterios de evaluación, con pleno respeto al procedimiento legislativo correspondiente.
Tercero. La Cámara de Diputados exhorta, respetuosamente, a la Secretaría de Hacienda y Crédito Público y al Servicio de Administración Tributaria a comunicar oportunamente las determinaciones, disposiciones y requisitos aplicables a la continuidad del estímulo, así como a informar a la ciudadanía sobre la ruta institucional de atención y los resultados de la mesa técnica, con pleno respeto a la reserva y confidencialidad de la información tributaria.
Bibliografía
1 Gobierno de México, «DECRETO de estímulos fiscales región fronteriza norte.,» Diario Oficial de la Federación, 31 diciembre 2018.
2 Centro de Estudios de las Finanzas Públicas , «Beneficios e implicaciones de las políticas fiscales en la Frontera Norte y Frontera Sur,» Cámara de Diputados LXIV Legislatura, CDMX, 2020.
3 Gobierno de México, «Hacienda SAT,» SHCP, s. f.. [En línea]. Available: https://www.sat.gob.mx/minisitio/EstimulosFiscalesFronteraNorteSur/regi on_fronteriza_norte_iva/index.html.[Último acceso: 30 septiemre 2026].
4 Cámara de Diputados, «Constitución Política de los Estados Unidos Mexicanos,» Diario Oficial de la Federación, 1917.
5 Suprema Corte de Justicia de la Nación, «registro digital 197681, criterio sobre la equidad del tratamiento de IVA fronterizo entonces vigente,» Semanario Judicial de la Federación.
6 Suprema Corte de Justicia de la Nación, «Acción de inconstitucionalidad 40/2013 y su acumulada 5/2014, estudio de competitividad y eliminación de la tasa fronteriza. ejecutoria con registro digital 25729,» Semanario Judicial de la Federación.
Palacio Legislativo de San Lázaro, a 6 de octubre de 2026.
Diputada Ana Erika Santana González (rúbrica)