Gaceta Parlamentaria, año XXIX, número 7140-II-2, martes 6 de octubre de 2026
- Que reforma el artículo 36 del Reglamento de la Cámara de Diputados, en materia de límite de duración de las sesiones ordinarias, suscrita por el diputado Luis Agustín Rodríguez Torres y las y los legisladores integrantes del Grupo Parlamentario del PAN
- Que adiciona el artículo 105 de la Constitución Política de los Estados Unidos Mexicanos, suscrita por el diputado Fernando Torres Graciano y las y los legisladores integrantes del Grupo Parlamentario del PAN
- Que adiciona los artículos 9o. y 42 de la Ley Reglamentaria de las fracciones I y II del Artículo 105 de la Constitución Política de los Estados Unidos Mexicanos, suscrita por el diputado Fernando Torres Graciano y las y los legisladores integrantes del Grupo Parlamentario del PAN
- Que adiciona diversas disposiciones a la Ley del Impuesto sobre la Renta, en materia de estímulo fiscal a las micro, pequeñas y medianas empresas que acrediten siete años consecutivos de cumplimiento fiscal y destinen el beneficio a inversión productiva, innovación, capacitación y bienestar laboral, suscrita por el diputado Marcelo de Jesús Torres Cofiño, y las y los legisladores integrantes del Grupo Parlamentario del PAN
Que reforma el artículo 36 del Reglamento de la Cámara de Diputados, en materia de límite de duración de las sesiones ordinarias, suscrita por el diputado Luis Agustín Rodríguez Torres y las y los legisladores integrantes del Grupo Parlamentario del PAN
El que suscribe, Luis Agustín Rodríguez Torres , integrante del Grupo Parlamentario Partido Acción Nacional de la LXVI Legislatura, con fundamento en lo dispuesto por los artículos: 71, fracción II, de la Constitución Política de los Estados Unidos Mexicanos; 6, numeral 1, fracción I, 77 y 78 del Reglamento de la Cámara de Diputados, presenta a consideración de esta asamblea la iniciativa con proyecto de decreto por el que se reforma el numeral 1 del artículo 36 del Reglamento de la Cámara de Diputados, en materia de límite de duración de las sesiones ordinarias , al tenor de la siguiente:
Exposición de Motivos
La Cámara de Diputados es una institución fundamental para la vida democrática, ya que representa a la ciudadanía, participa en la elaboración y reforma de las leyes y supervisa el uso de los recursos públicos.
La relevancia de sus sesiones radica en que constituyen el espacio donde las y los legisladores analizan propuestas, debaten asuntos de interés nacional y toman decisiones que influyen directamente en los derechos, obligaciones y condiciones de vida de la población.
Además, sus sesiones favorecen la transparencia, la rendición de cuentas y la pluralidad política, pues permiten conocer las distintas posiciones sobre los temas que afectan al país.
Es por ello que cuando se habla de la Cámara de Diputados, se debería alardear a la responsabilidad que conlleva el cargo las y los diputados y la enmienda de poder corresponder a la ciudadanía para la defensa de sus intereses particulares y generales. Le envestidura que debe regir su haber, atiende al cumplimiento de las normas de conducta y los principios éticos, cuyos mandamientos deben regir la actuación de las y los diputados federales en el ejercicio de sus funciones parlamentarias.
En los últimos años, y en eventos realmente desafortunados, algunas legisladoras y legisladores han atravesado por episodios aislados donde el respeto, la celeridad, la envergadura y el desorden han manchado algunas sesiones de la Cámara de Diputados.
Con ello, además de perderse los valores con los que la cámara baja debe servir y funcionar, se ofende a la ciudadanía. Estos eventos desventurados, conllevan a un mal juicio de actuación por parte de quienes se ven involucrados en estos desaires.
Dichos casos señeros de caos, vistos desde una óptica sensata y justificante, atienden al cansancio y agotamiento en que los legisladores son sometidos por las jornadas tan amplias y extensa duración de sesiones.
Las jornadas maratónicas en las que las y los legisladores ejercen su trabajo, lo hacen bajo fatiga, lo que conlleva una serie de implicaciones políticas, físicas, cognitivas y democráticas.
Las y los legisladores, trabajando bajo el estrés de dichas amplias jornadas, reducen la calidad legislativa, lo que conduce a errores técnicos, por la disminución de la capacidad de concentración, lo que incrementa el riesgo de aprobar leyes con vacíos legales, contradicciones técnicas o errores de redacción, aunado a que ante el agotamiento y la urgencia de acabar la sesiones, se puede dar el caso de llegar a la aprobación de dictámenes complejos a toda prisa, sin que se haya atendido a la lectura detenida de los textos o las modificaciones de último minuto.
Las jornadas excesivas suelen utilizarse como estrategia política por parte de las mayorías para desgastar a la oposición. Con el paso de las horas, los debates se acortan, se limitan las intervenciones y se debilita el pluralismo.
Muchas de estas sesiones se extienden hasta altas horas de la madrugada, un horario en el que la cobertura mediática disminuye y peor aún, la ciudadanía no puede dar seguimiento en tiempo real a las decisiones de sus representantes, con lo que nuevamente estaríamos en el supuesto de vulnerar al ciudadano en su derecho.
Médicamente está demostrado que la falta de sueño altera el juicio, disminuye la empatía y aumenta la irritabilidad1 , lo que suele propiciar un ambiente de confrontación e insultos en el pleno. Pasar demasiadas horas sentados o bajo altos niveles de estrés incrementa el riesgo de problemas cardiovasculares, picos de presión arterial y fatiga muscular extrema.
Además de los eventos mediáticos de los que se habló en párrafos anteriores, existen imágenes que vulneran la formalidad y envergadura de la Cámara de Diputados, como las distribuidas en el internet de diputados durmiendo en sus escaños, consumiendo alimentos de forma inapropiada en el pleno o mostrando una conducta errática debido al cansancio deterioran la imagen pública del poder legislativo. Para la ciudadanía, estas jornadas suelen traducirse como una falta de planeación y una mala gestión del tiempo por parte de las mesas directivas de las cámaras.
Aunque a veces se justifican bajo el argumento de la “urgencia parlamentaria” o el cumplimiento de plazos constitucionales, las largas jornadas de sesión suelen sacrificar la profundidad del análisis en favor de la velocidad política, afectando tanto la salud de los representantes como la solidez de las leyes aprobadas.
Ahora bien, el Reglamento de la Cámara de Diputados establece que, por regla general, las sesiones ordinarias se deben realizar los martes y jueves de cada semana y duran hasta cinco horas prorrogables por el Pleno. Además, la Agenda Política tiene una duración de hasta dos horas por sesión. El propio reglamento señala que el presidente de la Mesa Directiva podrá prorrogar la sesión, previa consulta al pleno, a fin de concluir la discusión en curso o el orden del día.2
Sin embargo, el propio Reglamento de la cámara baja, en su precepto 299, también dispone que “a efecto de no extender la duración de la sesión más allá de lo estrictamente necesario”, las iniciativas serán turnadas a las comisiones, salvo las que soliciten expresamente los grupos parlamentarios.
Esta iniciativa plantea la posibilidad de reformar el Reglamento de la Cámara de Diputados, de tal suerte que las sesiones de la Cámara baja se limiten a 12 horas por día de reunión, con esto se lograría una optimización del tiempo legislativo ya que un límite de 12 horas asegura que el trabajo se concentre en horarios de máxima productividad.
Al topar el máximo de 12 horas creamos un techo temporal obliga a la Mesa Directiva a priorizar asuntos verdaderamente urgentes, evitando la acumulación innecesaria de puntos en el orden del día.
Como ya se señaló, las sesiones maratónicas tienden a convertir el debate en formalidades repetitivas. Un límite razonable incentiva intervenciones más sustantivas y evita el desgaste por prolongación innecesaria.
Si bien esta iniciativa propone que las sesiones duren máximo 12 horas, lo cual ya representa per se una jornada extendida, máxime en la actualidad que existen límites superiores, se está afectando la salud física y mental de los diputados, comprometiendo su capacidad de representación y dejando de lado la dignificación de su trabajo como servidores públicos. Sesiones muy largas requieren servicios extraordinarios de seguridad, alimentación y transporte, incrementando costos operativos sin necesariamente mejorar los resultados legislativos.
Es menester señalar que aún cuando el objeto de la presente iniciativa sea fijar una temporalidad de máxima duración de las sesiones de acuerdo a los motivos ya expuestos, este no deberá interpretarse de ninguna manera en el sentido de querer limitar la participación de los legisladores en la discusión de los asuntos.
No obstante, es importante destacar que la presente propuesta se diferencia de lo que dispone el artículo 39 del propio reglamento en la materia, toda vez que este señala que serán sesiones permanentes, las que tengan como propósito desahogar los asuntos que acuerde la Cámara conservando la sesión, a efecto de poder reanudarlos en forma expedita, en otro momento para tratar asuntos previamente determinados.
Es por todo lo anteriormente expuesto que esta iniciativa propone la duración máxima de las sesiones topando a 12 horas diarias. Aludiendo a la necesidad y proporcionalidad en la duración del trabajo legislativo por sesión, lo cual se sugiere, es un límite máximo razonable. Por lo que se sugiere la siguiente reforma:
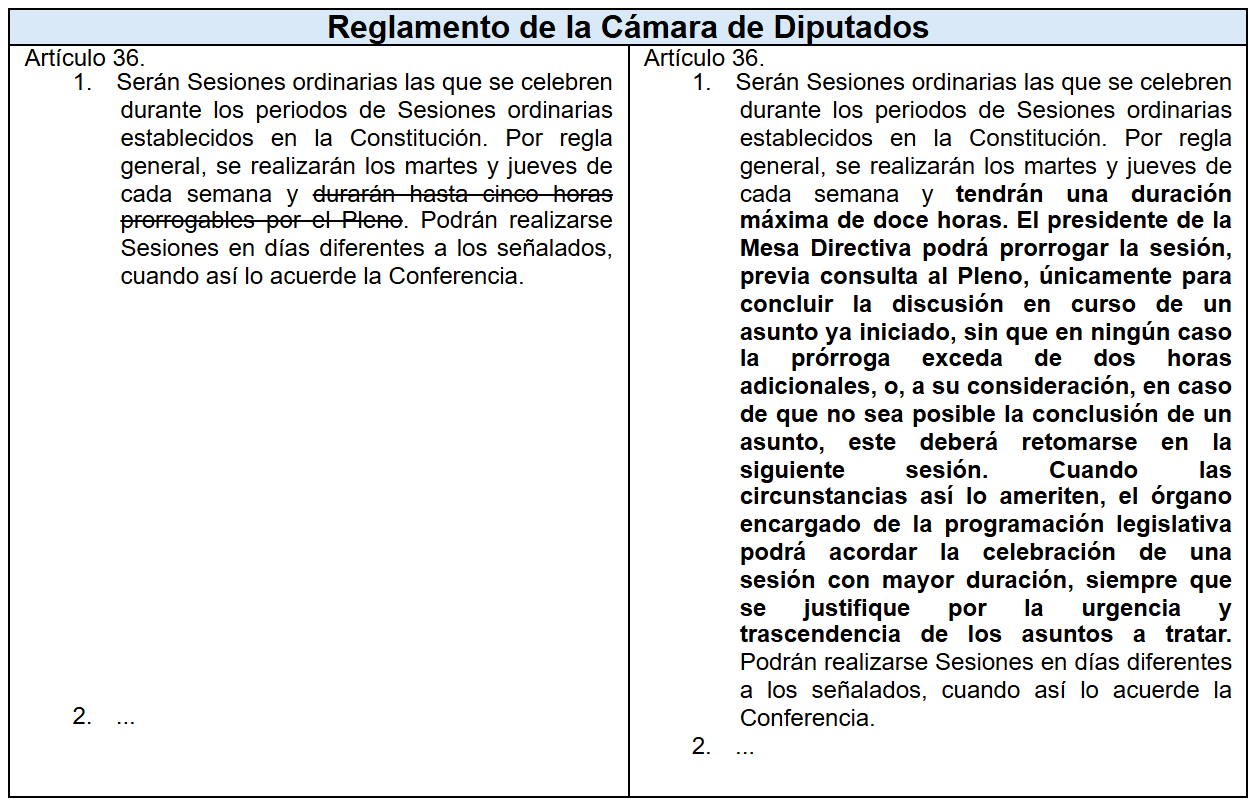
Con ello, se procura mantener la flexibilidad para casos excepcionales, pero se establece un límite claro que tiene como fin promover la optimización, el orden y la calidad del trabajo legislativo.
Por lo antes expuesto, fundado y motivado, se presenta a la consideración de esta soberanía, la siguiente iniciativa con proyecto de:
Decreto por el que se reforma el numeral 1 del artículo 36 del Reglamento de la Cámara de Diputados
Artículo Único. Se reforma el numeral 1 del artículo 36 del Reglamento de la Cámara de Diputados, para quedar como sigue:
Reglamento de la Cámara de Diputados
Artículo 36.
1 Serán Sesiones ordinarias las que se celebren durante los periodos de Sesiones ordinarias establecidos en la Constitución. Por regla general, se realizarán los martes y jueves de cada semana y tendrán una duración máxima de doce horas. El presidente de la Mesa Directiva podrá prorrogar la sesión, previa consulta al Pleno, únicamente para concluir la discusión en curso de un asunto ya iniciado, sin que en ningún caso la prórroga exceda de dos horas adicionales, o, a su consideración, en caso de que no sea posible la conclusión de un asunto, este deberá retomarse en la siguiente sesión. Cuando las circunstancias así lo ameriten, el órgano encargado de la programación legislativa podrá acordar la celebración de una sesión con mayor duración, siempre que se justifique por la urgencia y trascendencia de los asuntos a tratar. Podrán realizarse Sesiones en días diferentes a los señalados, cuando así lo acuerde la Conferencia.
2 ...
Transitorios
Primero. El presente Decreto entrará en vigor el día siguiente al de su publicación en el Diario Oficial de la Federación.
Notas
1 https://ubiehealth.com/doctors-note/why-irritable-after-bad-sleep-emoti onal-centers-5932e4
2 https://www.diputados.gob.mx/LeyesBiblio/pdf/Reg_Diputados.pdf
Palacio Legislativo de San Lázaro, 6 de octubre del 2026.
Diputado Luis Agustín Rodríguez Torres (rúbrica)
Que adiciona el artículo 105 de la Constitución Política de los Estados Unidos Mexicanos, suscrita por el diputado Fernando Torres Graciano y las y los legisladores integrantes del Grupo Parlamentario del PAN
Los que suscribimos, diputado Fernando Torres Graciano y las y los diputados, pertenecientes a esta LXVI Legislatura del honorable Congreso de la Unión e integrantes del Grupo Parlamentario del Partido Acción Nacional, con fundamento en lo establecido en los artículos: 71, fracción II, de la Constitución Política de los Estados Unidos Mexicanos; 6, numeral 1, 77 y 78 del Reglamento de la Cámara de Diputados, sometemos a la consideración de esta soberanía, iniciativa con proyecto de decreto por el que se adiciona un párrafo al artículo 105 de la Constitución Política de los Estados Unidos Mexicanos , al tenor de la siguiente:
Exposición de Motivos
La separación de poderes es un principio político y jurídico que divide el poder del Estado en tres ramas independientes: el Poder Legislativo, el Poder Ejecutivo y el Poder Judicial. Esta división tiene un objetivo claro: evitar que una sola persona o grupo concentre demasiado poder y pueda abusar de él.
Por ende, una democracia sin separación de poderes no es democracia; es una monarquía. La separación de poderes evita abusos, protege los derechos de los ciudadanos y asegura el equilibrio en la toma de decisiones.
La división de poderes promueve la transparencia y la rendición de cuentas, permite el control mutuo entre poderes, es decir, existen frenos y contrapesos, fortalece el Estado de derecho y la estabilidad democrática.
Con ello, los poderes quedan mecánicamente limitados: el Poder Legislativo, el cual se limita a realizar leyes justas, ya que, si estas fueran injustas, el poder ejecutivo tendría la capacidad de vetarlas, así como el Poder Judicial con el recurso del juicio de amparo.
Montesquieu es el nombre más asociado a la doctrina de la separación de poderes su teoría política de Montesquieu, expuesta en su obra “El espíritu de las leyes” de 1748, propone la separación de los poderes del Estado en ejecutivo, legislativo y judicial para evitar la tiranía y garantizar la libertad política. 1
Es por lo anterior que surgen dos principios en la separación de poderes: el de legalidad y el de imparcialidad; estos son indispensables para garantizar la libertad de los tres poderes.
Para tener un contexto claro de estos dos principios, el principio de legalidad se refiere a: El principio de legalidad es un mandato fundamental del Estado de derecho que establece que los poderes públicos están sometidos a la ley y al derecho, que todo acto del Estado debe ajustarse a las normas vigentes y que nadie puede ser sancionado sin una ley previa.
El principio de imparcialidad: El principio de imparcialidad que consagra el artículo 17 constitucional es una condición esencial que debe revestir a los juzgadores que tienen a su cargo el ejercicio de la función jurisdiccional, la cual consiste en el deber que tienen de ser ajenos o extraños a los intereses de las partes en controversia y de dirigir y resolver el juicio sin favorecer indebidamente a ninguna de ellas.2
En México, la primera referencia sobre el principio de la separación de poderes se encuentra en la Constitución de Cádiz, pues este texto jugó un papel crucial en la vida política del país, influenciada por Montesquieu.
En las Constituciones de 1824 y de 1857 se tomaron principios de la división de poderes; a partir de la Constitución de 1917 se consolidó la separación de poderes, la cual se concentró en el artículo 49 constitucional. 3
En la actualidad, en México, se disfruta en nuestra Constitución Política de los Estados Unidos la división de poderes, pero aun como toda ley, se puede perfeccionar, la cual tiene algunas lagunas jurídicas; tal es el caso de la Suprema Corte de Justicia de la Nación SCJN, que aborda el tema de las omisiones legislativas con exhaustividad. En diversas ocasiones se ha limitado a emplear algunas otras expresiones para referirse a ellas, tales como el silencio de la ley, el silencio del legislador y la laguna de la ley.
De acuerdo con Rubén Hernández Valle, expresa que este tipo de sentencias tienen el problema de que pueden perjudicar a personas que, sin haber recurrido a los estrados judiciales, ven lesionados o disminuidos derechos prestacionales adquiridos de buena fe al amparo de una decisión discrecional del legislador. 4
Existe una laguna jurídica en la actualidad entre el Poder Legislativo y el Poder Judicial; esta laguna es en la cual la SCJN emitió sentencias en las cuales ha ordenado a congresos locales, e incluso al federal, legislar en distintas materias; no son nuevas.
La SCJN está presionando a los congresos locales de Yucatán y Puebla para que legislen en el sentido que ella misma les instruye, dentro de plazos determinados y bajo amenaza de multas personales a cada uno de sus diputados.
A través del Oficio 13108/2026, el Juzgado Tercero de Distrito del Estado de Yucatán notificó de manera individual a todos y cada uno de los legisladores que integran el Congreso local. El mensaje fue directo: están obligados a aprobar modificaciones al artículo 1° de la Constitución Política del Estado en materia de reconocimiento y garantía del derecho a la vida. El oficio es categórico: los diputados no tienen margen para analizar si cumplen o no. Simplemente deben acatar lo que determinó el máximo tribunal.
La orden se deriva del Amparo en Revisión 274/2024, mediante el cual la entonces Primera Sala de la SCJN instruyó al Congreso de Yucatán a derogar artículos declarados inconstitucionales en materia de aborto antes de que concluya el periodo ordinario de sesiones en el que se notifique la ejecutoria. El apercibimiento contempla multas individuales de hasta 269 mil 226 pesos por legislador en caso de incumplimiento.
En Puebla, por su parte, la SCJN utilizó el mismo mecanismo en un tema distinto. A través de la Acción de Inconstitucionalidad 73/2021, el Tribunal Pleno vinculó al Congreso poblano para reformar el Código Civil local con el objeto de establecer un procedimiento de reconocimiento de “identidad de género auto percibida” de menores de edad, con un plazo de 12 meses desde la notificación.
El Tribunal determinó expresamente el contenido que la reforma debe tener, incluyendo que atienda el interés superior de la niñez en los términos específicos que la propia ejecutoria señala. Las advertencias de sanción contemplan multas de hasta 120 UMAs equivalentes a aproximadamente 14 mil 077 pesos, dirigidas a legisladores y funcionarios responsables de informar sobre el cumplimiento.5
De acuerdo con especialistas en derecho constitucional, las acciones de la SCJN plantean un problema que va más allá de los temas en discusión: el de la separación de poderes y la soberanía de los estados.
Es por lo antes expuesto, que surge la imperante necesidad de legislar este vacío jurídico en el cual se violan todos los principios antes mencionados en esta exposición de motivos y la injerencia en la esfera jurídica, así como la competencia de cada poder, son vulneradas.
Por ello, el objeto de esta iniciativa es frenar estas violaciones por parte de la SCJN al Poder Legislativo federal y congresos locales, para que las resoluciones de la Suprema Corte de Justicia de la Nación derivadas de acciones por omisión legislativa federal o por los congresos locales se limitarán a señalar la existencia del vacío normativo sin emitir plazos obligatorios de expedición, mandatos directos de contenido legislativo o medidas de apremio y sanciones económicas en contra del órgano o de sus integrantes.
Asimismo, quedan estrictamente prohibidas las multas, amonestaciones con apremio judicial o cualquier tipo de sanción a los legisladores federales y locales motivada por el retraso o la falta de aprobación de leyes o reformas.
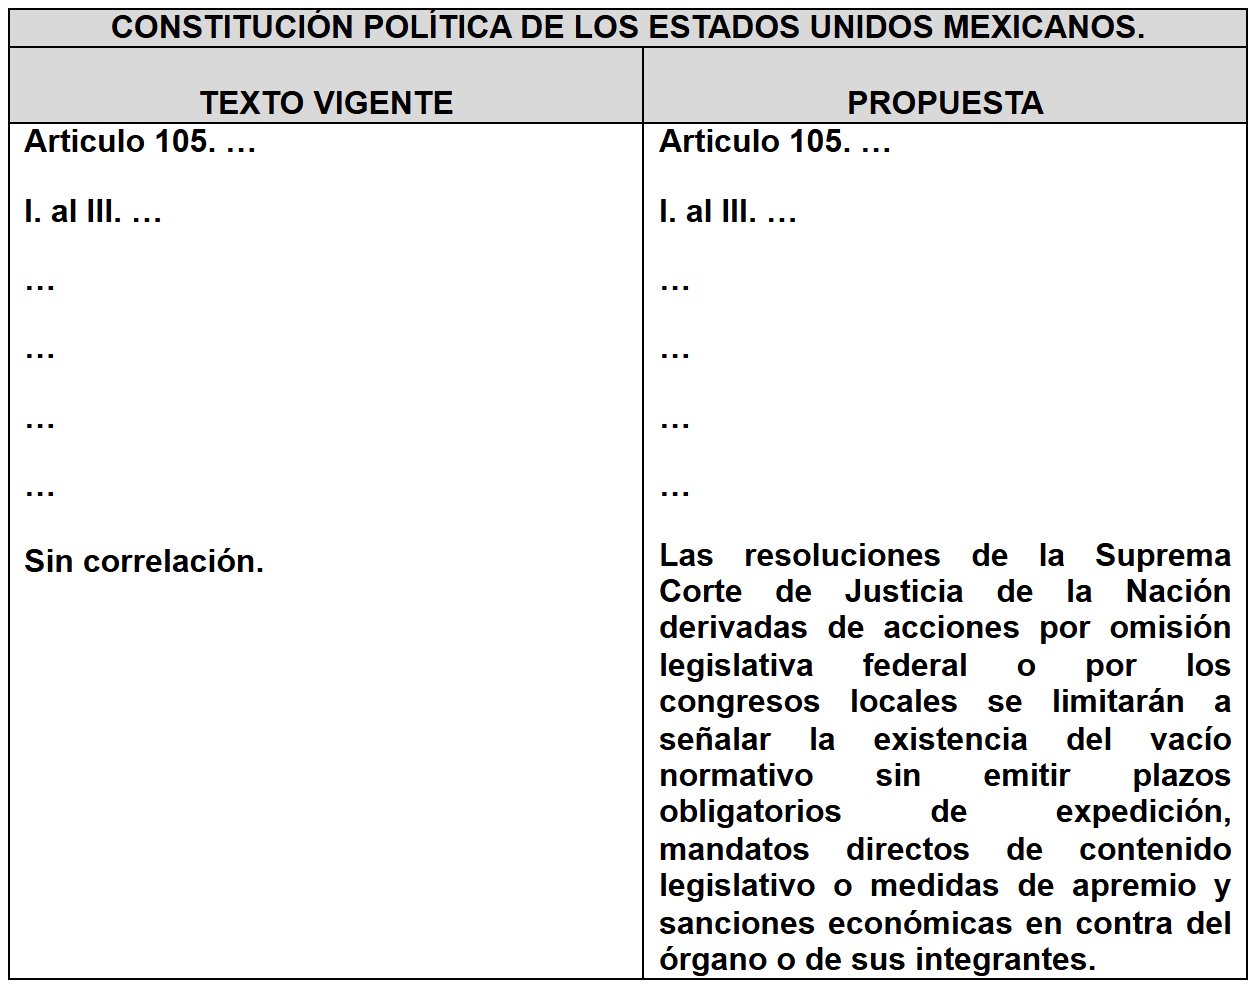
Con el objetivo de identificar con mayor claridad las diferencias entre el texto legal vigente y el texto propuesto por el, se adiciona un párrafo al artículo 105 de la Constitución Política de los Estados Unidos Mexicanos, para quedar como sigue:
Por las consideraciones expuestas y fundadas, en nuestro carácter de legisladores integrantes del Grupo Parlamentario del Partido Acción Nacional, sometemos a la consideración de esta soberanía la siguiente iniciativa con proyecto de:
Decreto por el que se adiciona un párrafo al artículo 105 de la Constitución Política de los Estados Unidos Mexicanos
Único. Se adiciona un párrafo al artículo 105 de la Constitución Política de los Estados Unidos Mexicanos, para quedar como sigue:
Artículo 105. ...
I. al III. ...
...
...
...
...
Las resoluciones de la Suprema Corte de Justicia de la Nación derivadas de acciones por omisión legislativa federal o por los congresos locales se limitarán a señalar la existencia del vacío normativo sin emitir plazos obligatorios de expedición, mandatos directos de contenido legislativo o medidas de apremio y sanciones económicas en contra del órgano o de sus integrantes.
Transitorio
Único. El presente Decreto entrará en vigor a los noventa días de su publicación en el Diario Oficial de la Federación.
Notas
1 Obra de la ilustracion Francesa, capitulo 4 de MJC vile, Constitucionalismo y separación de poderes (2.ª ed.) (Indianapolis, Liberty Fund 1998), consultado en la pagina web: https://oll.libertyfund.org/pages/montesquieu-and-the-separation-of-pow ers
2 Primera sala 2012 semanario judicial de la Federación y su Gaceta, consultado en la pagina Web: https://sjf2.scjn.gob.mx/detalle/tesis/160309
3 Mario Melgar Adalid, 2016, separacion depoderes, grandes temas constitucionales, consultado en la pagina Werb: https://archivos.juridicas.unam.mx/www/bjv/libros/9/4454/26.pdf
4 “La tipología de las sentencias constitucionales con efectos fiscales”, http://www.cepc.es/rap/Publicaciones/Revistas/6/ REDC_041_225.pdf, fecha de consulta 18 de febrero de 2010.
5 Gustavo Catillo, 2026, UNOTV, SCJN no puede ordenar cómo legislar, advierte Ricardo Monreal tras investigación de Uno TV, consultado en la pagina Web: https://www.unotv.com/nacional/scjn-no-puede-ordenar-como-legislar-advi erte-ricardo-monreal-tras-investigacion-de-uno-tv/
Palacio Legislativo de San Lázaro, 6 de octubre del 2026.
Diputado Fernando Torres Graciano (rúbrica)
Que adiciona los artículos 9o. y 42 de la Ley Reglamentaria de las fracciones I y II del Artículo 105 de la Constitución Política de los Estados Unidos Mexicanos, suscrita por el diputado Fernando Torres Graciano y las y los legisladores integrantes del Grupo Parlamentario del PAN
Los que suscribimos, diputado Fernando Torres Graciano y las y los diputados pertenecientes a esta LXVI Legislatura del honorable Congreso de la Unión e integrantes del Grupo Parlamentario del Partido Acción Nacional, con fundamento en lo establecido en los artículos: 71, fracción II, de la Constitución Política de los Estados Unidos Mexicanos; 6, numeral 1, 77 y 78 del Reglamento de la Cámara de Diputados, sometemos a la consideración de esta soberanía iniciativa con proyecto de decreto por el que se adicionan un párrafo al artículo 9 y dos párrafos al artículo 42 de la Ley Reglamentaria de las Fracciones I y II del Artículo 105 de la Constitución Política de los Estados Unidos Mexicanos , al tenor de la siguiente:
Exposición de Motivos
La separación de poderes es un principio político y jurídico que divide el poder del Estado en tres ramas independientes: el Poder Legislativo, el Poder Ejecutivo y el Poder Judicial. Esta división tiene un objetivo claro: evitar que una sola persona o grupo concentre demasiado poder y pueda abusar de él.
Por ende, una democracia sin separación de poderes no es democracia; es una monarquía. La separación de poderes evita abusos, protege los derechos de los ciudadanos y asegura el equilibrio en la toma de decisiones.
La división de poderes promueve la transparencia y la rendición de cuentas, permite el control mutuo entre poderes, es decir, existen frenos y contrapesos, fortalece el Estado de derecho y la estabilidad democrática.
Con ello, los poderes quedan mecánicamente limitados: el Poder Legislativo, el cual se limita a realizar leyes justas, ya que, si estas fueran injustas, el Poder Ejecutivo tendría la capacidad de vetarlas, así como el poder judicial con el recurso del juicio de amparo.
Montesquieu es el nombre más asociado a la doctrina de la separación de poderes su teoría política de Montesquieu, expuesta en su obra “El espíritu de las leyes” de 1748, propone la separación de los poderes del Estado en ejecutivo, legislativo y judicial para evitar la tiranía y garantizar la libertad política. 1
Es por lo anterior que surgen dos principios en la separación de poderes: el de legalidad y el de imparcialidad; estos son indispensables para garantizar la libertad de los tres poderes.
Para tener un contexto claro de estos dos principios, el principio de legalidad se refiere a: El principio de legalidad es un mandato fundamental del Estado de derecho que establece que los poderes públicos están sometidos a la ley y al derecho, que todo acto del Estado debe ajustarse a las normas vigentes y que nadie puede ser sancionado sin una ley previa.
El principio de imparcialidad: El principio de imparcialidad que consagra el artículo 17 constitucional es una condición esencial que debe revestir a los juzgadores que tienen a su cargo el ejercicio de la función jurisdiccional, la cual consiste en el deber que tienen de ser ajenos o extraños a los intereses de las partes en controversia y de dirigir y resolver el juicio sin favorecer indebidamente a ninguna de ellas.2
En México, la primera referencia sobre el principio de la separación de poderes se encuentra en la Constitución de Cádiz, pues este texto jugó un papel crucial en la vida política del país, influenciada por Montesquieu.
En las Constituciones de 1824 y de 1857 se tomaron principios de la división de poderes; a partir de la Constitución de 1917 se consolidó la separación de poderes, la cual se concentró en el artículo 49 constitucional. 3
En la actualidad, en México, se disfruta en nuestra Constitución Política de los Estados Unidos la división de poderes, pero aun, como toda ley, se puede perfeccionar, la cual tiene algunas lagunas jurídicas; tal es el caso de la Suprema Corte de Justicia de la Nación SCJN, que aborda el tema de las omisiones legislativas con exhaustividad. En diversas ocasiones se ha limitado a emplear algunas otras expresiones para referirse a ellas, tales como el silencio de la ley, el silencio del legislador y la laguna de la ley.
De acuerdo con Rubén Hernández Valle, expresa que este tipo de sentencias tienen el problema de que pueden perjudicar a personas que, sin haber recurrido a los estrados judiciales, ven lesionados o disminuidos derechos prestacionales adquiridos de buena fe al amparo de una decisión discrecional del legislador. 4
Existe una laguna jurídica en la actualidad entre el Poder Legislativo y el Poder Judicial; esta laguna es en la cual la SCJN emitió sentencias en las cuales ha ordenado a congresos locales, e incluso al federal, legislar en distintas materias; no son nuevas.
La SCJN está presionando a los congresos locales de Yucatán y Puebla para que legislen en el sentido que ella misma les instruye, dentro de plazos determinados y bajo amenaza de multas personales a cada uno de sus diputados.
A través del Oficio 13108/2026, el Juzgado Tercero de Distrito del Estado de Yucatán notificó de manera individual a todos y cada uno de los legisladores que integran el Congreso local. El mensaje fue directo: están obligados a aprobar modificaciones al artículo 1° de la Constitución Política del Estado en materia de reconocimiento y garantía del derecho a la vida. El oficio es categórico: los diputados no tienen margen para analizar si cumplen o no. Simplemente deben acatar lo que determinó el máximo tribunal.
La orden se deriva del Amparo en Revisión 274/2024, mediante el cual la entonces Primera Sala de la SCJN instruyó al Congreso de Yucatán a derogar artículos declarados inconstitucionales en materia de aborto antes de que concluya el periodo ordinario de sesiones en el que se notifique la ejecutoria. El apercibimiento contempla multas individuales de hasta 269 mil 226 pesos por legislador en caso de incumplimiento.
En Puebla, por su parte, la SCJN utilizó el mismo mecanismo en un tema distinto. A través de la Acción de Inconstitucionalidad 73/2021, el Tribunal Pleno vinculó al Congreso poblano para reformar el Código Civil local con el objeto de establecer un procedimiento de reconocimiento de “identidad de género auto percibida” de menores de edad, con un plazo de 12 meses desde la notificación.
El Tribunal determinó expresamente el contenido que la reforma debe tener, incluyendo que atienda el interés superior de la niñez en los términos específicos que la propia ejecutoria señala. Las advertencias de sanción contemplan multas de hasta 120 UMA equivalentes a aproximadamente 14 mil 077 pesos, dirigidas a legisladores y funcionarios responsables de informar sobre el cumplimiento.5
De acuerdo con especialistas en derecho constitucional, las acciones de la SCJN plantean un problema que va más allá de los temas en discusión: el de la separación de poderes y la soberanía de los estados.
Es por lo antes expuesto, que surge la imperante necesidad de legislar este vacío jurídico en el cual se violan todos los principios antes mencionados en esta exposición de motivos y la injerencia en la esfera jurídica, así como la competencia de cada poder, son vulneradas.
Por ello, el objeto de esta iniciativa es frenar estas violaciones por parte de la SCJN al Poder Legislativo federal y congresos locales, para que las resoluciones de la Suprema Corte de Justicia de la Nación derivadas de acciones por omisión legislativa federal o por los congresos locales se limitarán a señalar la existencia del vacío normativo sin emitir plazos obligatorios de expedición, mandatos directos de contenido legislativo o medidas de apremio y sanciones económicas en contra del órgano o de sus integrantes.
Asimismo, quedan estrictamente prohibidas las multas, amonestaciones con apremio judicial o cualquier tipo de sanción a los legisladores federales y locales motivada por el retraso o la falta de aprobación de leyes o reformas.
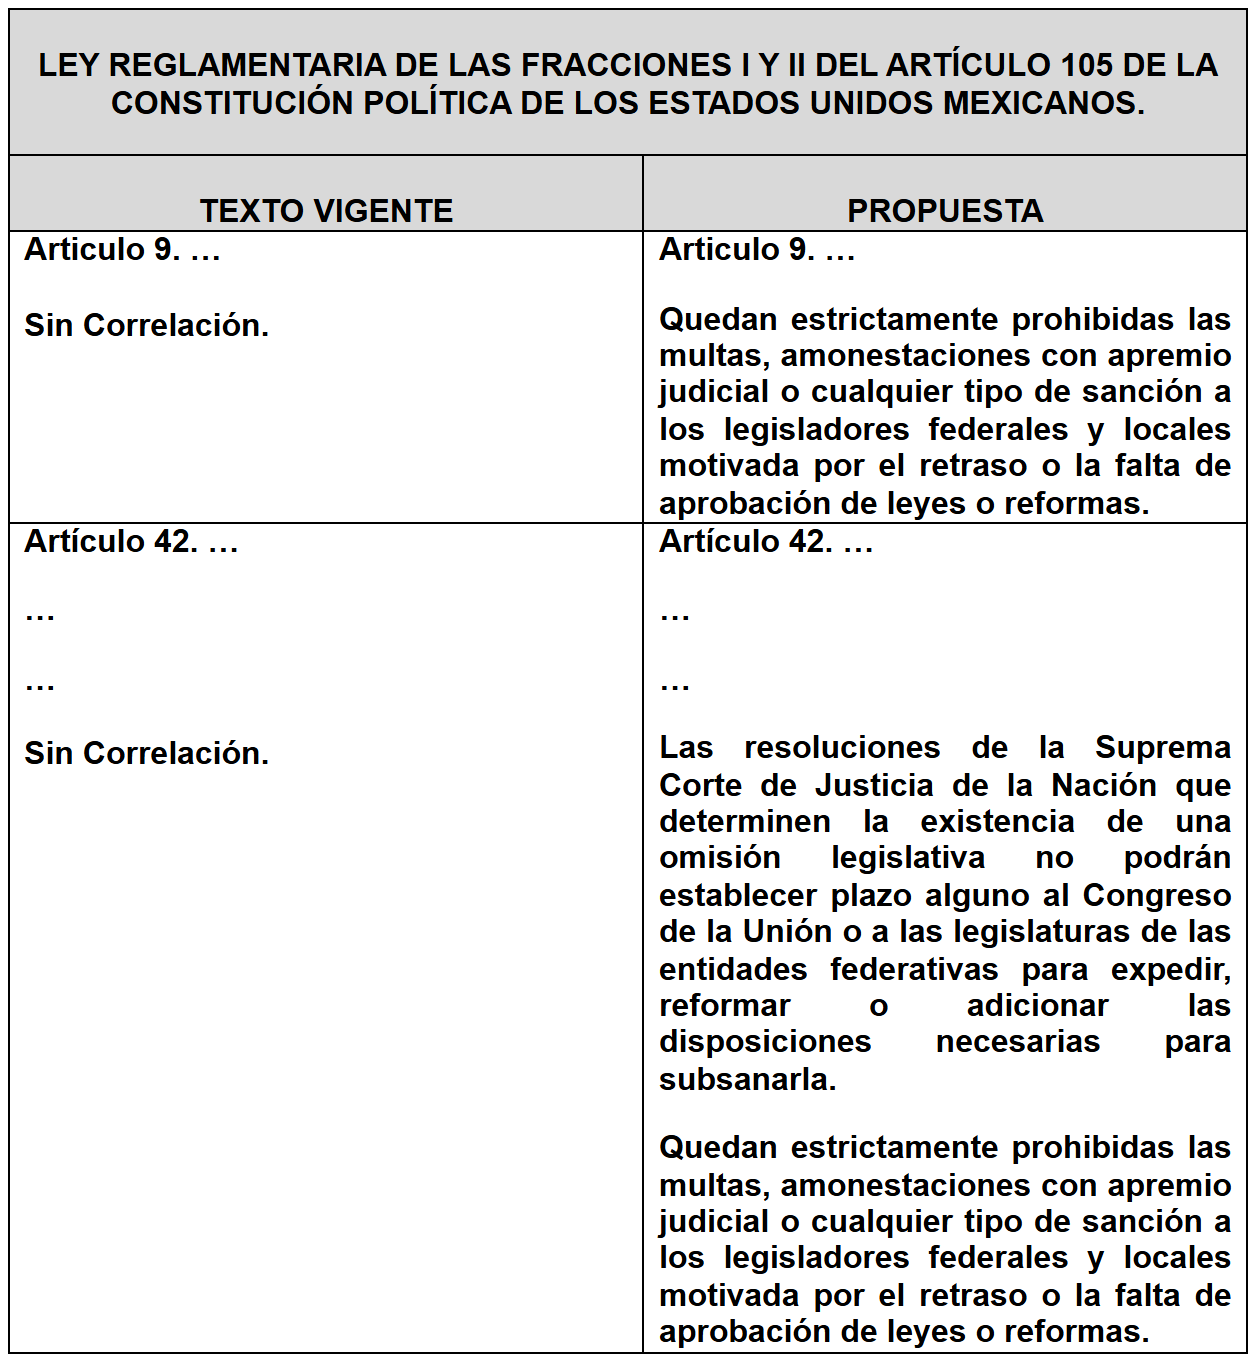
Con el objetivo de identificar con mayor claridad las diferencias entre el texto legal vigente y el texto propuesto por el, se adiciona un párrafo al artículo 9; y dos párrafos al artículo 42 de la Ley Reglamentaria de las Fracciones I y II del Artículo 105 de la Constitución Política de los Estados Unidos Mexicanos, para quedar como sigue:
Por las consideraciones expuestas y fundadas, en nuestro carácter de legisladores integrantes del Grupo Parlamentario del Partido Acción Nacional, sometemos a la consideración de esta soberanía la siguiente iniciativa con proyecto de:
Decreto por el que se adiciona un párrafo al artículo 9 y dos párrafos al artículo 42 de la Ley Reglamentaria de las Fracciones I y II del Artículo 105 de la Constitución Política de los Estados Unidos Mexicanos
Único. Se adicionan un párrafo al artículo 9 y dos párrafos al artículo 42 de la Ley Reglamentaria de las Fracciones I y II del Artículo 105 de la Constitución Política de los Estados Unidos Mexicanos, para quedar como sigue:
Articulo 9. ...
Quedan estrictamente prohibidas las multas, amonestaciones con apremio judicial o cualquier tipo de sanción a los legisladores federales y locales motivada por el retraso o la falta de aprobación de leyes o reformas.
Artículo 42. ...
...
...
Las resoluciones de la Suprema Corte de Justicia de la Nación que determinen la existencia de una omisión legislativa no podrán establecer plazo alguno al Congreso de la Unión o a las legislaturas de las entidades federativas para expedir, reformar o adicionar las disposiciones necesarias para subsanarla.
Quedan estrictamente prohibidas las multas, amonestaciones con apremio judicial o cualquier tipo de sanción a los legisladores federales y locales motivada por el retraso o la falta de aprobación de leyes o reformas.
Transitorio
Único. El presente Decreto entrará en vigor a los noventa días de su publicación en el Diario Oficial de la Federación.
Notas
1 Obra de la ilustracion Francesa, capitulo 4 de MJC vile, Constitucionalismo y separación de poderes (2.ª ed.) (Indianapolis, Liberty Fund 1998), consultado en la pagina web: https://oll.libertyfund.org/pages/montesquieu-and-the-separation-of-pow ers
2 Primera sala 2012 semanario judicial de la Federación y su Gaceta, consultado en la pagina Web: https://sjf2.scjn.gob.mx/detalle/tesis/160309
3 Mario Melgar Adalid, 2016, separacion depoderes, grandes temas constitucionales, consultado en la pagina Werb: https://archivos.juridicas.unam.mx/www/bjv/libros/9/4454/26.pdf
4 “La tipología de las sentencias constitucionales con efectos fiscales”, http://www.cepc.es/rap/Publicaciones/Revistas/6/ REDC_041_225.pdf, fecha de consulta 18 de febrero de 2010.
5 Gustavo Catillo, 2026, UNOTV, SCJN no puede ordenar cómo legislar, advierte Ricardo Monreal tras investigación de Uno TV, consultado en la pagina Web: https://www.unotv.com/nacional/scjn-no-puede-ordenar-como-legislar-advi erte-ricardo-monreal-tras-investigacion-de-uno-tv/
Palacio Legislativo de San Lázaro, 6 de octubre del 2026.
Diputado Fernando Torres Graciano (rúbrica)
Que adiciona diversas disposiciones a la Ley del Impuesto sobre la Renta, en materia de estímulo fiscal a las micro, pequeñas y medianas empresas que acrediten siete años consecutivos de cumplimiento fiscal y destinen el beneficio a inversión productiva, innovación, capacitación y bienestar laboral, suscrita por el diputado Marcelo de Jesús Torres Cofiño, y las y los legisladores integrantes del Grupo Parlamentario del PAN
El que suscribe, diputado federal Marcelo de Jesús Torres Cofiño , integrante del Grupo Parlamentario del Partido Acción Nacional de la LXVI Legislatura de la Cámara de Diputados del honorable Congreso de la Unión, con fundamento en lo dispuesto por los artículos: 71, fracción II, y 72 de la Constitución Política de los Estados Unidos Mexicanos; 6, numeral 1, fracción I, 77 y 78 del Reglamento de la Cámara de Diputados, somete a consideración de esta honorable asamblea la presente iniciativa con proyecto de decreto por el que se adiciona un Capítulo XIII denominado “Del Estímulo Fiscal para la Reinversión Productiva y el Bienestar Laboral de las Micro, Pequeñas y Medianas Empresas Cumplidas”, comprendido por los artículos 216, 217, 218, 219, 220, 221, 222, 223, 224, 225 y 226, al Título VII, de la Ley del Impuesto Sobre la Renta , al tenor de la siguiente:
Exposición de Motivos
Las micro, pequeñas y medianas empresas constituyen uno de los componentes fundamentales de la estructura productiva nacional. Su relevancia no deriva únicamente del número de unidades económicas que representan, sino también de su participación en la generación de empleo, la actividad económica local, las cadenas de proveeduría y el desarrollo de las comunidades.
La legislación mexicana reconoce expresamente esta importancia. La Ley para el Desarrollo de la Competitividad de la Micro, Pequeña y Mediana Empresa establece como objeto promover el desarrollo económico nacional mediante el fomento a la creación de Micro, Pequeñas y Medianas Empresas (Mipymes) y el apoyo para su viabilidad, productividad, competitividad y sustentabilidad, así como fomentar el empleo y el bienestar social y económico de quienes participan en ellas.
La misma legislación define a las Mipymes con base en la estratificación establecida por la Secretaría de Economía, de común acuerdo con la Secretaría de Hacienda y Crédito Público, evitando que cada ordenamiento genere una clasificación empresarial distinta.
No obstante, su importancia económica y social, las Mipymes enfrentan obstáculos para incrementar su productividad, incorporar tecnología, mejorar sus procesos, capacitar a sus trabajadores y generar condiciones adecuadas de bienestar laboral.
Uno de los problemas estructurales consiste en la limitada capacidad de muchas empresas de menor escala para destinar recursos propios a inversión productiva. El acceso al financiamiento, la incorporación tecnológica, la capacitación especializada y la modernización de infraestructura representan costos que pueden resultar significativos para unidades económicas con menor escala.
En este contexto, el sistema tributario puede desempeñar una función adicional a la estrictamente recaudatoria: puede generar incentivos jurídicamente definidos para orientar recursos privados hacia objetivos de productividad, innovación y bienestar.
La presente iniciativa parte de una premisa sencilla: el cumplimiento fiscal sostenido debe constituir una condición objetiva que permita acceder a un estímulo, pero el estímulo debe estar vinculado a una nueva obligación de inversión verificable.
Por ello, no se propone establecer una reducción general e incondicionada del impuesto sobre la renta. Se propone establecer un mecanismo mediante el cual las Mipymes que acrediten siete ejercicios fiscales consecutivos de cumplimiento puedan aplicar un crédito fiscal contra el ISR del ejercicio, siempre que destinen una cantidad equivalente al beneficio obtenido a inversiones productivas, tecnológicas, de capacitación o bienestar laboral expresamente previstas por la ley.
De esta manera, el beneficio fiscal se transforma en una herramienta para fortalecer la capacidad productiva de las empresas y las condiciones de quienes trabajan en ellas.
El objetivo central de la iniciativa es crear en la Ley del Impuesto Sobre la Renta (LISR) un Estímulo Fiscal para la Reinversión Productiva y el Bienestar Laboral de las Mipymes Cumplidas.
El estímulo tendrá las siguientes características:
Será aplicable a Mipymes que acrediten siete ejercicios fiscales consecutivos de cumplimiento fiscal.
Consistirá en un crédito fiscal contra el ISR causado en el ejercicio.
El crédito podrá ser de hasta el 100 por ciento del ISR causado.
El crédito estará limitado, en todos los casos, al monto efectivamente invertido y pagado en inversiones elegibles.
Las inversiones deberán estar destinadas a productividad, innovación, digitalización, eficiencia energética o hídrica, capacitación, seguridad, accesibilidad o bienestar laboral.
El beneficio no podrá generar devolución de recursos públicos.
No podrá utilizarse simultáneamente la misma erogación para obtener otro estímulo fiscal incompatible.
Las inversiones deberán conservarse y mantenerse destinadas al objeto autorizado durante un periodo mínimo de tres años, salvo las excepciones previstas por la ley.
El Servicio de Administración Tributaria verificará el cumplimiento de los requisitos fiscales.
10. La Secretaría de Economía y la Secretaría del Trabajo y Previsión Social participarán dentro de sus respectivas competencias en la definición de criterios técnicos.
La propuesta introduce una condición temporal de siete ejercicios fiscales consecutivos. Este requisito busca evitar que el estímulo se convierta en un beneficio inmediato para cualquier empresa, y vincula su procedencia con un historial comprobable de cumplimiento.
Para efectos de la iniciativa, el cumplimiento fiscal comprenderá tanto obligaciones sustantivas como formales.
Entre ellas se incluyen: a) presentación oportuna de declaraciones; b) presentación de avisos e información obligatoria; c) emisión de comprobantes fiscales; d) conservación y llevanza de contabilidad; e) entero de retenciones; f) ausencia de créditos fiscales firmes pendientes de pago, salvo los casos jurídicamente permitidos; g) situación regular en el Registro Federal de Contribuyentes; h) cumplimiento de obligaciones de seguridad social cuando sean aplicables; y i) ausencia de resoluciones firmes que hayan determinado la aplicación indebida de estímulos fiscales.
La propuesta evita, sin embargo, que una controversia fiscal no resuelta produzca automáticamente la pérdida del derecho. Por ello, mientras un crédito fiscal se encuentre legalmente controvertido y no exista resolución firme, dicha circunstancia no será considerada por sí misma como incumplimiento definitivo.
Este diseño protege simultáneamente el interés fiscal y el derecho de acceso a los medios de defensa. Uno de los elementos esenciales del proyecto es la creación de una Certificación de Cumplimiento Fiscal Histórico.
Actualmente, el ordenamiento fiscal cuenta con mecanismos para conocer la situación de cumplimiento de los contribuyentes. Sin embargo, para este estímulo se requiere acreditar un periodo mucho más amplio: siete ejercicios fiscales consecutivos. Por ello, no sería suficiente exigir exclusivamente una opinión de cumplimiento vigente.
La iniciativa obliga al Servicio de Administración Tributaria a establecer un mecanismo electrónico mediante el cual pueda verificarse el historial fiscal del contribuyente.
La certificación tendrá como finalidad proporcionar certeza jurídica tanto a la empresa como a la autoridad. El procedimiento deberá ser predominantemente electrónico y utilizar la información que ya obra en poder de la autoridad fiscal, evitando cargas administrativas innecesarias.
Es importante considerar que la presente iniciativa no utiliza la figura de la condonación. El artículo 28 de la Constitución Política de los Estados Unidos Mexicanos establece que quedan prohibidas las condonaciones de impuestos.
En consecuencia, la propuesta utiliza una figura diferente: un crédito fiscal establecido directamente por ley, sujeto a condiciones objetivas y vinculado a inversiones determinadas.
La Ley del Impuesto Sobre la Renta ya utiliza la técnica del crédito fiscal contra el ISR para diversos estímulos. Por ejemplo, el artículo 204 contempla un crédito fiscal equivalente al 30 por ciento de determinadas inversiones, aplicable contra el ISR del ejercicio.
También existen estímulos en la propia LISR sujetos a proyectos, comprobación, límites y mecanismos interinstitucionales, lo que demuestra que esta técnica legislativa es compatible con la estructura del ordenamiento.
La diferencia sustancial del mecanismo propuesto es que el crédito podrá alcanzar hasta el 100 por ciento del ISR causado, pero nunca podrá exceder el monto efectivamente invertido en conceptos elegibles.
La iniciativa establece una regla sencilla: el contribuyente no podrá obtener un crédito fiscal superior al monto que efectivamente haya destinado a inversiones elegibles. Por ejemplo, si una empresa determina un ISR de un millón de pesos y realiza inversiones elegibles por un millón de pesos, podrá aplicar un crédito de hasta un millón de pesos.
Si determina un ISR de dos millones y realiza inversiones elegibles por un millón doscientos mil pesos, el crédito máximo será de un millón doscientos mil pesos. Si realiza inversiones por tres millones de pesos y su ISR causado es de dos millones, el crédito máximo será de dos millones. Con ello se evita que el estímulo se convierta en una transferencia de recursos públicos.
El estímulo busca orientar recursos hacia actividades capaces de fortalecer la capacidad productiva de las empresas. Por ello, se consideran elegibles: a) maquinaria; b) equipo; c) herramientas; d) automatización; e) digitalización; f) software especializado; g) infraestructura tecnológica; h) ciberseguridad; i) modernización de instalaciones; j) eficiencia energética; k) eficiencia hídrica; l) energías renovables; m) reducción y valorización de residuos; n) investigación y desarrollo; ñ) innovación tecnológica; y o) sistemas de calidad y trazabilidad.
La finalidad no consiste en subsidiar el gasto ordinario de las empresas, sino en promover inversión adicional y verificable. El proyecto incorpora también inversiones relacionadas con las personas trabajadoras.
La productividad empresarial no depende exclusivamente de maquinaria o tecnología. La capacitación, la seguridad, la accesibilidad y las condiciones materiales del lugar de trabajo pueden contribuir al desarrollo de capacidades laborales y a la permanencia del capital humano. Por ello se consideran elegibles determinados gastos de: a) capacitación; b) formación; c) certificación; d) actualización profesional; e) seguridad e higiene; f) accesibilidad; g) instalaciones sanitarias; h) espacios de alimentación; i) espacios de descanso; j) lactancia; k) prevención de riesgos laborales; l) adecuaciones razonables para personas con discapacidad; y m) determinados mecanismos de transporte laboral.
La iniciativa establece una salvaguarda esencial: estas inversiones sólo serán elegibles cuando representen acciones adicionales a las obligaciones mínimas que ya impongan las disposiciones laborales, de seguridad social, protección civil y seguridad e higiene. Con ello se evita que el estímulo fiscal termine financiando obligaciones que el patrón ya debe cumplir por mandato legal.
La autoridad fiscal federal debe conservar la competencia principal sobre el estímulo porque éste incide directamente sobre el impuesto sobre la renta. Por ello, corresponde al Servicio de Administración Tributaria:
-Verificar el historial fiscal;
-Emitir la certificación;
-Recibir la información de aplicación del estímulo;
-Fiscalizar las inversiones;
-Determinar incumplimientos; y
-Exigir el reintegro del beneficio cuando proceda.
La Secretaría de Economía participará respecto de criterios relacionados con productividad, competitividad, innovación, digitalización y características de las Mipymes. La Secretaría del Trabajo y Previsión Social participará respecto de capacitación, seguridad, accesibilidad y bienestar laboral. Esta coordinación no implica transferencia de facultades fiscales a las entidades federativas ni a las dependencias sectoriales.
El proyecto establece que las inversiones deberán permanecer destinadas al objeto que justificó el estímulo durante tres años. Asimismo, el contribuyente deberá conservar documentación comprobatoria y presentar información sobre: a) monto; b) concepto; c) proveedor; d) fecha; e) forma de pago; f) ubicación; g) destino; h) personas trabajadoras beneficiadas cuando corresponda; y i) resultados del proyecto.
Cuando se determine que el beneficio fue utilizado indebidamente, se perderá el derecho al crédito aplicado y deberá cubrirse el ISR que se hubiera causado sin el estímulo, actualizado y con los accesorios correspondientes. El mecanismo de recuperación constituye un elemento esencial de responsabilidad hacendaria.
La iniciativa incorpora una cláusula específica para evitar que una misma erogación sea utilizada para obtener dos estímulos fiscales federales incompatibles.
Esta regla busca preservar la proporcionalidad del beneficio y evitar que una sola inversión produzca incentivos fiscales acumulativos no previstos por el legislador. La empresa deberá identificar contablemente las inversiones utilizadas para determinar el crédito fiscal.
El estímulo podrá utilizarse una vez por cada periodo de siete ejercicios fiscales consecutivos. Después de utilizarlo, la empresa deberá acreditar siete nuevos ejercicios fiscales consecutivos para acceder nuevamente.
Esta regla busca mantener la relación entre: cumplimiento ? inversión ? nuevo periodo de cumplimiento. De esta manera, el estímulo se configura como un mecanismo permanente de fortalecimiento empresarial, pero no como una exención recurrente de carácter anual.
La reforma encuentra sustento, entre otros, en los artículos 25, 31, fracción IV, 73, fracciones VII y XXXI, y 74 de la Constitución Política de los Estados Unidos Mexicanos.
El artículo 25 constitucional establece la rectoría del Estado sobre el desarrollo nacional y señala que, mediante la competitividad, el fomento del crecimiento económico y el empleo y una más justa distribución del ingreso y la riqueza, debe promoverse el desarrollo nacional. El artículo 31, fracción IV, establece la obligación de contribuir al gasto público de manera proporcional y equitativa.
La medida propuesta no elimina esa obligación de manera general. Establece un beneficio tributario condicionado, de aplicación general para quienes objetivamente acrediten los requisitos previstos en la ley. Por su parte, el Congreso de la Unión cuenta con facultades para establecer contribuciones y legislar en las materias de su competencia. La propuesta, por tanto, se inserta dentro de la potestad legislativa tributaria federal.
La iniciativa evita crear una definición fiscal paralela de micro, pequeña y mediana empresa. La Ley para el Desarrollo de la Competitividad de la Micro, Pequeña y Mediana Empresa ya define las Mipymes y establece que su estratificación se determina por la Secretaría de Economía, de común acuerdo con la Secretaría de Hacienda y Crédito Público.
Por ello, la reforma remite expresamente a dicha legislación, con lo cual se logra evitar duplicidades; conservar coherencia normativa; facilitar la actualización de la estratificación; y evitar que una empresa pueda ser Mipyme para un ordenamiento y no serlo para otro.
El tema de los estímulos fiscales a las Mipymes ya forma parte de la discusión legislativa federal. El 11 de febrero de 2026 Acción Nacional presentó ante esta Cámara una iniciativa que propuso un estímulo fiscal a la reinversión productiva de las Mipymes mediante modificaciones a los artículos 209 y 209 Bis de la Ley del Impuesto Sobre la Renta.1 Dicha iniciativa fue turnada a la Comisión de Hacienda y Crédito Público.
La presente propuesta retoma la lógica de vincular estímulos fiscales con inversión productiva, pero desarrolla una arquitectura normativa distinta y específica: el estímulo aquí propuesto se condiciona a siete años de cumplimiento fiscal y a la realización efectiva de inversiones elegibles por un monto equivalente al crédito aplicado.
Por ello, durante el proceso de dictaminación deberá analizarse su posible acumulación, coincidencia o integración con las iniciativas existentes en la materia, a fin de evitar duplicidades legislativas. La medida propuesta tiene carácter general y no establece distinciones por sexo, género o condición de las personas propietarias de las empresas.
No obstante, determinados proyectos de inversión en accesibilidad, infraestructura laboral, lactancia, seguridad, capacitación y conciliación pueden generar condiciones que beneficien a las personas trabajadoras en función de las necesidades específicas del centro de trabajo. La iniciativa no establece cuotas o preferencias por género, por lo que sus efectos diferenciados deberán ser evaluados con información administrativa una vez implementado el mecanismo.
La medida propuesta tiene un impacto recaudatorio potencial, debido a que permitirá disminuir el ISR a cargo de los contribuyentes que acrediten el estímulo. No obstante, el costo fiscal no puede determinarse responsablemente mediante una estimación basada únicamente en el universo total de Mipymes, debido a que el estímulo exige simultáneamente:
Tener carácter de Mipyme;
Acreditar siete ejercicios fiscales consecutivos de cumplimiento;
Contar con ISR causado;
Realizar inversiones elegibles;
Efectuar y pagar efectivamente dichas inversiones; y
Acreditar el monto correspondiente contra el ISR.
Por tanto, el universo real de beneficiarios será necesariamente menor al universo total de Mipymes. La cuantificación precisa requiere información fiscal histórica del Servicio de Administración Tributaria que permita identificar, cuando menos: número de Mipymes contribuyentes; régimen fiscal; antigüedad fiscal; cumplimiento durante siete ejercicios; ISR causado; inversiones realizadas; sector económico; y distribución regional.
En consecuencia, la iniciativa establece mecanismos de información y evaluación que permitirán a la Secretaría de Hacienda y Crédito Público y al Servicio de Administración Tributaria cuantificar anualmente el gasto fiscal asociado al estímulo.
Esta previsión resulta particularmente relevante porque la Ley de Ingresos de la Federación para 2026 establece que las iniciativas en materia fiscal, deben incluir en su exposición de motivos el impacto recaudatorio de las medidas propuestas y señalar claramente los artículos que serán modificados.
El diseño también permite que el Centro de Estudios de las Finanzas Públicas de la Cámara de Diputados realice la valoración correspondiente durante el proceso de dictaminación. La iniciativa no crea gasto público directo ni implica la creación de plazas, subsidios, fondos o programas presupuestarios.
El impacto consiste exclusivamente en un posible gasto fiscal derivado del crédito contra ISR, cuya magnitud dependerá de la cantidad de contribuyentes que cumplan las condiciones establecidas y del monto de las inversiones que efectivamente realicen.
Con el objeto de evitar que el beneficio permanezca sin evaluación, el Servicio de Administración Tributaria deberá publicar anualmente información agregada sobre: número de empresas beneficiarias; monto total del crédito fiscal aplicado; inversión total acreditada; distribución por tamaño de empresa; distribución sectorial; distribución por entidad federativa; número de personas trabajadoras beneficiadas en proyectos de bienestar laboral, cuando exista información disponible; y monto de los beneficios fiscales reintegrados por incumplimiento.
La información deberá presentarse de manera agregada y respetando las disposiciones relativas al secreto fiscal. Con ello, el Congreso de la Unión contará con elementos para evaluar la eficacia del estímulo y, en su caso, modificarlo.
La reforma pretende generar una relación directa entre cumplimiento fiscal e inversión. Entre sus efectos esperados se encuentran:
Primero. Fortalecer la cultura de cumplimiento fiscal.
Segundo. Incentivar la permanencia de las empresas dentro de la formalidad.
Tercero. Aumentar la inversión productiva de las Mipymes.
Cuarto. Facilitar la adopción de nuevas tecnologías.
Quinto. Promover la capacitación y actualización de las personas trabajadoras.
Sexto. Mejorar las condiciones de seguridad, accesibilidad y bienestar en los centros de trabajo.
Séptimo. Fortalecer la competitividad empresarial.
Octavo. Incentivar la modernización de infraestructura.
Noveno. Generar efectos positivos sobre cadenas de proveeduría nacionales y regionales.
Décimo. Vincular el beneficio fiscal a resultados económicos y sociales verificables.
Desde el punto de vista de técnica legislativa, el nuevo Capítulo se incorpora al Título VII de la Ley del Impuesto Sobre la Renta, denominado “De los Estímulos Fiscales”.
Esta ubicación resulta congruente con la naturaleza del mecanismo. La LISR ya contempla dentro de dicho Título estímulos mediante créditos fiscales vinculados a proyectos o inversiones específicas.
Se propone crear un nuevo Capítulo XIII, debido a que el Capítulo XII comprende actualmente los artículos 206 a 215. Esta estructura evita modificar artículos existentes y permite desarrollar de manera integral el nuevo estímulo.
Por lo anteriormente expuesto y fundado, someto a la consideración de esta honorable asamblea la siguiente iniciativa con proyecto de:
Decreto
Artículo Único. Se adiciona un Capítulo XIII denominado “Del Estímulo Fiscal para la Reinversión Productiva y el Bienestar Laboral de las Micro, Pequeñas y Medianas Empresas Cumplidas”, comprendido por los artículos 216, 217, 218, 219, 220, 221, 222, 223, 224, 225 y 226, al Título VII, de la Ley del Impuesto sobre la Renta, para quedar como sigue:
Capítulo XIII
Del Estímulo Fiscal para la Reinversión
Productiva y el Bienestar Laboral de las Micro, Pequeñas y Medianas
Empresas Cumplidas
Artículo 216. Las personas morales residentes en México que tengan el carácter de micro, pequeñas o medianas empresas, conforme a la Ley para el Desarrollo de la Competitividad de la Micro, Pequeña y Mediana Empresa y las disposiciones de estratificación que resulten aplicables, podrán aplicar un crédito fiscal contra el impuesto sobre la renta del ejercicio, siempre que cumplan con los requisitos establecidos en el presente Capítulo.
El crédito fiscal será equivalente hasta al cien por ciento del impuesto sobre la renta causado en el ejercicio, sin que pueda exceder del monto efectivamente pagado por concepto de inversiones elegibles realizadas durante dicho ejercicio.
El crédito fiscal únicamente podrá aplicarse contra el impuesto sobre la renta causado por el contribuyente en el ejercicio fiscal correspondiente. El crédito fiscal no será objeto de devolución, compensación ni podrá generar saldo a favor.
El estímulo previsto en este Capítulo se otorgará de manera general a los contribuyentes que se ubiquen objetivamente en los supuestos establecidos en la presente Ley.
Artículo 217. Para efectos del presente Capítulo se entenderá por:
I. Mipymes: las micro, pequeñas y medianas empresas que tengan tal carácter conforme a la Ley para el Desarrollo de la Competitividad de la Micro, Pequeña y Mediana Empresa y las disposiciones de estratificación que resulten aplicables;
II. Cumplimiento fiscal histórico: el cumplimiento oportuno de las obligaciones fiscales federales sustantivas y formales correspondientes a siete ejercicios fiscales consecutivos, en los términos del artículo 218 de esta Ley;
III. Inversión elegible: la erogación efectivamente realizada y pagada por el contribuyente durante el ejercicio de aplicación del estímulo, destinada exclusivamente a alguno de los conceptos previstos en el artículo 220 de esta Ley;
IV. Ejercicio de aplicación: el ejercicio fiscal en el que el contribuyente determine y aplique el crédito fiscal previsto en este Capítulo;
V. Certificación de cumplimiento fiscal histórico:la constancia electrónica emitida por el Servicio de Administración Tributaria que acredite el cumplimiento de los requisitos previstos en el artículo 218 de esta Ley; y
VI. Proyecto de inversión: el documento mediante el cual el contribuyente identifique las inversiones que pretende realizar, su monto, destino, calendario y finalidad productiva, tecnológica, de capacitación o de bienestar laboral.
Artículo 218. Para acceder al estímulo fiscal, el contribuyente deberá acreditar siete ejercicios fiscales consecutivos de cumplimiento de sus obligaciones fiscales.
Se considerará que existe cumplimiento fiscal histórico cuando durante los siete ejercicios fiscales inmediatos anteriores al ejercicio de aplicación el contribuyente:
I. Haya presentado oportunamente las declaraciones anuales y provisionales que legalmente le correspondan;
II. Haya presentado los avisos, declaraciones informativas y demás obligaciones de carácter formal que resulten exigibles;
III. Haya emitido los comprobantes fiscales digitales por Internet correspondientes a sus operaciones;
IV. Haya llevado su contabilidad y registros fiscales conforme a las disposiciones aplicables;
V. Haya enterado las retenciones de contribuciones federales que legalmente le correspondan;
VI. No tenga créditos fiscales federales firmes pendientes de pago, salvo que se encuentren garantizados o que exista autorización vigente para su pago en parcialidades o diferido;
VII. No se encuentre sujeto a una resolución firme derivada de las disposiciones fiscales relativas a operaciones inexistentes o a la transmisión indebida de pérdidas fiscales;
VIII. Se encuentre activo y en situación regular en el Registro Federal de Contribuyentes;
IX. Tratándose de contribuyentes obligados a ello, se encuentre al corriente en el cumplimiento de las obligaciones de seguridad social correspondientes a sus personas trabajadoras; y
X. No haya aplicado indebidamente, durante los siete ejercicios fiscales anteriores, estímulos fiscales cuya improcedencia haya sido determinada mediante resolución firme.
La existencia de diferencias, requerimientos, procedimientos de fiscalización o créditos fiscales que se encuentren legalmente controvertidos y respecto de los cuales no exista resolución firme no constituirá, por sí misma, incumplimiento definitivo para efectos de este artículo.
El Servicio de Administración Tributaria emitirá las disposiciones de carácter general necesarias para verificar el cumplimiento histórico previsto en este artículo.
Artículo 219. El Servicio de Administración Tributaria emitirá, a solicitud del contribuyente y por medios electrónicos, la Certificación de Cumplimiento Fiscal Histórico a que se refiere la fracción V del artículo 217.
La certificación deberá identificar los siete ejercicios fiscales considerados para determinar el cumplimiento y señalar, en su caso, las obligaciones cuyo incumplimiento impida acceder al estímulo.
El Servicio de Administración Tributaria establecerá mediante reglas de carácter general:
I. El procedimiento para solicitar la certificación;
II. Los documentos e información que, excepcionalmente, deberá proporcionar el contribuyente cuando éstos no obren en los sistemas institucionales;
III. Los plazos para su emisión;
IV. Los mecanismos de consulta electrónica;
V. Los procedimientos de actualización y corrección de información; y
VI. Las demás disposiciones necesarias para garantizar certeza jurídica y simplificación administrativa.
La certificación tendrá efectos exclusivamente para acreditar los requisitos establecidos en este Capítulo y no limitará las facultades de comprobación de las autoridades fiscales.
Artículo 220. Para efectos del presente Capítulo, serán inversiones elegibles las erogaciones efectivamente realizadas y pagadas durante el ejercicio de aplicación que correspondan a:
I. Maquinaria, equipo y herramientas nuevos destinados directamente a las actividades productivas del contribuyente;
II. Automatización de procesos productivos;
III. Digitalización y transformación tecnológica de procesos;
IV. Software especializado y sistemas de información destinados a las actividades productivas o administrativas de la empresa;
V. Infraestructura tecnológica y sistemas de ciberseguridad;
VI. Construcción, ampliación, modernización o adecuación de instalaciones productivas;
VII. Sistemas destinados al ahorro y uso eficiente de energía;
VIII. Sistemas destinados al ahorro, captación, tratamiento, reutilización y uso eficiente del agua;
IX. Equipos e infraestructura destinados al aprovechamiento de energías renovables para las actividades productivas;
X. Equipos e infraestructura destinados a reducir, reutilizar, reciclar o valorizar residuos derivados de los procesos productivos;
XI. Sistemas destinados a mejorar la calidad, trazabilidad, seguridad o eficiencia de los bienes o servicios producidos;
XII. Investigación, desarrollo tecnológico e innovación directamente vinculados con las actividades productivas;
XIII. Capacitación, formación, certificación o actualización de las personas trabajadoras, siempre que guarden relación directa con las actividades de la empresa;
XIV. Construcción, adecuación o equipamiento adicional a las obligaciones legales mínimas en materia de seguridad e higiene;
XV. Construcción, adecuación o equipamiento de espacios adicionales destinados al descanso, alimentación, lactancia o servicios sanitarios de las personas trabajadoras;
XVI. Adecuaciones razonables y tecnologías de accesibilidad para personas trabajadoras con discapacidad;
XVII. Sistemas y equipos destinados a la prevención de riesgos de trabajo;
XVIII. Infraestructura adicional destinada a mejorar las condiciones de bienestar laboral; y
XIX. Las demás inversiones que determine la Secretaría de Economía, en coordinación con el Servicio de Administración Tributaria y la Secretaría del Trabajo y Previsión Social, mediante disposiciones de carácter general, siempre que guarden relación directa con los objetivos de productividad, innovación, competitividad, capacitación o bienestar laboral establecidos en este Capítulo.
Las inversiones previstas en las fracciones XIII a XVIII únicamente serán elegibles cuando representen acciones adicionales a las obligaciones mínimas establecidas por las disposiciones laborales, de seguridad social, protección civil y seguridad e higiene aplicables al contribuyente.
No serán inversiones elegibles:
a) Los gastos ordinarios de operación, administración o comercialización;
b) El pago de salarios, prestaciones ordinarias, contribuciones o cuotas de seguridad social;
c) El pago de multas, actualizaciones, recargos o accesorios;
d) La distribución de dividendos o utilidades;
e) Las erogaciones destinadas al beneficio personal de socios, accionistas o integrantes;
f) La adquisición de bienes suntuarios;
g) Las erogaciones que no tengan relación directa con las actividades productivas o con los objetivos de bienestar laboral establecidos en este Capítulo; y
h) Las demás erogaciones que determine el Servicio de Administración Tributaria mediante reglas de carácter general por no cumplir con los objetivos del estímulo.
Artículo 221. El monto del crédito fiscal previsto en este Capítulo será equivalente hasta al cien por ciento del impuesto sobre la renta causado en el ejercicio de aplicación. En ningún caso el crédito fiscal podrá exceder del monto efectivamente pagado por las inversiones elegibles realizadas durante el ejercicio.
Para determinar el monto del crédito se aplicará la cantidad que resulte menor entre:
I. El impuesto sobre la renta causado en el ejercicio; y
II. El monto efectivamente pagado por las inversiones elegibles.
Cuando el monto de las inversiones elegibles sea superior al impuesto sobre la renta causado, la diferencia no podrá ser objeto de devolución, compensación ni acreditamiento en ejercicios posteriores.
Cuando el monto de las inversiones elegibles sea inferior al impuesto sobre la renta causado, el crédito fiscal se limitará al monto efectivamente pagado por dichas inversiones.
Artículo 222. Los contribuyentes que pretendan aplicar el estímulo deberán presentar ante el Servicio de Administración Tributaria un Proyecto de Inversión para la Productividad y el Bienestar Laboral.
El proyecto deberá contener, cuando menos:
I. Identificación del contribuyente;
II. Acreditación de su carácter de Mipyme;
III. Certificación de cumplimiento fiscal histórico;
IV. Descripción de las inversiones;
V. Monto estimado de cada inversión;
VI. Calendario de realización;
VII. Finalidad productiva, tecnológica, de innovación, capacitación o bienestar laboral;
VIII. En su caso, número de personas trabajadoras beneficiadas; y
IX. La demás información que determine el Servicio de Administración Tributaria mediante reglas de carácter general.
La presentación del proyecto no constituirá autorización discrecional para aplicar el estímulo cuando el contribuyente cumpla objetivamente los requisitos establecidos en esta Ley.
El contribuyente deberá presentar, conjuntamente con su declaración anual, la información que acredite la realización y pago de las inversiones elegibles.
Artículo 223. El Servicio de Administración Tributaria será la autoridad competente para verificar el cumplimiento de los requisitos fiscales y la correcta aplicación del crédito fiscal previsto en este Capítulo.
La Secretaría de Economía, en el ámbito de sus atribuciones, participará en la elaboración de criterios técnicos relacionados con productividad, competitividad, innovación, digitalización y clasificación de las Mipymes.
La Secretaría del Trabajo y Previsión Social, en el ámbito de sus atribuciones, participará en la elaboración de criterios técnicos relacionados con capacitación, seguridad, accesibilidad y bienestar laboral.
Las autoridades señaladas en el presente artículo podrán celebrar convenios de coordinación e intercambio de información con otras autoridades federales y con las autoridades de las entidades federativas y los municipios, exclusivamente para facilitar la verificación material de las inversiones, sin que ello implique transferencia de facultades fiscales federales.
Artículo 224. Las inversiones elegibles deberán permanecer destinadas al objeto que dio origen al estímulo durante un periodo mínimo de tres años contado a partir de su adquisición, instalación o conclusión, según corresponda.
No se considerará incumplido este requisito cuando la sustitución o enajenación del activo obedezca a:
I. Obsolescencia tecnológica;
II. Caso fortuito o fuerza mayor;
III. Pérdida o destrucción;
IV. Imposibilidad material de continuar utilizándolo; o
V. Necesidad de sustitución por razones de eficiencia productiva debidamente acreditadas.
En los supuestos anteriores, el contribuyente deberá reinvertir el importe obtenido, cuando corresponda, en otra inversión elegible dentro de los doce meses siguientes.
Los contribuyentes deberán informar anualmente al Servicio de Administración Tributaria sobre la aplicación, destino y permanencia de las inversiones elegibles.
El informe deberá contener, cuando menos:
I. Monto efectivamente invertido;
II. Descripción de los bienes, servicios o proyectos;
III. Comprobantes fiscales;
IV. Fecha y forma de pago;
V. Lugar de aplicación;
VI. Número de personas trabajadoras beneficiadas, cuando corresponda; y
VII. La demás información que determine el Servicio de Administración Tributaria.
El contribuyente perderá el derecho al crédito fiscal aplicado cuando:
I. Destine los recursos a fines distintos de los previstos en este Capítulo;
II. Se compruebe que las inversiones no fueron efectivamente realizadas o pagadas;
III. Proporcione información o documentación falsa;
IV. Incumpla injustificadamente con el periodo mínimo de permanencia de las inversiones;
V. Utilice la misma erogación para obtener simultáneamente otro estímulo fiscal federal incompatible; o
VI. Incumpla alguno de los requisitos sustantivos previstos en este Capítulo.
En caso de pérdida del derecho al crédito fiscal, el contribuyente deberá cubrir el impuesto sobre la renta que hubiera correspondido pagar de no haberse aplicado el estímulo, actualizado conforme a las disposiciones fiscales aplicables, así como los recargos y demás accesorios correspondientes.
Lo anterior será sin perjuicio de las sanciones que resulten procedentes conforme al Código Fiscal de la Federación y demás disposiciones aplicables.
Artículo 225. El crédito fiscal previsto en este Capítulo no será acumulable para efectos del impuesto sobre la renta.
Las erogaciones utilizadas para determinar el crédito fiscal deberán identificarse de manera separada en la contabilidad del contribuyente.
Una misma erogación no podrá utilizarse para determinar simultáneamente el crédito fiscal previsto en este Capítulo y otro estímulo fiscal federal incompatible. Lo dispuesto en este artículo no impedirá la aplicación de las deducciones ordinarias que correspondan conforme a esta Ley, salvo disposición expresa en contrario.
Artículo 226. El estímulo fiscal previsto en este Capítulo podrá aplicarse una sola vez por cada periodo de siete ejercicios fiscales consecutivos.
Una vez aplicado el estímulo, el cómputo de un nuevo periodo de siete ejercicios fiscales consecutivos comenzará a partir del ejercicio siguiente a aquel en que se haya aplicado el crédito fiscal.
El contribuyente deberá acreditar siete nuevos ejercicios fiscales consecutivos de cumplimiento para acceder nuevamente al estímulo. El derecho a aplicar el crédito fiscal no podrá ser transmitido ni cedido a terceros.
Transitorios
Primero. El presente Decreto entrará en vigor el 1 de enero del ejercicio fiscal siguiente al de su publicación en el Diario Oficial de la Federación.
Segundo. El Servicio de Administración Tributaria deberá emitir, dentro de los ciento ochenta días naturales siguientes a la publicación del presente Decreto, las reglas de carácter general necesarias para su aplicación.
Las reglas deberán establecer, cuando menos:
I. El procedimiento para obtener la Certificación de Cumplimiento Fiscal Histórico;
II. Los mecanismos para acreditar los siete ejercicios fiscales consecutivos;
III. Los formatos electrónicos para los proyectos de inversión;
IV. Los requisitos de comprobación de las inversiones;
V. Los mecanismos de seguimiento y fiscalización;
VI. Los procedimientos para determinar la pérdida del derecho al estímulo; y
VII. Los demás aspectos administrativos necesarios para su aplicación.
Tercero. La Secretaría de Economía y la Secretaría del Trabajo y Previsión Social deberán emitir, en coordinación con el Servicio de Administración Tributaria y dentro de los ciento ochenta días naturales siguientes a la entrada en vigor del presente Decreto, los criterios técnicos correspondientes a las inversiones previstas en el artículo 220 de la Ley del Impuesto sobre la Renta.
Cuarto. Para el primer ejercicio fiscal en que resulte aplicable el presente Decreto, podrán acreditar el requisito de siete ejercicios fiscales consecutivos los contribuyentes que demuestren haber cumplido las obligaciones previstas en el artículo 218 de la Ley del Impuesto sobre la Renta durante los siete ejercicios fiscales inmediatos anteriores.
Quinto. Los contribuyentes que se encuentren aplicando otro estímulo fiscal federal podrán acceder al previsto en el presente Decreto, siempre que no exista incompatibilidad jurídica y que las mismas erogaciones no sean utilizadas simultáneamente para obtener dos beneficios fiscales incompatibles.
Sexto. El Servicio de Administración Tributaria deberá habilitar los mecanismos electrónicos necesarios para que los contribuyentes puedan consultar previamente el resultado de la verificación de su historial fiscal de siete ejercicios.
Séptimo. La Secretaría de Hacienda y Crédito Público deberá incorporar en la información correspondiente a los gastos fiscales la estimación anual del costo fiscal derivado del estímulo establecido en el presente Decreto, desagregada, en la medida de la información disponible, por tamaño de empresa, sector económico y entidad federativa.
Octavo. El Servicio de Administración Tributaria deberá presentar anualmente a las Comisiones de Hacienda y Crédito Público, y de Economía, Comercio y Competitividad de ambas Cámaras del Congreso de la Unión, un informe sobre la aplicación del estímulo, que deberá contener, de manera agregada y respetando el secreto fiscal:
I. El número de contribuyentes beneficiarios;
II. El monto total del crédito fiscal aplicado;
III. El monto total de las inversiones elegibles;
IV. La distribución de beneficiarios por tamaño de empresa;
V. La distribución sectorial y regional;
VI. El número de personas trabajadoras beneficiadas por proyectos de bienestar laboral, cuando exista información disponible; y
VII. El monto de créditos fiscales cuyo beneficio haya sido reintegrado como consecuencia de incumplimientos.
Noveno. Los contribuyentes que hubieran iniciado proyectos de inversión con anterioridad a la entrada en vigor del presente Decreto no podrán utilizar las erogaciones realizadas con anterioridad como base para determinar el crédito fiscal, salvo aquellas inversiones cuya realización y pago ocurran a partir de la entrada en vigor del presente Decreto y que cumplan los demás requisitos establecidos en la Ley.
Décimo. Se derogan todas las disposiciones que se opongan al presente Decreto.
Nota
1 Iniciativa con proyecto de decreto que adiciona el artículo 209 y adiciona un artículo 209 Bis a la Ley del Impuesto sobre la Renta, en materia de otorgar un estímulo fiscal a la reinversión productiva de las micro, pequeñas y medianas empresas.Presentada por los diputados Francisco Pelayo Covarrubias y José Elías Lixa Abimerhi, PAN; y suscrita por integrantes del Grupo Parlamentario del PAN. Gaceta Parlamentaria, número 6973-II-2, miércoles 11 de febrero de 2026.
Palacio Legislativo de San Lázaro, 6 de octubre del 2026.
Diputado Marcelo de Jesús Torres Cofiño (rúbrica)